فصل بانک - مدیرکل دفتر روابط عمومی و فرهنگسازی مالیاتی سازمان امور مالیاتی کشور از ساخت یا تکمیل ۲۸۸۱ پروژه ملی و ...
فصل بانک - مدیرعامل بانک ملت در دیدار با مدیرعامل شرکت صنایع پتروشیمی ایران، از آمادگی این بانک برای کمک به بازسازی ...
فصل بانک - براساس آمار رسمی بانک مرکزی از عملکرد شبکه بانکی در ششماهه نخست سال ۱۴۰۵، بانک پارسیان از نظر تعداد و مبلغ ...
فصل بانک - عبدالعظیم آقآتابای، پژوهشگر اقتصادی، در یادداشتی اختصاصی برای ایبنا، به تجربیات جهانی از ریسکهای اقتصادی و ...
فصل بانک - بانک مرکزی، بر اساس وظایف قانونی خود، مسئولیت مدیریت بازار ارز و تنظیم و تأمین نیازهای ارزی کشور را بر عهده ...
فصل بانک - پتروشیمی تبریز با عرضه اولیه ۵ درصد از سهام خود به جمع شرکتهای بورسی پیوست؛ در این عرضه که با قیمت هر سهم ۶ ...
فصل بانک - دیدار مدیر استانی بانک صنعت و معدن در خوزستان با فرماندار ماهشهر و مدیرعامل شرکت پتروشیمی فجر انرژی خلیج ...
فصل بانک - وزارت امور اقتصادی و دارایی از دارندگان اوراق مرابحه عام دولتی و اسناد خزانه اسلامی با سررسید تا پایان سال ...
فصل بانک - در عرضه اولیه بورس تهران، ۲۴۹ میلیون و ۱۰۰ هزار سهم معادل پنج درصد از کل سهام پتروشیمی تبریزعرضه شد.
فصل بانک - افزایش هزینه توزیع و تأخیر دروصول مطالبات،مدیریت سرمایه درگردش و حفظ جریان نقدی را به چالش تبدیل کرده است.
فصل بانک - شرکت بیمه دی در نیمه نخست سال ۱۴۰۵ با تقویت همزمان عملکرد بیمه گری و درآمدهای سرمایه گذاری، مسیر سودآوری خود ...
فصل بانک - بانک مرکزی شاخص بهای اجاره مسکن مناطق شهری کشور در سهماهه نخست سال ۱۴۰۵ را منتشر کرد.
فصل بانک - اقتصاد پلتفرمی با فراهم کردن امکان مقایسه قیمت و خدمات عرضهکنندگان در یک بستر مشترک، سازکار رقابت در بازار ...
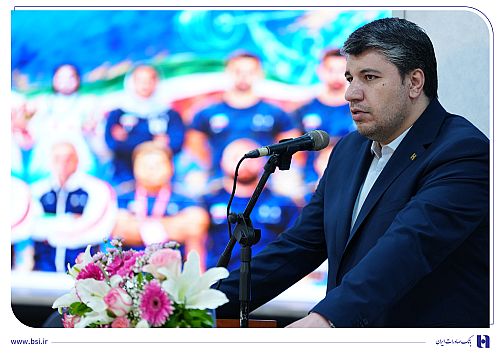
فصل بانک - مدیرعامل بانک صادرات ایران در مراسم تجلیل از ملیپوشان وزنهبرداری، بر اهمیت سرمایهگذاری در حوزههای ورزش و ...

فصل بانک - حجم مبادلات بازار گواهی سپرده کالایی قیر در بورس کالای ایران، در طول یک سال فعالیت از مرز ۲۰ هزار تن معامله ...

فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۵ روز سهشنبه ۵ آبان تا ساعت ...

فصل بانک - مدیر بازار مشتقه و ابزارهای نوین مالی بورس کالای ایران گفت: تا ۲ هفته آینده گواهی سپرده اکسید مولیبدن و ...

فصل بانک - بازارهای جهانی در معاملات چهارشنبه تحت تأثیر همزمان تحولات ژئوپلیتیک خاورمیانه و انتظارات نرخ بهره آمریکا ...
فصل بانک - تعداد سهامداران فعال بازار سهام، اعم از حقیقی و حقوقی در مهر ماه امسال ۲،۱۷۶،۴۴۴ نفر بود.
فصل بانک - شبکه بانکی در شش ماه نخست سال ۱۴۰۵ بالغ ۷ هزار و ۲۳۰ همت تسهیلات پرداخت کرد که نسبت به مدت مشابه سال قبل ۵۷.۲ ...
فصل بانک - بانک مرکزی با اصلاح دستورالعمل تأمین ارز خدماتی، امکان تغییر روش دریافت ارز از حواله به اسکناس را در صورت عدم ...
فصل بانک - مرکز آمارنرخ تورم ماهانه مهر را ۴.۴ درصد، تورم نقطهبهنقطه را ۸۸.۷ درصد و تورم سالانه را ۷۶.۸ درصداعلام ...

فصل بانک - در هفته منتهی به ۶ آبان ۱۴۰۵، میانگین تغییرات شاخص صنایع بورس تهران به منفی ۱.۴۸ درصد رسید و شاخص ۲۹ صنعت از ...
فصل بانک - امروز ۶ آبان ۱۴۰۵، هر گرم طلای ۱۸ عیار با افزایش ۱۸ هزار و ۸۰۰ تومانی به ۲۶ میلیون و ۲۷۷ هزار و ۸۰۰ تومان و ...
فصل بانک - شاخص کل بورس تهران در پایان معاملات امروز با افزایش ۴۰ هزار و ۲۰۹ واحدی، در سطح ۷ میلیون و ۹۶۷ هزار واحد قرار ...
فصل بانک - ولیالله سیف، رئیس کل پیشین بانکمرکزی در یادداشتی به موضوع تابآوری ملی و الزامات آن در مقابله با فشارهای ...
فصل بانک - حسین جلیلی، پژوهشگر دکترای اقتصاد دانشگاه سایمون فریزر در یادداشتی به ۶ راهکار برای حمایت هدفمند از دهکهای ...
فصل بانک - یک نماینده مجلس بر نهادسازی برای تقویت سرمایهگذاری در بخش مولد اقتصاد با استفاده از همه ظرفیتها تاکید کرد.
فصل بانک - عضو کمیسیون انرژی مجلس گفت: استمرار تولید درونزا و جلوگیری از خسارتهای سنگین به صنایع و بخش کشاورزی، ...
فصل بانک - نماینده مجلس تاکید کرد: نهادسازی نوین و هدایت منابع مختلف کشور به سمت بازسازی، سازندگی و توسعه کشور توسط ...
فصل بانک - یک نماینده مجلس گفت: بازطراحی نظام تأمین مالی ونهادسازی برای تقویت سرمایهگذاری زمینهساز بازسازی و سازندگی ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - شرکت بیمه کوثر در نیمه نخست سال ۱۴۰۵ با پرش نزدیک به پنج برابری سود غیرعملیاتی هر سهم و بیش از دو برابر شدن ...
فصل بانک - راهکارهای بهبود فرآیند دریافت اسناد درمانی بازنشستگان و رفع مشکلات مراکز جمعآوری اسناد، در نشست مشترک ...
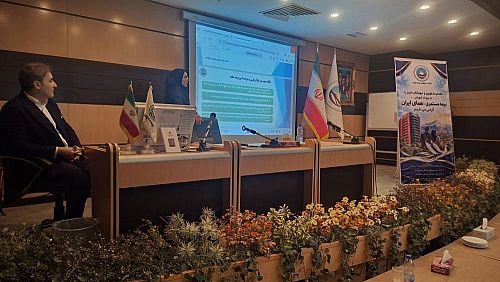
فصل بانک - دوره آموزشی طرح نوین بیمه مستمری «همای ایران» با هدف ارتقای دانش تخصصی شبکه فروش و معرفی ظرفیتهای جدید ...
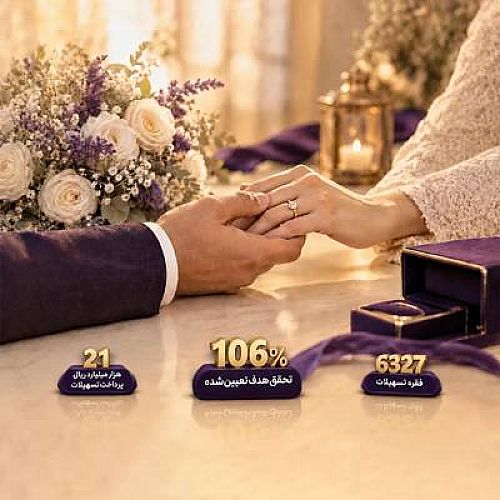
فصل بانک - بانک اقتصادنوین از ابتدای سال ۱۴۰۵ تا پایان مهرماه، ۱۰۶درصد هدف تعیین شده برای تسهیلات قرضالحسنه ازدواج را ...
فصل بانک - بانک سرمایه (سمایه) با جهش خیرهکننده ۱۱۳ درصدی درآمدهای مهرماه و ثبت تراز ماهانه مثبت ۳۰ میلیارد تومانی، گام ...
فصل بانک - هلیه صبورنژاد، عضو هیات مدیره موسسه مطبوعاتی بازار پول وارز در یادداشتی اختصاصی برای ایبنا، توکنسازی ...

فصل بانک - شبکه بانکی در طی شش ماه نخست سال ۱۴۰۵ بالغ ۷ هزار و ۲۳۰ همت تسهیلات پرداخت کرد که نسبت به مدت مشابه سال قبل ...
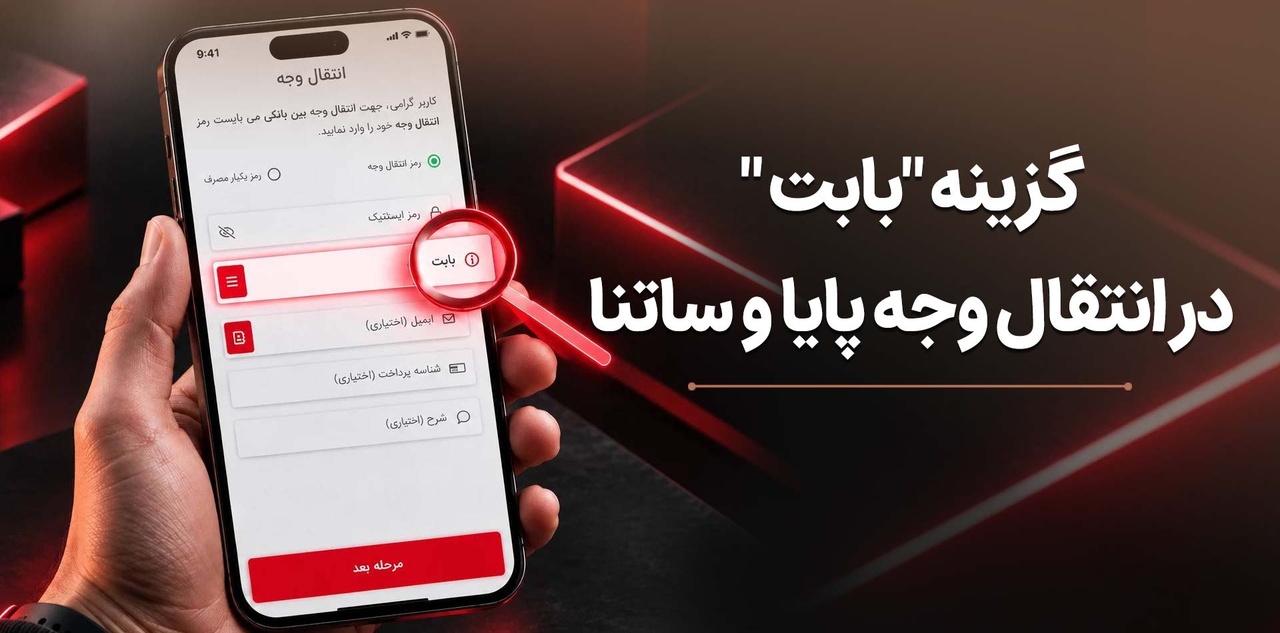
فصل بانک - وقتی حواله پایا یا ساتنا ثبت میکنید، باید علت انتقال را در بخش «بابت» مشخص کنید. بانک مرکزی فهرست این ...
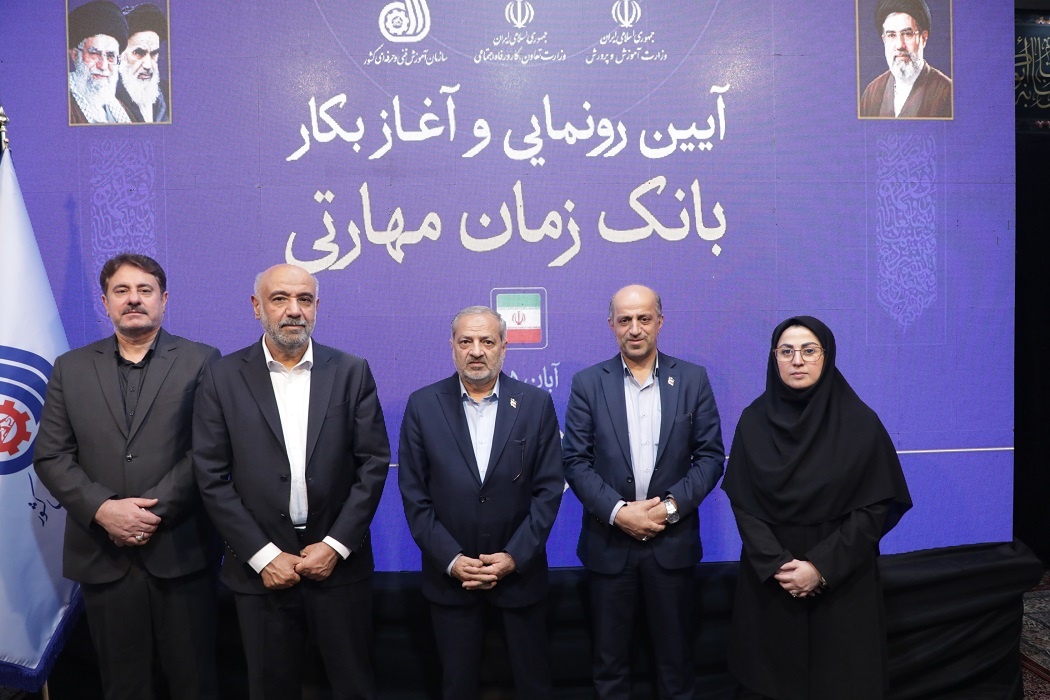
فصل بانک - طرح ملی و محلهمحور «بانک زمان» با حمایتهای همهجانبه مالی، اعتباری و تبلیغاتی بانک رفاه کارگران رونمایی ...
فصل بانک - شماره ۳۲۶ ماهنامه داخلی بانک ملی ایران، ویژه شهریور ۱۴۰۵، با عنوان «فصل اعتماد» و شعار «۹۸ سال کنار ایران» ...
فصل بانک - بانک مرکزی نیوزیلند در تصمیمی غیرمنتظره، نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت، اما اعلام کرد که با توجه ...
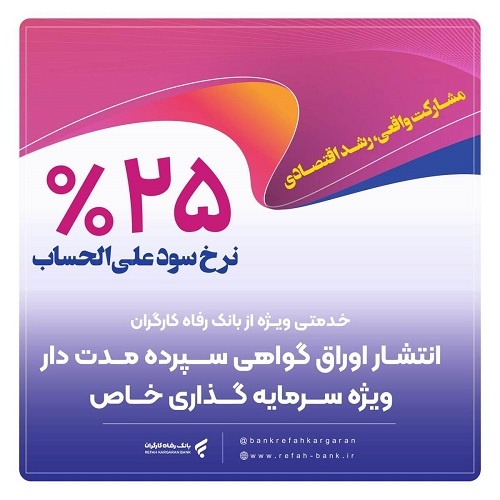
فصل بانک - با هدف حمایت از تولید ملی و اشتغالزایی، اوراق گواهی سپرده مدتدار ویژه سرمایهگذاری (خاص) از سوی بانک رفاه ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز سهشنبه ۵ آبان ۱۴۰۵ مجموع ...

فصل بانک - عضو کمیسیون صنایع و معادن مجلس شورای اسلامی با تشریح راهکارهای پیشبینیشده برای کاهش مشکلات ارزی شرکتهای ...
فصل بانک - رئیس هیئت مدیره بانک مسکن عملکرد دو ساله بانک مسکن در دولت چهاردهم را در زمینه بهبود ساختار مالی و تقویت توان ...
فصل بانک - نرخ فروش دلار آمریکا در مرکز مبادله ایران در روز چهارشنبه ۶ آبان ۱۴۰۵ به ۱۸۶ هزار و ۴۲۰ تومان رسید؛ یورو نیز ...
فصل بانک - طرح تعمیم پوشش بیمه حوادث طبیعی ساختمان به واحدهای تجاری در کمیته تخصصی هیأت امنای صندوق بیمه حوادث طبیعی ...
فصل بانک - منصور بیطرف، روزنامهنگار و تحلیلگر اقتصادی در یادداشتی اختصاصی برای ایبنا، با اشاره به فشارهای تورمی و ...

فصل بانک - گزارشهای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار از معاملات بازار سهام نشان میدهد تعداد ...

فصل بانک - سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه اعلام کرد در ۷ ماه امسال پذیرهنویسی الکترونیک حقتقدم ۴۴ شرکت ...
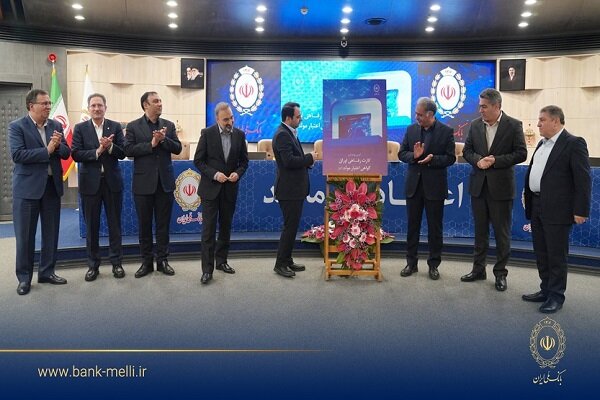
فصل بانک - کارت رفاهی متصل به اوراق گواهی اعتبار مولد «گام» بانک ملی ایران با امکان اعطای تسهیلات تا سقف ۵۰۰ میلیون ...
فصل بانک - انتشار اوراق گواهی سپرده خاص بانک رفاه کارگران برای شرکت صنایع پزشکی فارمد، مسیری برای تامین مالی تولید در ...
فصل بانک - بانک توسعه صادرات ایران در راستای رسالت و مأموریت تخصصی خود، حمایت و تأمین مالی شرکتهای دانشبنیان و فناور ...
فصل بانک - بانک سرمایه (سمایه) با جهش خیرهکننده ۱۱۳ درصدی درآمدهای مهرماه و ثبت تراز ماهانه مثبت ۳۰ میلیارد تومانی، گام ...
فصل بانک - دستور تازه بانک مرکزی انگلیس برای بررسی مستقل ساختار تایید محصولات نئوبانک رولوت (Revolut)، آسیبپذیریهای ...
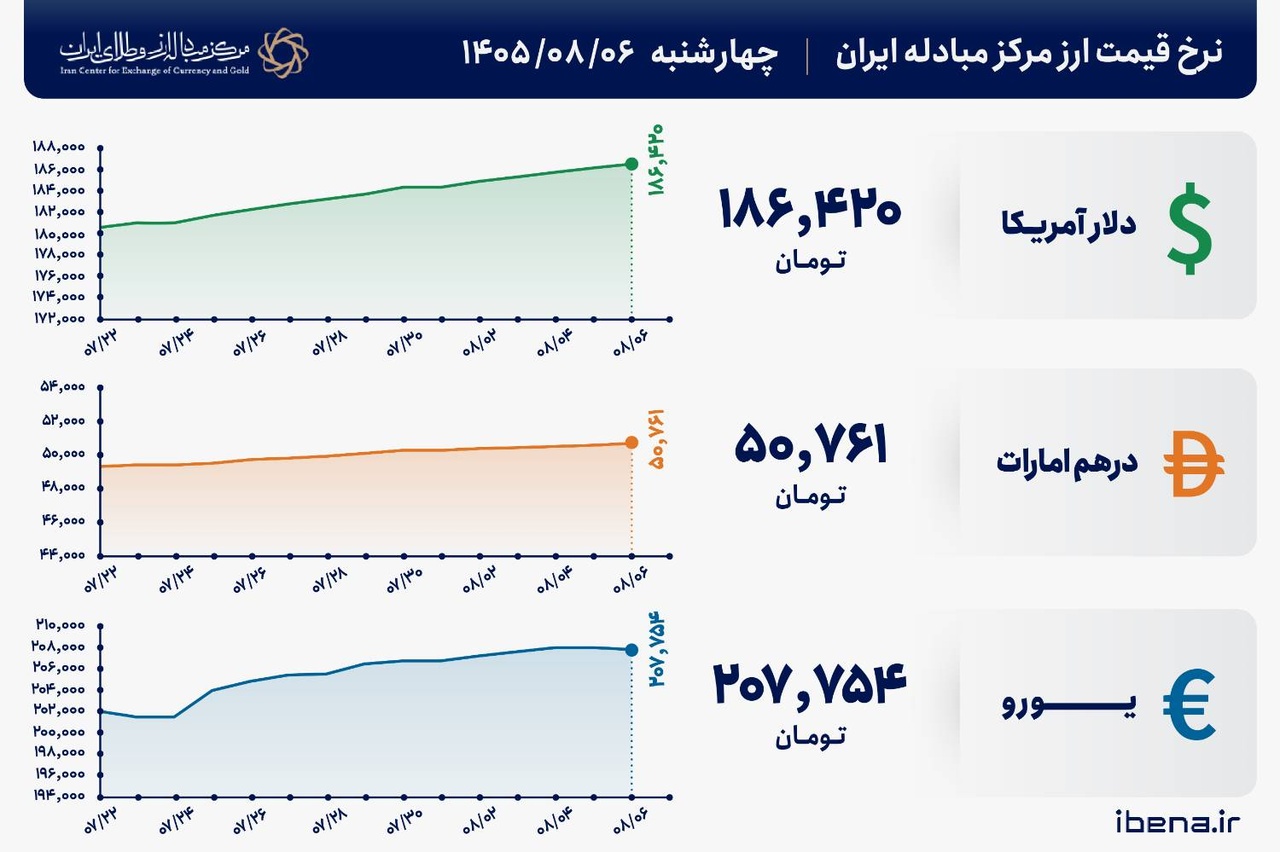
فصل بانک - امروز چهارشنبه ۶ آبان ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۶ هزار و ۴۲۰ تومان ...
فصل بانک - نسبت کفایت سرمایه، شاخصی کلیدی برای سنجش توان بانکها در جذب زیانهای احتمالی و حفظ ثبات مالی است؛ شاخصی که ...
فصل بانک - ابلاغ مصوبه جدید سران قوا،علاوه بر حقوق ورودی خودرو،سازوکار بورسی تخصیص ثبت سفارش واردات را نیز مطرح کرده ...
فصل بانک - قیمت جهانی طلا با افزایش قیمت نفت به ۴ هزار و ۴۵ دلار رسید.

فصل بانک - در معاملات امروز چهارشنبه ۶ آبان، بازار فیزیکی بورس انرژی ایران میزبان عرضه ۶۹ هزار و ۵۴۶ تن فرآورده ...

فصل بانک - پنجمین نشست «فصل مشترک؛ نهاد و ناظر» با هدف بررسی ظرفیت شرکتهای تامین سرمایه در توسعه بازار و حوزههایی ...

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۵۷.۲ همت ...

فصل بانک - شرکت بیمه تجارت نو (بنو) در دوره ۷ ماهه منتهی به مهر ۱۴۰۵ با کسب ۱۰۴۰۸ میلیارد تومان درآمد حق بیمه صادره، رشد ...

فصل بانک - شرکت بیمه زندگی ایساتیس (بتیس) در دوره ۷ ماهه منتهی به مهر ۱۴۰۵ با کسب ۶۵۸ میلیارد تومان درآمد حق بیمه صادره ...
فصل بانک - شرکت بیمه کارآفرین (وآفری) در دوره ۷ ماهه منتهی به مهر ۱۴۰۵ با کسب ۱۴۷۲۶ میلیارد تومان درآمد حق بیمه صادره و ...

فصل بانک - بورس کالای ایران امروز چهارشنبه ۶ آبان ۱۴۰۵ میزبان عرضه ۴۳۶ هزار و ۸۳۸ تن انواع محصول است.
فصل بانک - آینده بانکداری ممکن است دیگر به این وابسته نباشد که کدام بانک اپلیکیشن جذابتر یا خدمات دیجیتال سریعتری ...
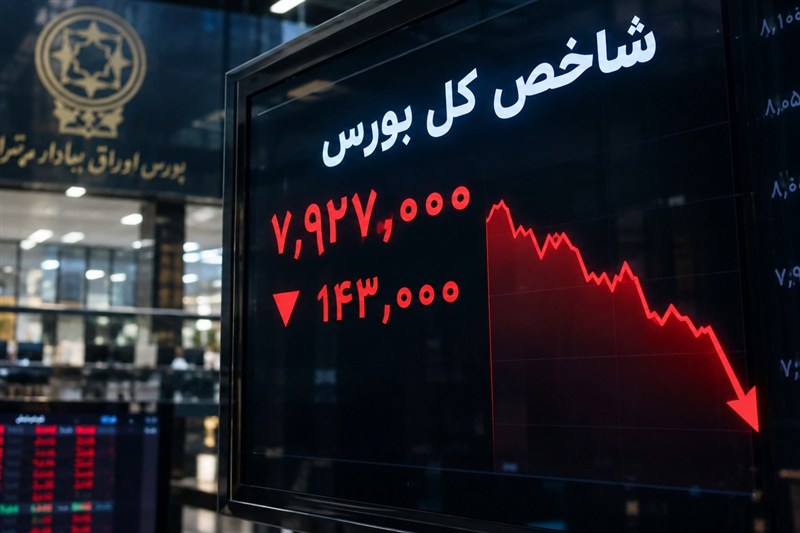
فصل بانک - شاخص کل بورس تهران در دقایق نخست معاملات امروز با افت ۰.۹۵ درصدی به ۷ میلیون و ۸۵۲ هزار و ۲۱۶ واحد رسید.
فصل بانک - تغییرات سریع شاخص بورس، در کنار نوسان ورود و خروج نقدینگی، ارزیابی مسیر آینده بازار سهام را دشوار کرده است.
فصل بانک - مدیر نظارت بر بورسهای سازمان بورس گفت: معاملات «اوراق امتیاز» در بازار سرمایه توسعه مییابد.
فصل بانک - ابلاغ مصوبه جدید سران قوا،علاوه بر حقوق ورودی خودرو،سازوکار بورسی تخصیص ثبت سفارش واردات را نیز مطرح کرده ...
فصل بانک - پذیرهنویسی سی و هفتمین صندوق طلا، از شنبه آینده در بورس کالا آغاز می شود.

فصل بانک - مدیر نظارت بر بورسهای سازمان بورس و اوراق بهادار از موافقت شورای عالی بورس و اوراق بهادار با توسعه معاملات ...
فصل بانک - با تصویب هیئتمدیره شرکت ساختمانی معلم، مجتبی حیدری بهبهانی با سابقه مدیریت در صنعت ساختمان و شرکتهای تابعه ...
فصل بانک - بانک مرکزی بر کنترل نوسانات ارز و تأمین کالاهای اساسی و دارو تأکید دارد و کارشناسان نیز مقابله با جنگ ...
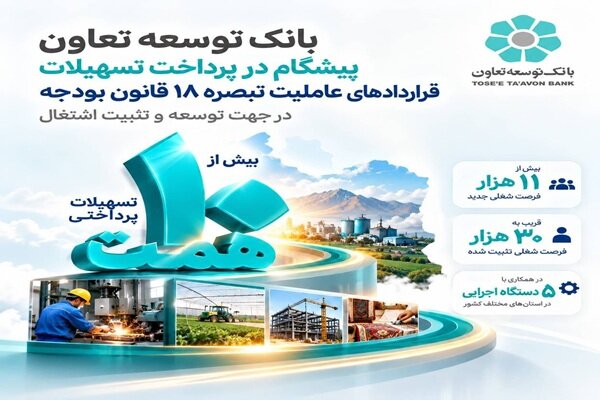
فصل بانک - مدیرعامل بانک توسعه تعاون از کسب رتبه نخست این بانک از لحاظ میزان تسهیلات پرداختی قراردادهای عاملیت تبصره ۱۸ ...

فصل بانک - مبادلات صندوقهای طلا و نقره در روز سهشنبه با تداوم ورود پول حقیقی به هر ۲ گروه همراه شد. در این روز، ...
فصل بانک - پایگاه خبری بازار سرمایه ایران (سنا) با همکاری و همراهی کارشناسان اقتصادی، برنامه «سنجشگر» را تولید ...
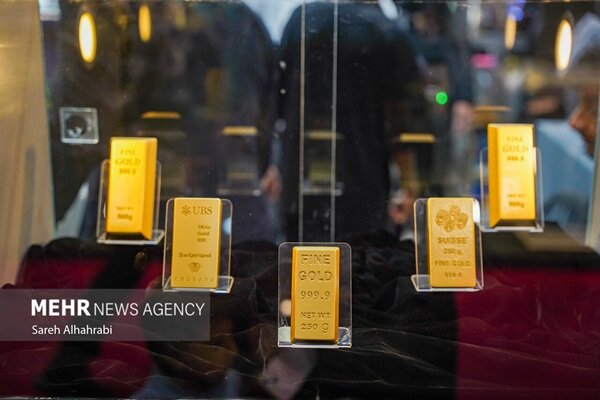
فصل بانک - در نوزدهمین حراج شمش طلای استاندارد مرکز مبادله ایران، صنعتگران ۹۲ کیلوگرم شمش یک کیلوگرمی خریدند.
فصل بانک - معاون سازمان امور مالیاتی اعلام کرد که مالیات ۸۳ درصد مؤدیان برای عملکرد سال ۱۴۰۴ کمتر از ۱۰ میلیون تومان ...
فصل بانک - بانک کشاورزی در هفتماه نخست سال جاری با پرداخت ۱۷۷ همت تسهیلات نقدی و تخصیص ۱۲۵ همت در قالب ابزارهای تعهدی ...
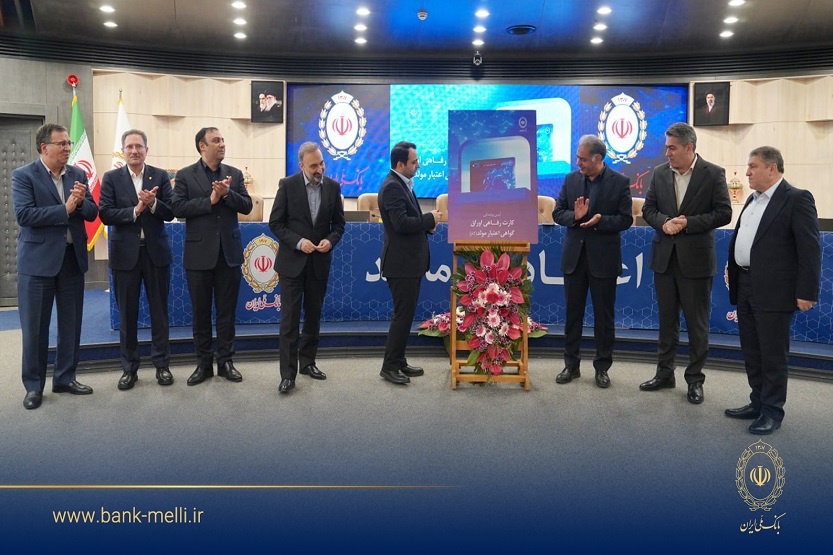
فصل بانک - کارت رفاهی متصل به اوراق گواهی اعتبار مولد «گام» بانک ملی ایران با امکان اعطای تسهیلات تا سقف ۵۰۰ میلیون ...
فصل بانک - در شرایطی که دسترسی به منابع مالی جهت تامین نیازهای خانوار اهمیت بیشتری پیدا کرده است، بانک تجارت با توسعه و ...
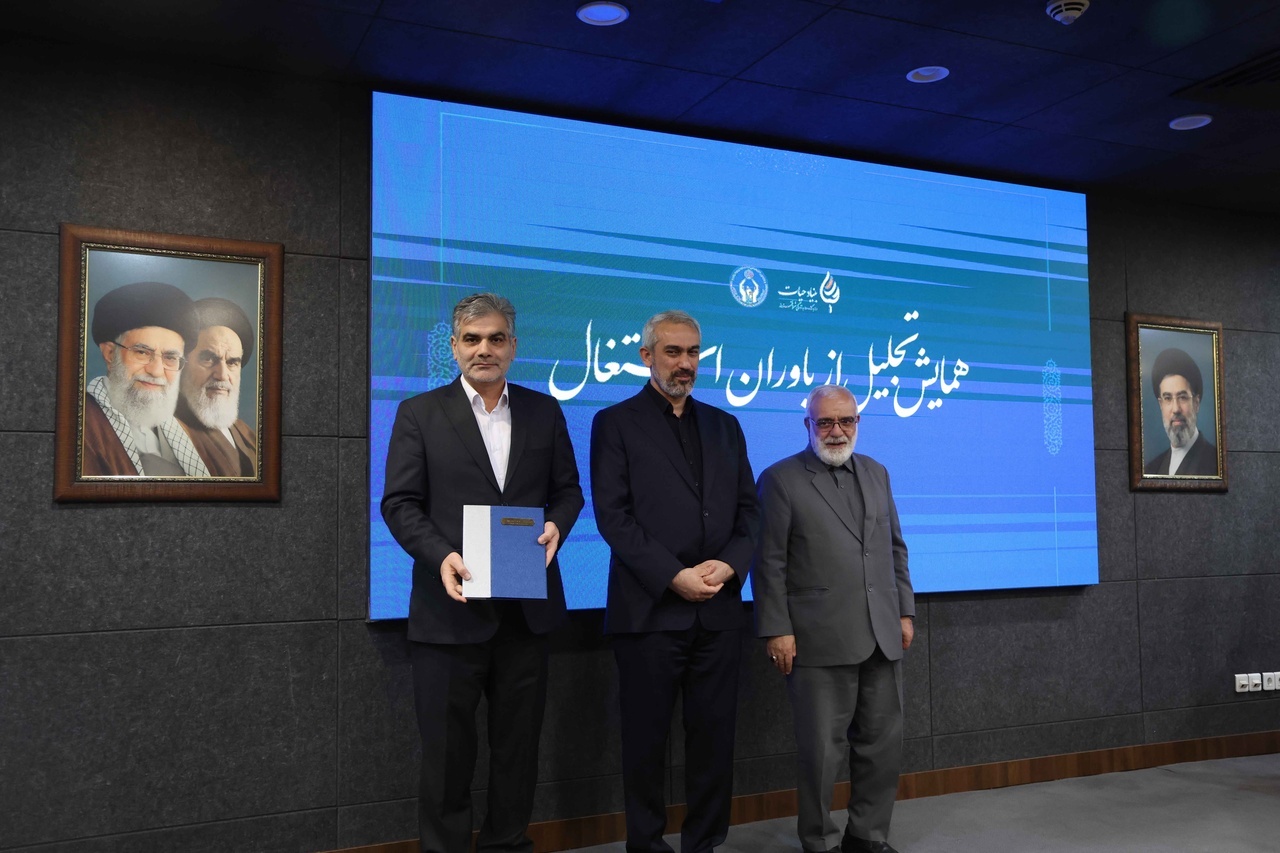
فصل بانک - در همایش تجلیل از یاوران اشتغال و خودکفایی از عملکرد بانک مهر ایران در پرداخت تسهیلات اشتغالزایی تجلیل شد.
فصل بانک - ریسکهای سیاسی و کسری بودجه، مهمتر از گزارشهای ۶ ماهه بورس هستند.

فصل بانک - آغاز معاملات ثانویه صندوق سرمایهگذاری پروژه پایدار انرژی هورسان از ۱۱ مهر و تأمین مالی ۱۱۰ هزار میلیارد ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز دوشنبه ۴ آبان تا ساعت ...

فصل بانک - نایب رئیس کمیسیون آموزش و تحقیقات مجلس شورای اسلامی، نهادسازی مالی و بهرهگیری همزمان از ظرفیتهای بازار ...
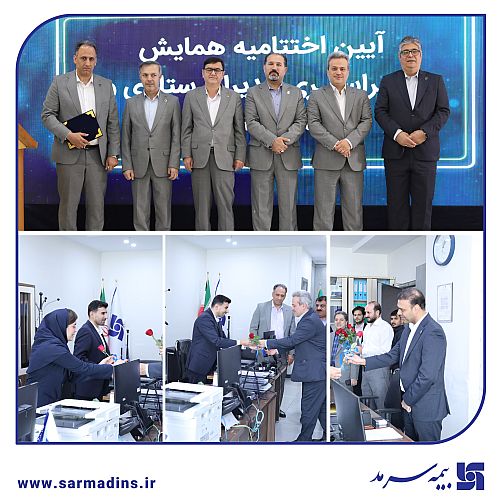
فصل بانک - همزمان با سیزدهمین سالروز تأسیس بیمه سرمد از تلاشهای بیوقفه همچنین عملکرد مثبت و مؤثر برخی مدیریتهای ستادی ...
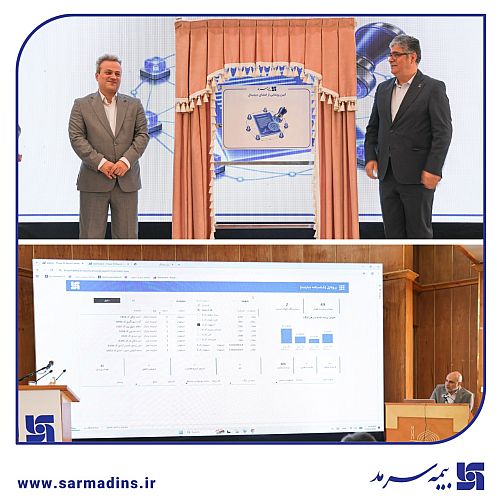
فصل بانک - در جریان برگزاری همایش سراسری مدیران شرکت، از دو زیرساخت استراتژیک و نوین "امضای دیجیتال" و "داشبورد اختصاصی ...
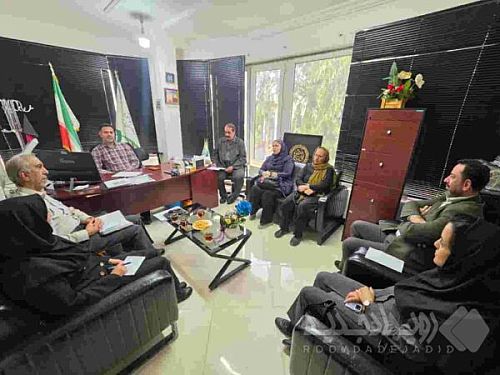
فصل بانک - مدیر بیمه دی استان لرستان در نشست مشترک با رئیس صندوق بازنشستگی استان و نمایندگان کانونهای بازنشستگان، بر ...
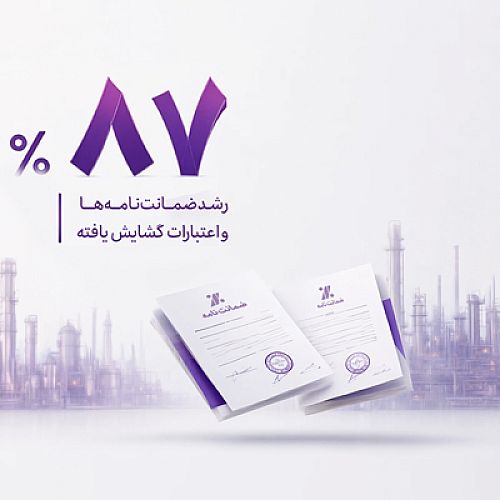
فصل بانک - میزان ضمانتنامه صادره و اعتبارات گشایشیافته بانک اقتصادنوین در پایان شهریورماه سال جاری نسبت به مدت مشابه ...
فصل بانک - بانک رفاه کارگران و شرکتهای تابعه با حضور در بیستمین نمایشگاه بینالمللی صنایع معدنی، ماشینآلات و تجهیزات ...
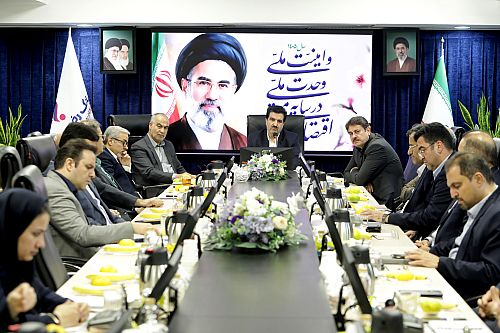
فصل بانک - مدیرعامل بانک رفاه کارگران در وبینار ارتباط مستقیم با مدیران و مسئولان شرکت ذوبآهن اصفهان، بر حمایت ...
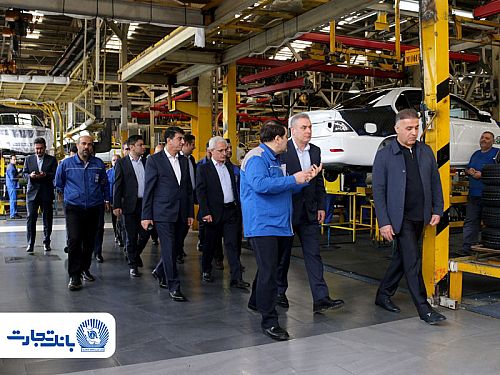
فصل بانک - قائممقام مدیرعامل و عضو هیاتمدیره بانک تجارت در سفر یکروزه به استان آذربایجان شرقی از پروژههای کلان و ...

فصل بانک - ثبت اسناد اولیه عرضه اولیه سهام (IPO) شرکت آنتروپیک در روز دوشنبه، تناقضهای چشمگیر مدل کسبوکار تب ...
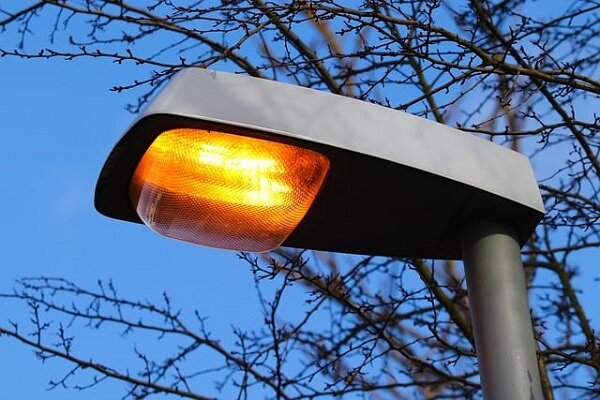
فصل بانک - معاون بهرهبرداری و دیسپاچینگ شرکت توزیع نیروی برق تهران بزرگ از اجرای طرحی با اعتبار بیش از ۱۰۰ میلیارد ...

فصل بانک - بازارهای جهانی در معاملات روز سهشنبه تحت تأثیر همزمان تحولات ژئوپلیتیک خاورمیانه، تقویت دلار و انتظار برای ...
فصل بانک - بیمه البرز در کمتر از ۶ ماه با ثبت سود ۶۲ هزار میلیارد ریالی (برابر با کل سال گذشته)، تزریق ۲۵ هزار میلیارد ...

فصل بانک - شرکت بیمه سرمد در نیمه نخست سال ۱۴۰۵ با رشد ۳۳۵ درصدی درآمد سرمایه گذاری از محل منابع بیمه ای و افزایش ۶۰ ...
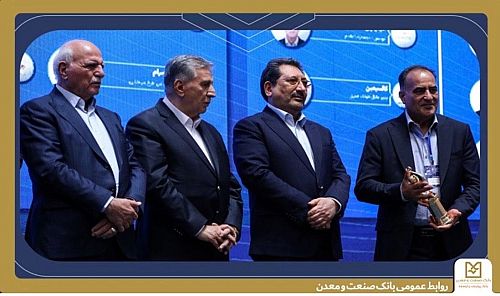
فصل بانک - شرکت سرمایهگذاری صنایع شیمیایی ایران در سیامین دوره آیین روز ملی صادرات، عنوان صادرکننده نمونه ملی را کسب ...

فصل بانک - سخنگوی قوه قضاییه :بانک ایران زمین مبلغ ۱۱۴ هزارمیلیارد از بدهی خود به بانک مرکزی را پرداخت کرد.

فصل بانک - سپردهگذاری مرکزی اعلام کرد در مهر امسال، ۵۴۵ گواهی تمکن مالی الکترونیک صادر شده است.

فصل بانک - مراسم معرفی سرویس توثیق داراییهای بازار سرمایه، امروز سهشنبه، ۵ آبان ۱۴۰۵ با حضور جمعی از فعالان بازار ...
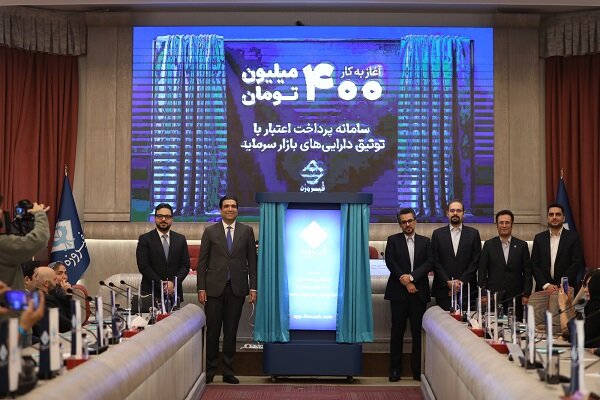
فصل بانک - سامانه اعتبار خرید فیروزه با اتصال به زیرساخت توثیق الکترونیکی سپردهگذاری مرکزی، امکان دریافت اعتبار تا سقف ...
فصل بانک - هر گرم طلای ۱۸ عیار امروز سهشنبه ۵ آبان در بازار تهران با رشد حدود ۳۵ هزار تومانی به ۲۶ میلیون و ۱۶۴ هزار ...
فصل بانک - بانک مرکزی اندونزی در شرایط افت بیسابقه بازار سهام و تضعیف روپیه، نرخ بهره اصلی را در سطح ۵.۷۵ درصد ثابت نگه ...
فصل بانک - سیزدهمین همایش «بانکداری نوین و نظامهای پرداخت» به همت بانک مرکزی، پژوهشکده پولی و بانکی و شرکت ملی ...
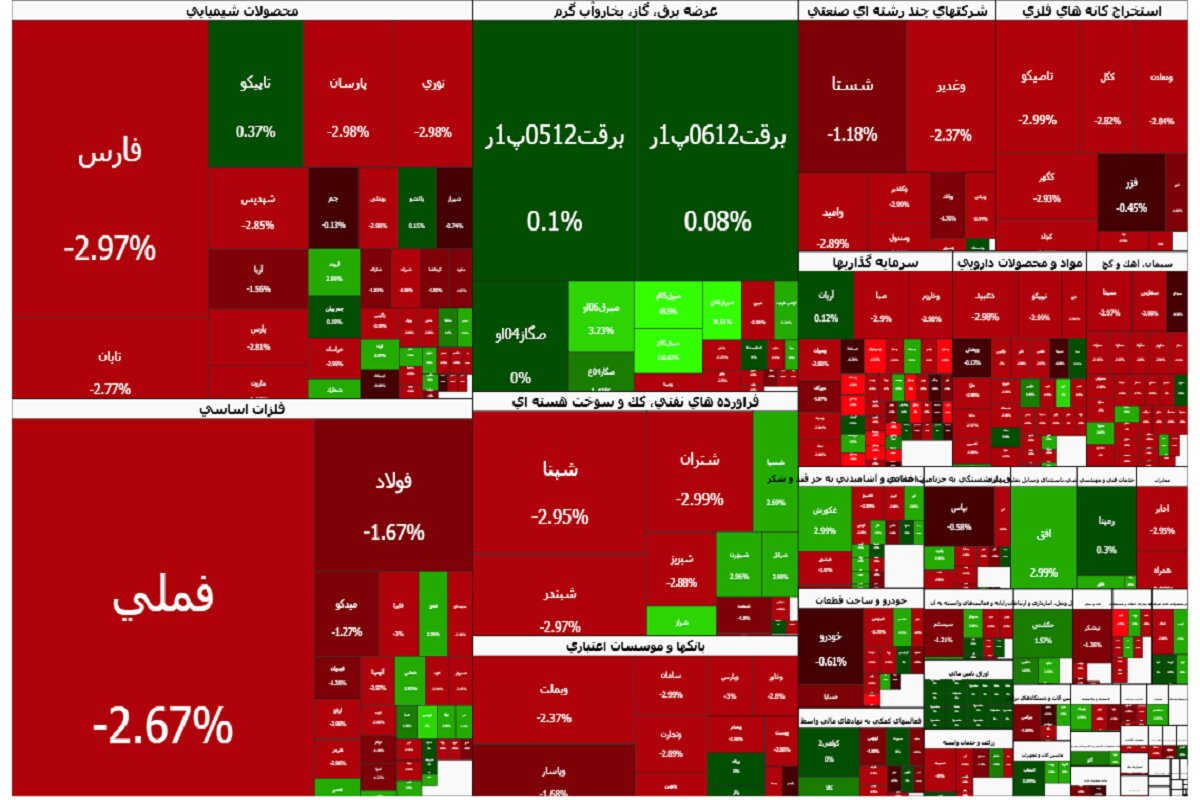
فصل بانک - شاخص کل بورس تهران در چهارمین روز کاری آبان با افت ۱.۷۷ درصدی به ۷ میلیون و ۹۲۶ هزار واحد رسید؛ همزمان، ۷ ...

فصل بانک - در جریان مبادلات روز سهشنبه جو غالب بر بازار سهام منفی بود و نماگرهای بورس با کاهش همراه شدند. میانگین ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - صندوقهای درآمد ثابت ارزی با سود ۵ درصدی دلاری، تلاشی تازه برای جذب داراییهای راکد خانگی و رقابت با بازار ...
فصل بانک - معافیت واردات طلای خام از سقف معافیتهای مالیاتی بودجه مستثنا شد.
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۲۰۳ هزار تومان و قیمت سکه طرح جدید ۲۶۷میلیون و ۷۰۰ هزار تومان شد.
فصل بانک - شاخص کل بورس با افت ۱.۷۲ درصدی به کانال ۷.۹ میلیون واحد بازگشت و خروج پول حقیقی شدت گرفت.
فصل بانک - اعطای تسهیلات به شرکتهای دانشبنیان توسط بانک صادرات ایران در شش ماه نخست سال جاری، ۶۹ درصد افزایش یافت.
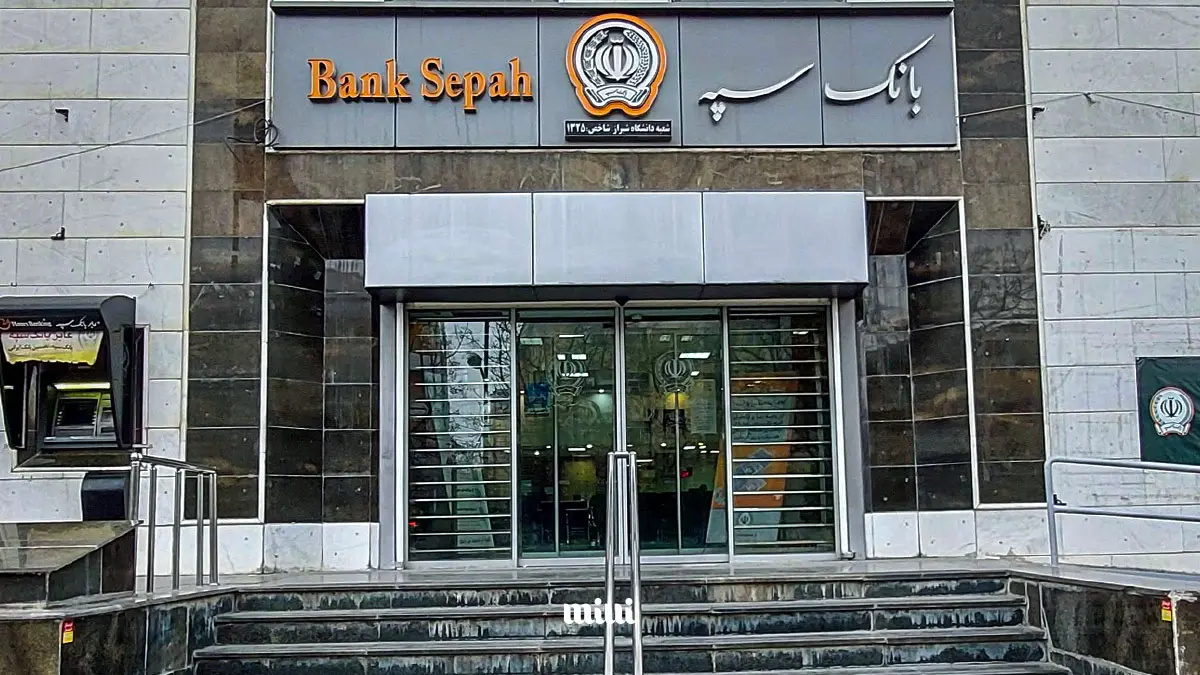
فصل بانک - بانک سپه در راستای اجرای قانون جهش تولید مسکن از ابتدای سال جاری تاکنون ۵۴ هزار میلیارد ریال تسهیلات ساخت ...
فصل بانک - با عبور قیمت فروش حواله دلار از سطح ۱۸۶ هزار تومان، روند افزایشی ارزها در مرکز مبادله ادامه یافت.
فصل بانک - میزان ضمانتنامه صادره و اعتبارات گشایشیافته بانک اقتصادنوین در پایان شهریورماه امسال نسبت به مدت مشابه سال ...
فصل بانک - دادستان تهران از بازداشت ۶۱ نفر در پروندههای مرتبط با تخلفات ارزی و ارسال ۴۲ پرونده به دادگاه خبر داد.
فصل بانک - بانک مرکزی اعلام کرد فایل صوتی منتشرشده درباره وضعیت بانکهای خصوصی، جعلی و تولیدشده با هوش مصنوعی است و این ...
فصل بانک - عباس ملکی، استاد سیاستگذاری انرژی دانشگاه صنعتی شریف و محمدجواد رستمی، دانشآموخته سیاستگذاری اقتصادی و ...
فصل بانک - بانک مرکزی اعلام کرد فایل صوتی منتشرشده منتسب به بانک مرکزی در خصوص وضعیت بانکهای خصوصی جعلی است.

فصل بانک - نمایندگان مجلس مهدی طغیانی و سیدفرید موسوی را به عنوان عضو ناظر در شورای عالی بورس و اوراق بهادار انتخاب ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز دوشنبه ۴ آبان ۱۴۰۵ مجموع ارزش ...
فصل بانک - انتشار جزئیات ذخایر ارزی در جنگ اقتصادی، ابزار تحریمگران را تقویت کرده و با تحریک انتظارات تورمی، معیشت ...
فصل بانک - معاون مدیرعامل بانک مسکن در امور اعتباری از شتابگیری روند پرداخت تسهیلات قرضالحسنه صندوق ملی مسکن به ...
فصل بانک - بیمه نوین با عرضه بیمه بدنه اتوپلاس در دو طرح طلایی و پلاتینی، جبران خسارت های خودرو را با خدماتی مانند اعزام ...
فصل بانک - شرکت سهامی بیمه ایران در راستای توسعه خدمات غیرحضوری، تسهیل دسترسی شهروندان به پوششهای بیمهای و ارتقای کیفی ...

فصل بانک - بورس تهران و فرابورس ایران با انتشار اطلاعیههایی، نتایج امتیازدهی حاکمیت شرکتی ناشران پذیرفتهشده در بورس ...
فصل بانک - افزایش نااطمینانیهای بیرونی بار دیگر نقدینگی، نرخ ارز و تورم انتظاری را در کانون توجه قرار داده است؛ بازگشت ...
فصل بانک - دارندگان داراییهای بورسی میتوانند با توثیق سهام، تا سقف ۴۰۰ میلیون تومان اعتبار خرید دریافت کنند.
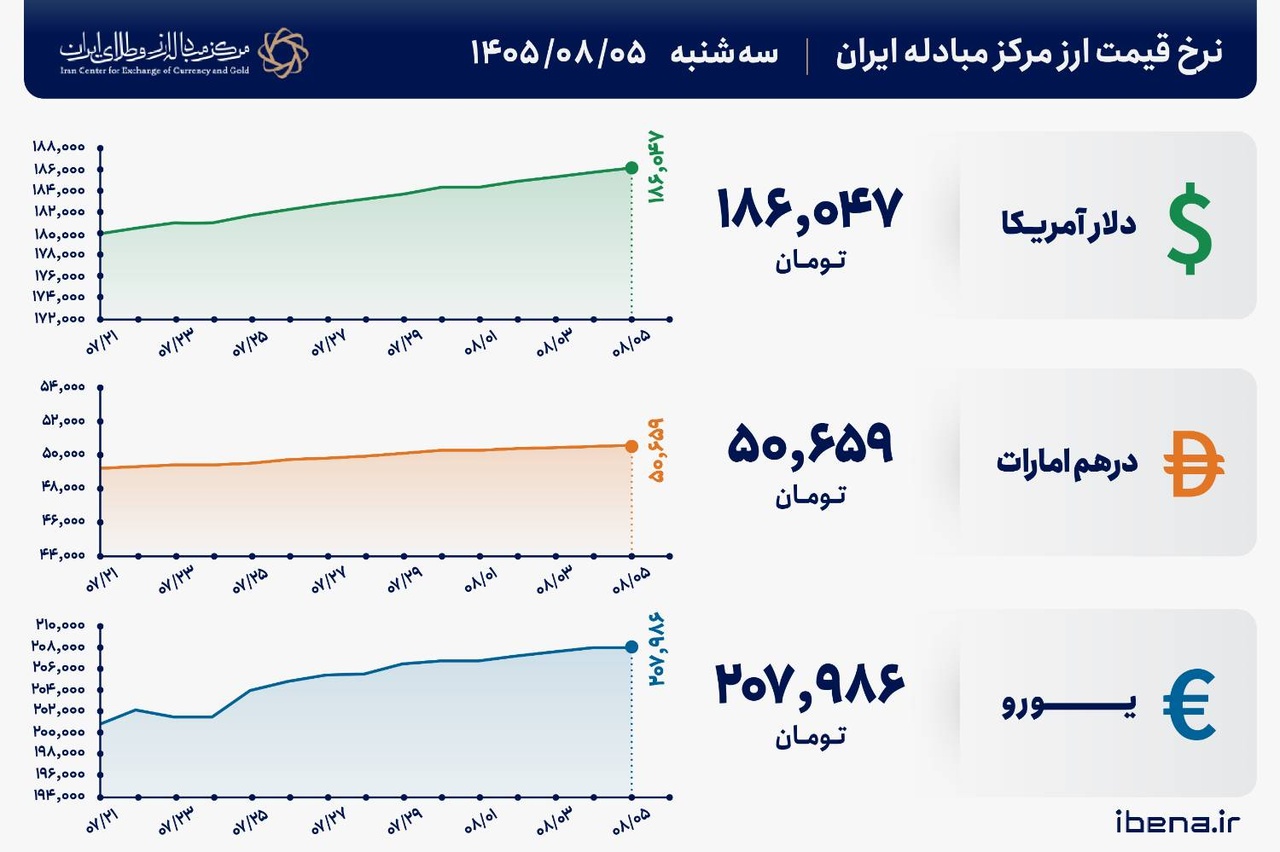
فصل بانک - امروز سهشنبه ۵ آبان ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۶ هزار و ۴۷ تومان و ...

فصل بانک - نخستین طرح ۱۰۰ میلیارد تومانی تأمین مالی جمعی با ضمانت پرداخت بانک ملت، با هدف تأمین سرمایه در گردش یک شرکت ...

فصل بانک - بازار فیزیکی بورس کالای ایران در ماه مهر ۱۴۰۵، در ۳ رینگ محصولات صنعتی، پتروشیمی و فرآوردههای نفتی، ۴۹۴ هزار ...
فصل بانک - مدیرعامل بانک سینا با تأکید بر ضرورت شتاببخشی به رشد منابع و تقویت جایگاه رقابتی بانک گفت: دستیابی به اهداف ...
فصل بانک - برای انتقال پول، کارتبهکارت بهتره یا شبا؟ هر روش سقف و زمان انتقال متفاوتی داره؛ از انتقالهای فوری و ...

فصل بانک - پذیرهنویسی واحدهای سرمایهگذاری صندوق سرمایهگذاری در اوراق بهادار مبتنی بر کالای آسمان با نماد «آرژان» از ...

فصل بانک - شرکت پتروشیمی تبریز با انتشار ۲ اطلاعیه جداگانه در سامانه کدال، توضیحات تکمیلی خود را درباره زمان راهاندازی ...
فصل بانک - قیمت جهانی طلا با توجه به افزایش ارزش دلار با کاهش ۰.۳ درصدی به ۴ هزار و ۱۰ دلار رسید.
فصل بانک - طلب ۴ میلیارد بورویی واردکنندگان کالای اساسی توسط وزارت اقتصاد، جهاد کشاورزی، بانک مرکزی و گمرک تایید شد.

فصل بانک - پیش نویس ضابطه بازار مبادلات آب نامتعارف در بورس انرژی در سامانه پایگاه اطلاعرسانی قوانین و مقررات کشور ...

فصل بانک - رییس اداره تنقیح مقررات، طرحها و لوایح سازمان بورس و اوراق بهادار از ابلاغ قانون پشتیبانی و رفع موانع تولید ...
فصل بانک - مرکز مبادله ارز و طلای ایران نرخ حواله دلار، یورو، درهم، یوآن و روبل را برای سهشنبه پنجم آبان ۱۴۰۵ اعلام ...
فصل بانک - در معاملات امروز سهشنبه ۵ آبان بازار فیزیکی بورس انرژی ایران میزبان عرضه ۳ میلیون و ۱۵۴ هزار و ۴۴۵ تن ...

فصل بانک - امروز سه شنبه ۵ آبان ۶۲۲ هزار و ۴۰۶ تن انواع محصول در تالارهای مختلف بورس کالای ایران روی میز فروش میرود.

فصل بانک - مدیریت پژوهش، توسعه و مطالعات اسلامی سازمان بورس و اوراق بهادار نشست تخصصی «بررسی فرآیندهای عرضه اولیه سهام ...

فصل بانک - وزارت امور اقتصادی و دارایی در اجرای شیوهنامه اجرایی استفاده از وجوه مازاد موقت در بازار سرمایه، امروز ...
فصل بانک - خبرهای مثبت شاید در کوتاهمدت تقاضا را در بورس تقویت کند، اما روند پایدار به تداوم نشانههای مثبت وابسته ...

فصل بانک - واحدهای سرمایهگذاری صندوق مبتنی بر کالای اعتبار با نماد معاملاتی «تاج»، از روز شنبه ۹ آبان ۱۴۰۵ به مدت ۳ روز ...

فصل بانک - مبادلات صندوقهای طلا و نقره در روز دوشنبه با تغییرات متفاوتی همراه شد. ارزش مبادلات صندوقهای طلا ۱۵ درصد ...

فصل بانک - یک کارشناس پولی و بانکی، با تأکید بر پیوند ریسک نقدینگی و اعتباری گفت: بانکها برای حفظ ثبات مالی باید به ...

فصل بانک - بورس تهران در اطلاعیهای از عرضه سهام گروه مپنا به صورت عمده (غیرمدیریتی) خبر داد.

فصل بانک - سازمان بورس، بازنگری در ساختار صندوق های سرمایه گذاری سهامی اهرمی را به کلیه ارکان ابلاغ کرد.
فصل بانک - دستورالعمل صدور مجوز تاسیس و فعالیت کارگزاری و مقررات مرتبط توسط سازمان بورس اصلاح میشود.
فصل بانک - در جلسه هیات واگذاری که با حضور وزیر اقتصاد برگزار شد عرضه ۴ شرکت دولتی به تصویب رسید.
فصل بانک - سازمان بورس، حد نصاب سرمایهگذاری صندوق های سرمایهگذاری در اوراق بهادار مبتنی بر کالا را اصلاح کرد.
فصل بانک - نبض سودآوری بانک اقتصاد نوین در نیمه نخست سال ۱۴۰۵ تندتر زد و سود خالص این بانک با رشد ۹۶ درصدی به ۱۳۹ هزار و ...
فصل بانک - بانک ملی ایران از آغاز مزایده سراسری آبانماه ۱۴۰۵ خبر داد و مهلت دریافت اسناد تا ۱۴ آبانماه از طریق سامانه ...
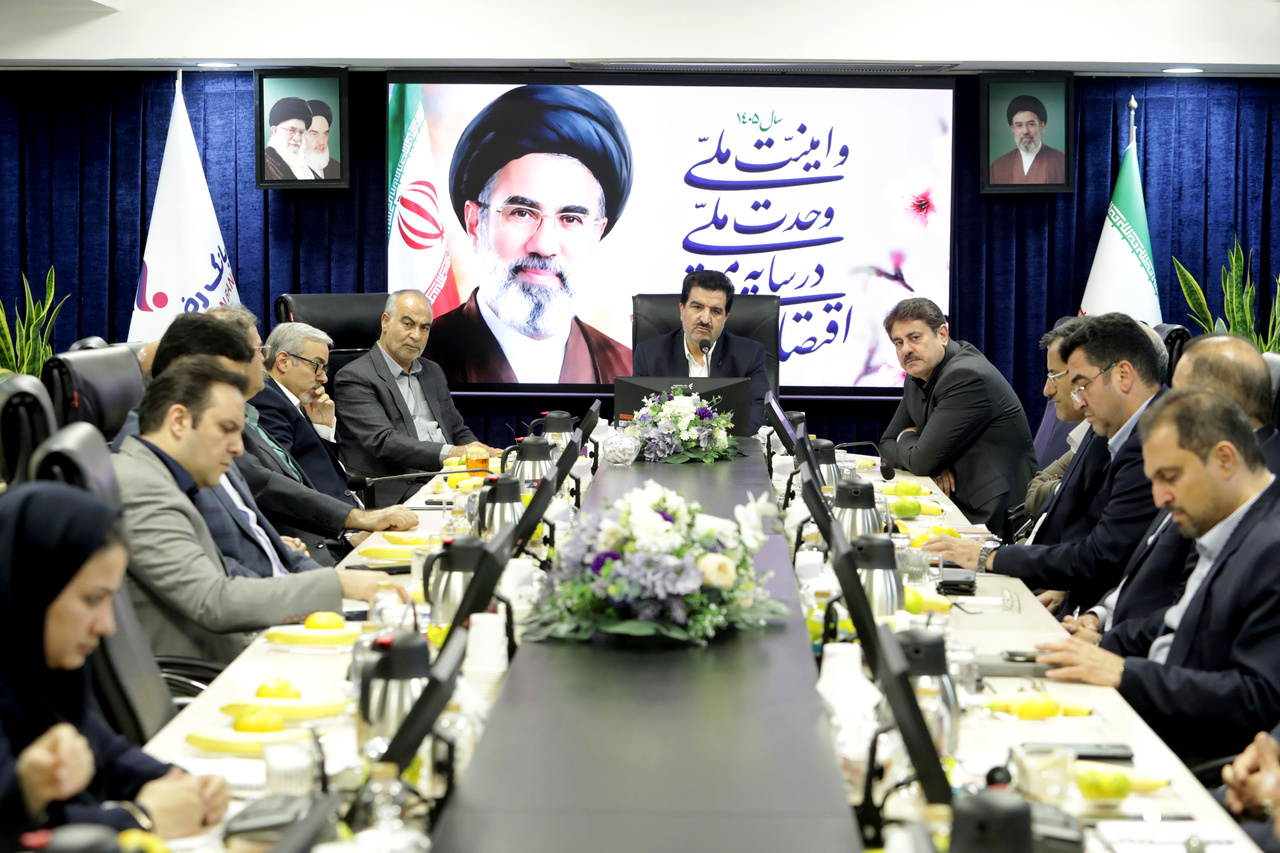
فصل بانک - مدیرعامل بانک رفاه در نشست با مدیران ذوبآهن، بر تأمین مالی پایدار و رفع موانع تولید برای بازگشت این غول ...
فصل بانک - مدیرعامل بانک رفاه از ابزارهای نوین تأمین مالی برای حمایت از تولید و رونق کسبوکارهای اندیمشک خبر داد.
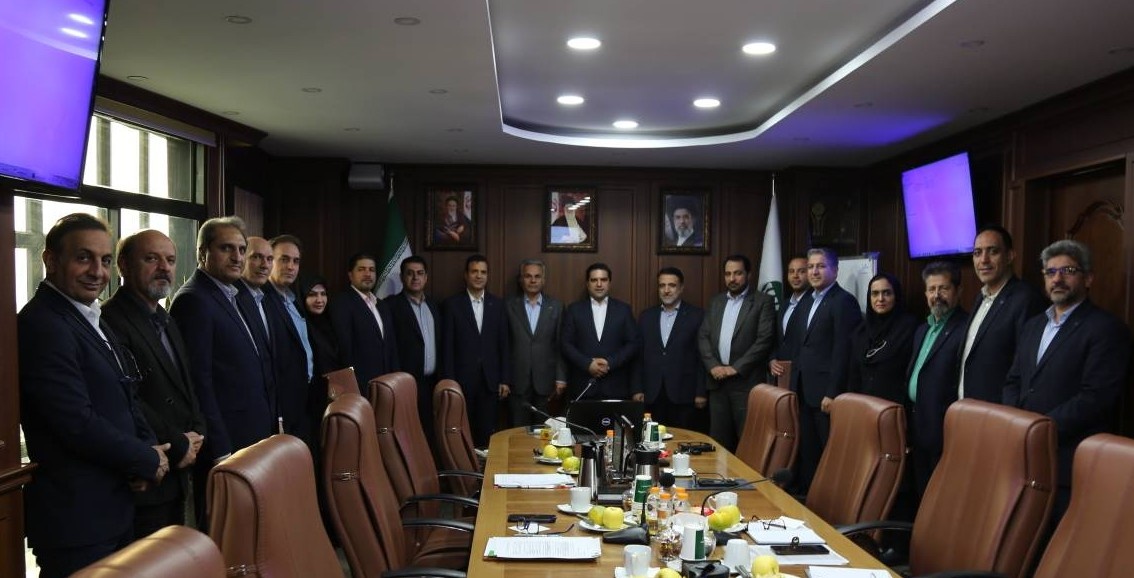
فصل بانک - حمید بنائیان در مراسم معارفه مدیران جدید پستبانک، جانشینپروری و گردش شغلی را موتور محرک توسعه پایدار بانک ...
فصل بانک - پژوهشکده پولی و بانکی در گزارشی تحلیلی، بر ضرورت تقویت تابآوری نظام پرداخت کشور در شرایط جنگ تأکید کرده و ...
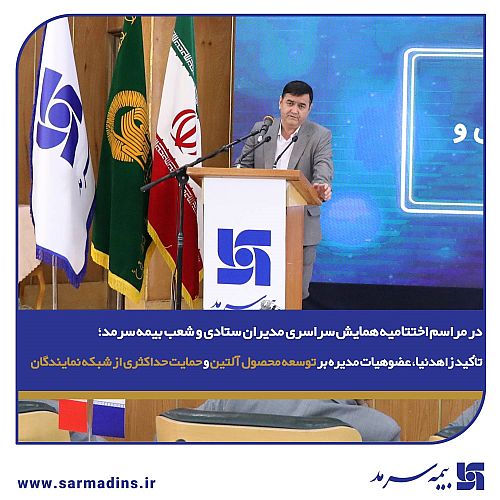
فصل بانک - محمد زاهدنیا عضو هیأت مدیره شرکت در آیین اختتامیه همایش سراسری مدیران ستادی و شعب بر ضرورت افزایش سرعت ...
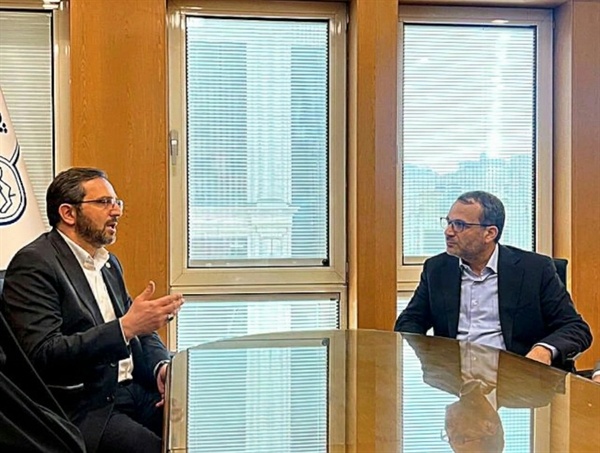
فصل بانک - مدیرعامل بانک کشاورزی در دیدار با مدیرعامل شرکت صنایع شیر ایران، بر اولویت حمایت از صنایع تبدیلی و تأمین ...
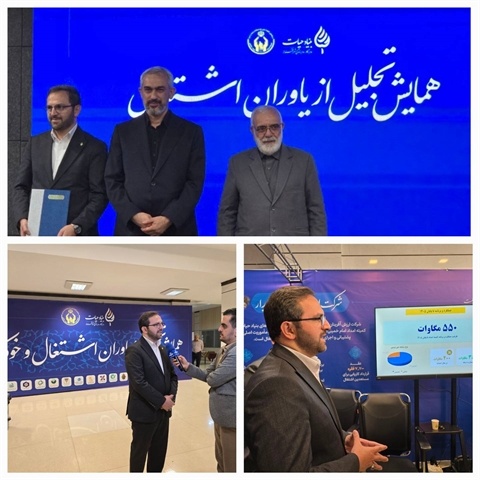
فصل بانک - معاون مدیرعامل بانک مسکن در امور اعتباری از شتابگیری روند پرداخت تسهیلات قرضالحسنه صندوق ملی مسکن به ...
فصل بانک - در جریان برگزاری همایش تجلیل از یاوران اشتغال کمیته امداد امام خمینی(ره) با حضور وزیر امور اقتصادی و دارایی، ...
فصل بانک - مدیرعامل بانک کشاورزی در دیدار با مدیرعامل شرکت صنایع شیر ایران، بر اولویت حمایت از صنایع تبدیلی و تأمین ...

فصل بانک - مناقشه بر سر واردات خودرو و افزایش قیمتها در بازاری کممعامله، بار دیگر تعارض میان منافع واردکنندگان و ...
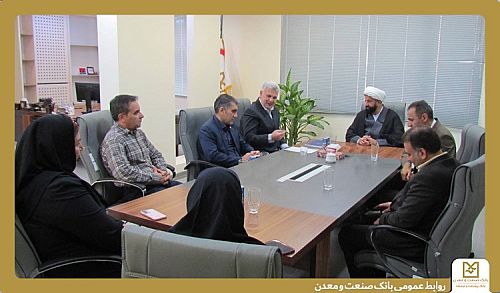
فصل بانک - ناظران شرعی بانک مرکزی از مدیریت استانی بانک صنعت و معدن کرمانشاه بازدید کردند.
فصل بانک - دیدار مدیر استانی بانک صنعت و معدن در خوزستان با فرماندار ماهشهر و مدیرعامل شرکت پتروشیمی فجر انرژی خلیج ...
فصل بانک - ارزش بازار بانک اقتصادنوین از ابتدای سال جاری تا پایان مهرماه، ۱۳۷ درصد افزایش یافته است.
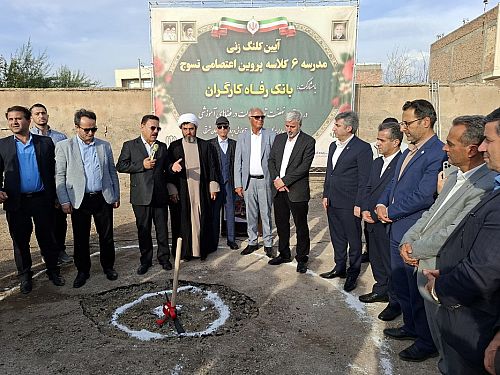
فصل بانک - مدرسه ۶کلاسه پروین اعتصامی شهرستان تسوج استان آذربایجان شرقی با حمایت بانک رفاه کارگران احداث میشود.
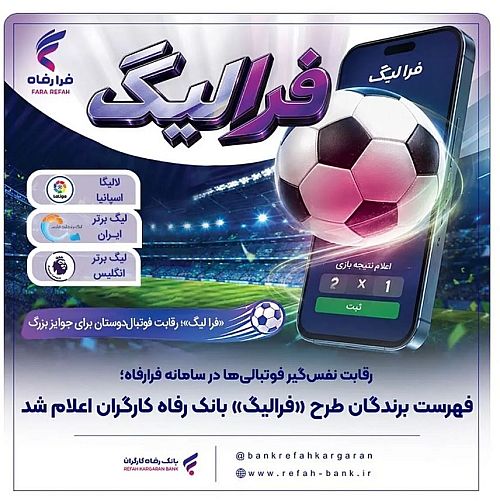
فصل بانک - همزمان با برگزاری مسابقات فوتبال لیگهای برتر ایران، انگلیس و اسپانیا، فهرست برندگان مهر ماه طرح "فرالیگ" ...
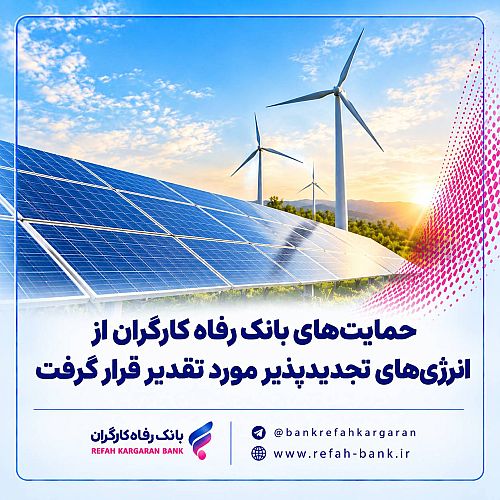
فصل بانک - انجمن انرژیهای تجدیدپذیر ایران با اهدای لوح تقدیر از حمایتهای بانک رفاه کارگران از توسعه انرژیهای ...
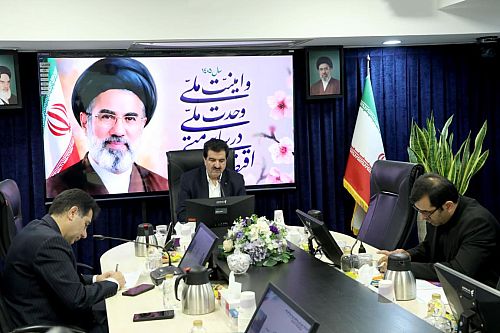
فصل بانک - وبینار مدیرعامل بانک رفاه کارگران با فعالان اقتصادی شهرستان اندیمشک، با هدف معرفی ابزارهای نوین تأمین مالی ...

فصل بانک - مصوبات جلسه ۴۵۴ هیات واگذاری توسط وزیر امور اقتصادی و دارایی ابلاغ شد. در این ابلاغیه در خصوص وضعیت واگذاری ...
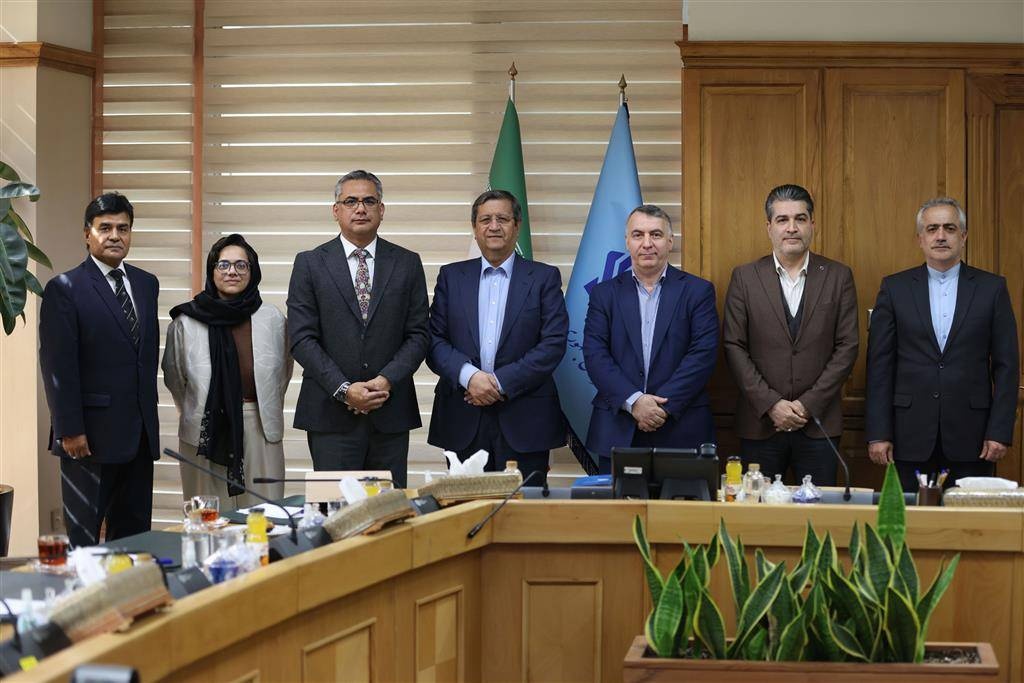
فصل بانک - رئیس کل بانک مرکزی جمهوری اسلامی ایران در دیدار با سفیر جدید هند در ایران، بر ضرورت گسترش همکاریهای اقتصادی، ...
فصل بانک - مدیرمالی و اجرایی صندوقهای سبدگردان آمال، در برنامه «گفتوگو با بازار» با اشاره به رکوردهای معاملاتی ثبت شده ...
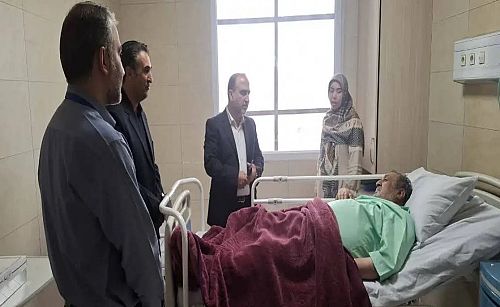
فصل بانک - مدیر بیمه دی زنجان و معاون درمان بنیاد شهید و امور ایثارگران استان، با حضور در بیمارستان بهمن، ضمن دیدار با ...
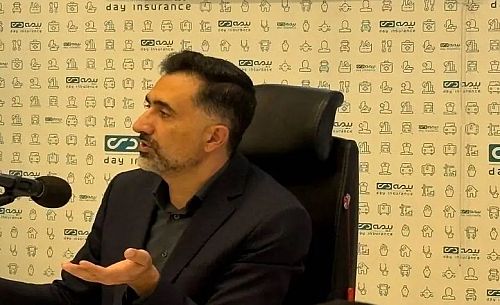
فصل بانک - نشست ماهانه نمایندگان بیمه دی در خراسان رضوی با محوریت توسعه فروش مشاورهمحور، عرضه ترکیبی محصولات بیمهای و ...
فصل بانک - معاون رئیس جمهور گفت:طلب ارزی واردکنندگان کالای اساسی با تایید وزارت اقتصاد پرداخت می شود.

فصل بانک - بررسی معاملات بازار گواهی سپرده کالایی در فاصله ۲۸ مهر ۱۴۰۴ تا ۲۸ مهر ۱۴۰۵ نشان میدهد ارزش معاملات ۶ دارایی ...
فصل بانک - معاون پژوهشی پژوهشکده امور اقتصادی، معتقد است اقتصاد ایران در مواجهه با تحریمها و شوکهای خارجی، نسبت به ...

فصل بانک - صندوق سرمایه گذاری با درآمد ثابت بانک ایران زمین، یکی از گزینه های مناسب برای افرادی است که به دنبال ...
فصل بانک - گزارش عملیات اجرایی سیاست پولی مورخ ۴ آبان ماه ۱۴۰۵ توسط بانک مرکزی منتشز شد.
فصل بانک - همگرایی نهادهای نظارتی و قضایی با بانک مرکزی برای رهگیری دلارهای صادراتی، حلقه نظارت بر بازگشت منابع ارزی ...
فصل بانک - از ادعای کمپینهای سفارشی تا بحث ارز شخصی؛ مناقشه تعرفه خودرو ابعاد تازهای پیدا کرده است.

فصل بانک - پذیره نویسی هجدهمین صندوق نقره با نماد «آرژان» که از امروز در بورس کالای ایران آغاز شده بود، با استقبال ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز یکشنبه ۳ آبان تا ساعت ...

فصل بانک - معاملات آتی شاخصهای سهام آمریکا در ساعات ابتدایی روز دوشنبه افزایش یافت. سرمایهگذاران تمام بازارهای مالی ...

فصل بانک - میانگین تغییرات شاخص صنایع بورس تهران در یکصد و هفتمین روز کاری سال ۱۴۰۵ به مثبت ۰.۰۲ درصد رسید. در این روز ...
فصل بانک - یک نماینده مجلس گفت: ۳۴ میلیارد یورو از تعهدات ایفا نشده ارزی مربوط به کارتهای بازرگانی یکبار مصرف است.

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
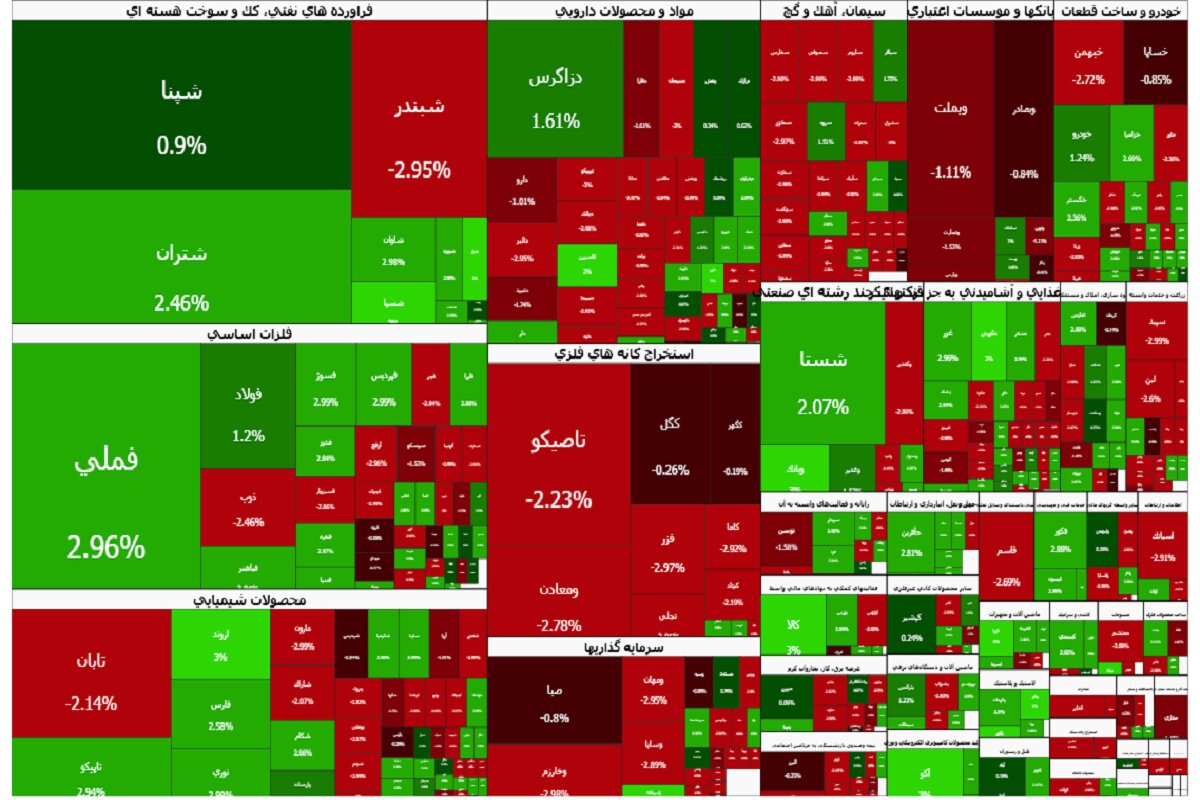
فصل بانک - شاخص کل بورس تهران در سومین روز کاری آبان با رشد ۰.۶۸ درصدی به بیش از ۸ میلیون و ۶۹ هزار واحد رسید؛ با وجود ...
فصل بانک - بانک تجارت با انتشار آگهی دعوت به مجمع عمومی عادی به طور فوق العاده، سهامداران خود را برای تصمیم گیری درباره ...
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۴۲۵ هزار تومان و قیمت سکه طرح جدید ۲۶۹میلیون و ۶۰۰هزار تومان شد.
فصل بانک - هر گرم طلای ۱۸ عیار در بازار تهران امروز دوشنبه ۴ آبان ۱۴۰۵ با رشد بیش از ۶۷۲ هزار تومانی به ۲۶ میلیون و ۴۳۴ ...
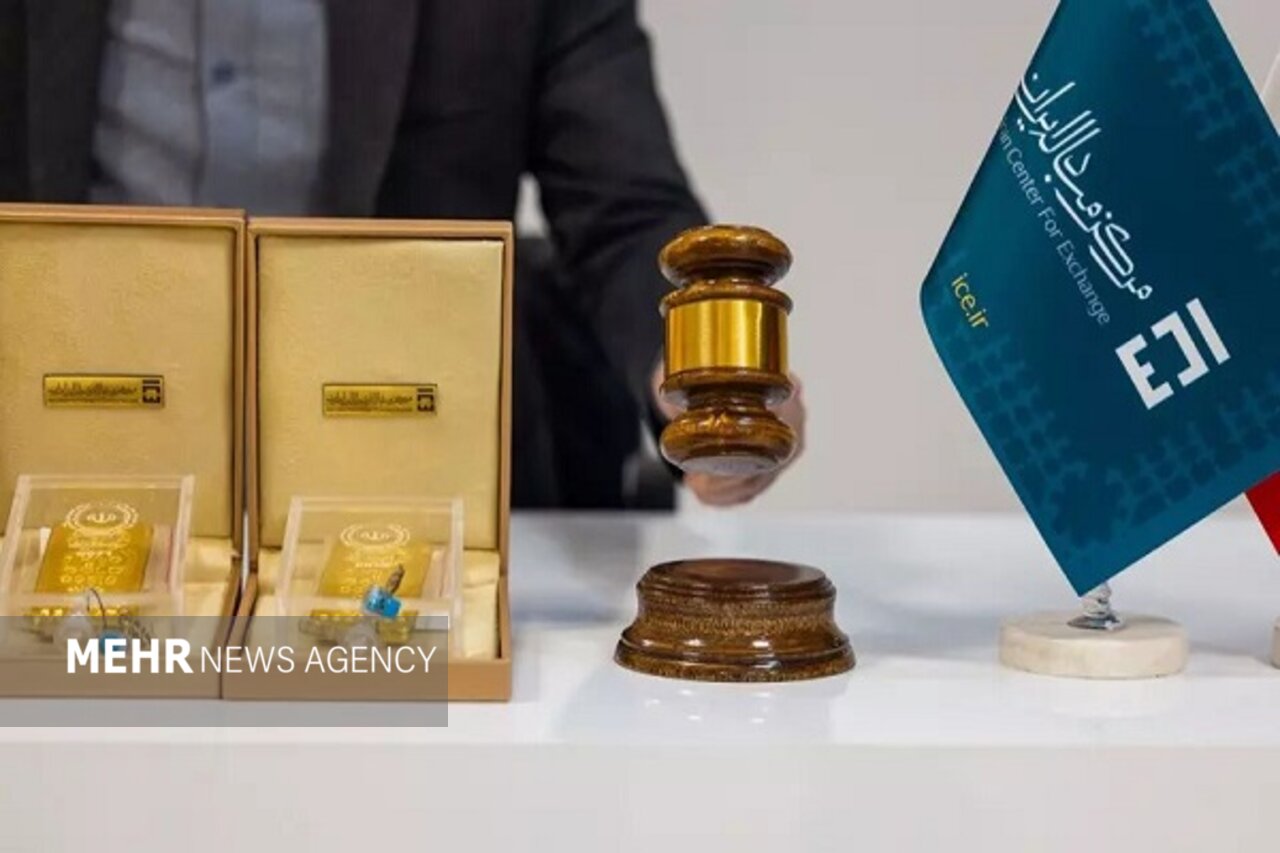
فصل بانک - مرکز مبادله ایران فردا، سهشنبه ۵ آبانماه، یکصد و پنجاه و نهمین حراج شمش طلا را برگزار میکند و متقاضیان تا ...
فصل بانک - همگرایی نهادهای نظارتی و قضایی با بانک مرکزی برای رهگیری دلارهای صادراتی، حلقه نظارت بر بازگشت منابع ارزی ...
فصل بانک - با حذف الزام تأیید بانک مرکزی برای صدور و لغو مجوز سکوهای آنلاین طلا و تعیین ساعت فعالیت آنها، ساختار نظارت ...
فصل بانک - مدیرعامل گروه دادهپردازی پارسیان، با ارائه ۴ راهکار اصلی برای کاهش وابستگی شرکتهای پرداخت به درآمد کارمزدی، ...
فصل بانک - پستبانک ایران با هدف تسهیل انجام تراکنشهای غیرحضوری و تداوم ارائه خدمات بانکی، امکان استفاده از رمزساز ...
فصل بانک - روسیه و قزاقستان در حال کاهش بخشی از ذخایر طلای خود هستند، اما چین و لهستان همچنان به خرید این فلز گرانبها ...
فصل بانک - یکصد و پنجاه و نهمین حراج شمش طلا فردا سهشنبه ۵ آبانماه در مرکز مبادله ارز و طلای ایران برگزار میشود.
فصل بانک - هیات وزیران ضوابط مجوزدهی و تعیین ساعات فعالیت سکوهای آنلاین طلا از سوی بانک مرکزی را اصلاح کرد.
فصل بانک - بانک مرکزی با رونمایی از کارت تأمینیار و تزریق اعتبارات نوین زنجیرهای، گامی بزرگ برای شکوفایی تولید و رفع ...
فصل بانک - دلار در مرکز مبادله امروز با رشد ۳۷۱ تومانی به ۱۸۵ هزار و ۶۷۶ تومان رسید.
فصل بانک - آدرس سایت چند بانک بزرگ در روزهای اخیر تغییر کرده و مشتریان برای دسترسی به خدمات آنلاین باید از نشانیهای ...
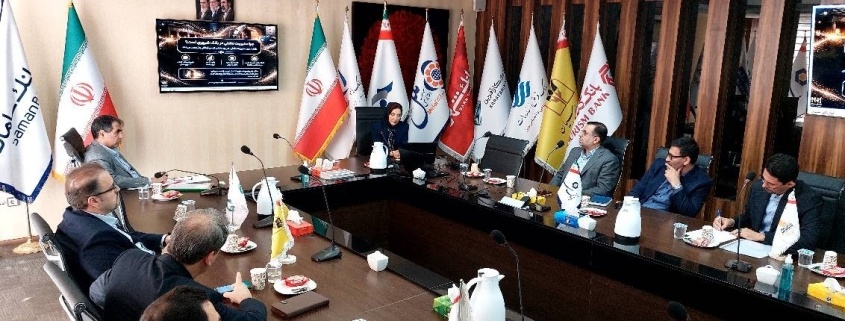
فصل بانک - در جلسه کمیسیون آموزش و توسعه دانش کانون بانکهای خصوصی ضمن تأکید بر استمرار آموزش بانکداران شعب و صیانت از ...
فصل بانک - بانک صنعت و معدن با پرداخت هزاران فقره تسهیلات و تخصیص منابع مالی گسترده، حمایت از واحدهای تولیدی و تأمین ...
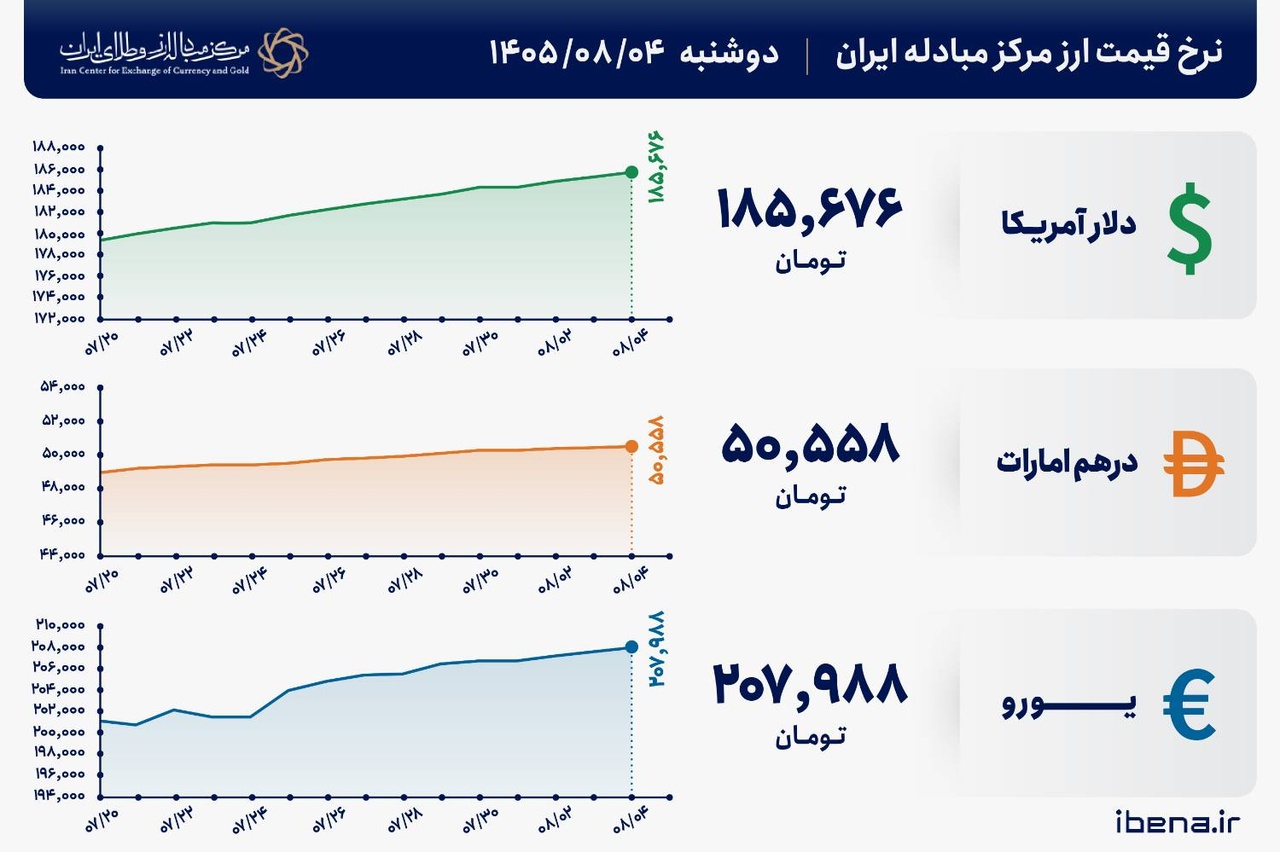
فصل بانک - امروز دوشنبه ۴ آبان ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۵ هزار و ۶۷۶ تومان و ...
فصل بانک - انتشار کارنامه مالی ابرشرکتهای والاستریت در حالی آغاز میشود که شکاف میان هزینهکردهای سرسامآور هوش مصنوعی ...

فصل بانک - امروز دوشنبه ۴ آبان ۵۷۹ هزار و ۱۳۵ تن انواع محصول در تالارهای مختلف بورس کالای ایران روی میز فروش میرود.

فصل بانک - محاسبات آماری کانون نهادهای سرمایهگذاری ایران نشان میدهد ارزش دارایی تحت مدیریت شرکتهای تامین سرمایه، در ...
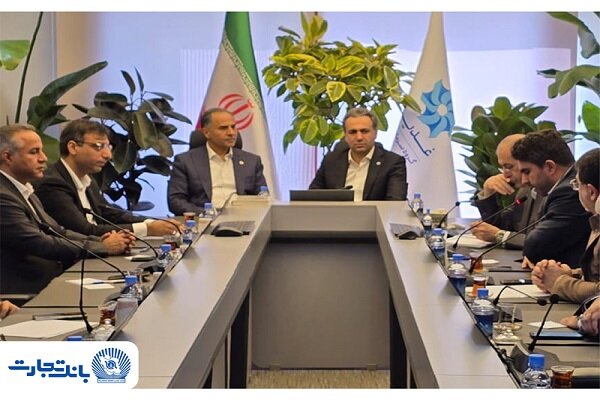
فصل بانک - مدیرعامل بانک تجارت در دیدار با مدیرعامل گروه سرمایهگذاری غدیر، از گسترش همکاریها و تحکیم روابط دو مجموعه ...
فصل بانک - بدینوسیله از عموم صاحبان محترم سهام بانک تجارت (سهامی عام) و یا نمایندگان و وکلای قانونی آنها دعوت بهعمل ...
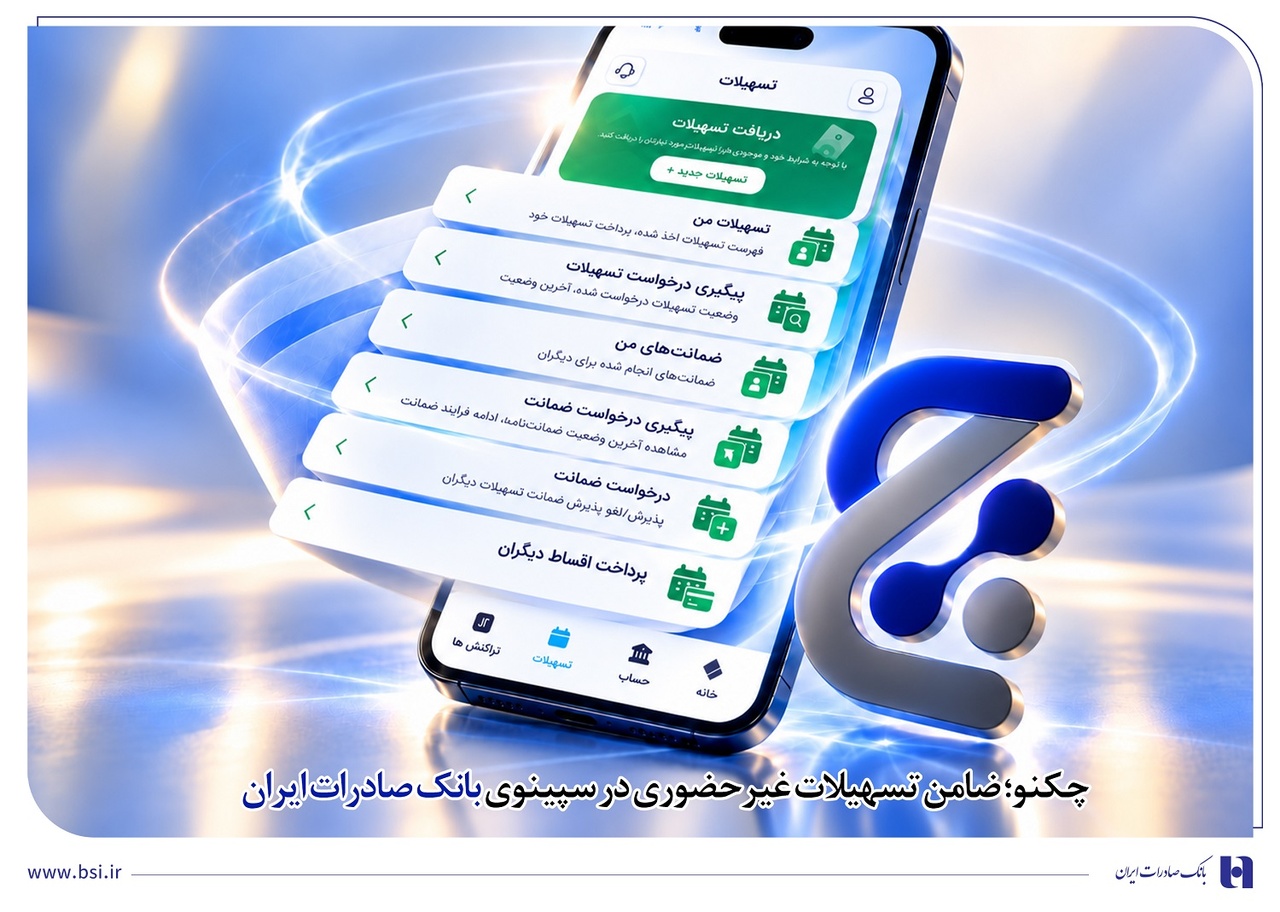
فصل بانک - بانک صادرات ایران با هدف سادهسازی فرآیند اعطای تسهیلات و کاهش مدتزمان پرداخت، امکان پذیرش چکنو به عنوان ...
فصل بانک - نوسان این روزهای شاخص بورس در محدوده مرز ۸ میلیون واحد، نشانهای از تقابل جدی میان تقاضاو عرضه در بورس است.

فصل بانک - مبادلات صندوقهای طلا و نقره در روز یکشنبه با کاهش ارزش معاملات همراه شد. در این روز، ارزش مبادلات صندوقهای ...
فصل بانک - در جریان دادوستدهای بازار سرمایه در ۴ روز معاملاتی گذشته، خروج ۱۵ همت پول حقیقی از بورس رقم خورده است.
فصل بانک - قیمت جهانی طلا درسایهکاهش قیمت نفت با افزایش ۰.۱۸ درصدی به ۴ هزار و ۵ دلار رسید.
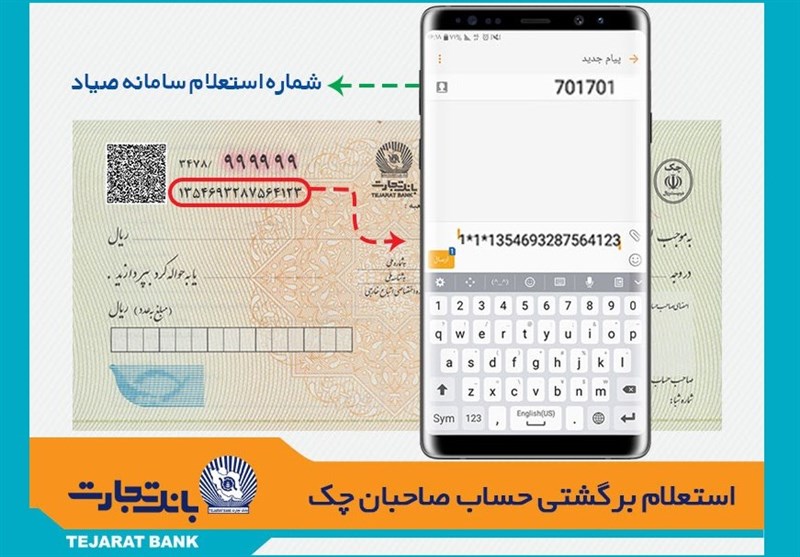
فصل بانک - برای نخستین بار، اطلاعات چکهای صیادی وصولشده در محاسبه مالیات عملکرد وارد شده است.

فصل بانک - دادههای آماری مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ...

فصل بانک - سازمان بورس و اوراق بهادار درباره پیشنویس اصلاحات «دستورالعمل صدور مجوز تأسیس و فعالیت کارگزاری و مقررات ...
فصل بانک - تجربه نیکاراگوئه و کوبا نشان میدهد تحریم در کنار کسری بودجه و چاپ پول، افت ارزش پول ملی را تشدید میکند.

فصل بانک - هفتمین برنامه «یکشنبه ـ یکناشر» سال ۱۴۰۵ و بیستویکمین رویداد از این سلسله برنامهها دیروز با حضور مدیرعامل ...
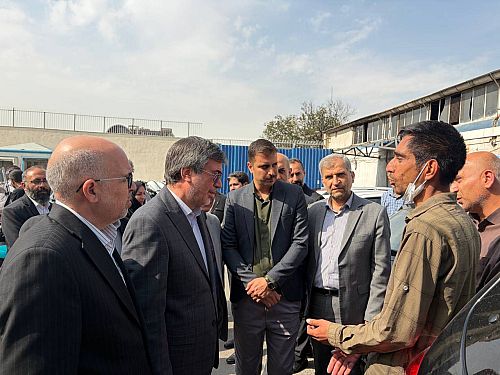
فصل بانک - رئیس هیئتمدیره و مدیرعامل شرکت سهامی بیمه ایران با حضور در شعبه شرق از نزدیک در جریان روند فعالیتها، نحوه ...
فصل بانک - در پی نوسانات اقتصادی بازار و افزایش ارزش وسائط نقلیه، امکان صدور الحاقیه افزایش ارزش مورد بیمه تا سقف ۱۰۰ ...
فصل بانک - شرکت بیمه ملت با واگذاری ملک اداری لیدا در منطقه سه تهران به شرکت خدمات درمانی محب مهر، گام دیگری در مدیریت ...
فصل بانک - شرکت بیمه ملت در نیمه نخست سال ۱۴۰۵، ترازوی عملکرد خود را با وزنه سنگین تری از سودآوری به پایان رساند؛ به ...
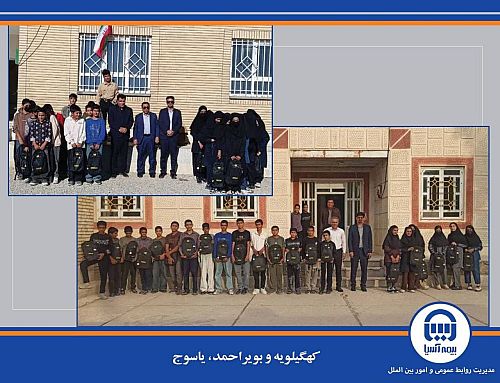
فصل بانک - بیمه آسیا در راستای ایفای مسئولیت اجتماعی و ترویج فرهنگ نوعدوستی از دانشآموزان مناطق محروم در استانهای ...

فصل بانک - درآمد سرمایه گذاری شرکت بیمه تجارت نو از محل منابع بیمه ای در شش ماهه نخست سال ۱۴۰۵ نزدیک به چهار برابر شد؛ ...
فصل بانک - عضو مجمع تشخیص مصلحت نظام با تأکید بر ضرورت طراحی سازوکارهای ویژه برای مدیریت نظام پولی و بانکی در شرایط جنگ، ...
فصل بانک - رییس شورای سیاستگذاری و دبیر کمیته علمی دومین همایش سالانه بازار سرمایه اعلام کرد: همایش امسال با شعار ...

فصل بانک - مدیر عملیات بازار سهام بورس تهران اعلام کرد عرضه اولیه ۵ درصد از سهام شرکت «پتروشیمی تبریز» به عنوان ...
فصل بانک - در معاملات امروز دوشنبه ۴ آبان، بازار فیزیکی بورس انرژی ایران میزبان عرضه ۲۳ هزار و ۷۴۳ تن فرآورده ...
فصل بانک - مرکز مبادله ارز و طلای ایران نرخ حواله انواع ارز از جمله دلار، یورو و درهم را برای روز دوشنبه ۱۴۰۵/۰۸/۰۴ ...
فصل بانک - بیست و هفتمین شرکت جدید سال با ۵ درصد از سهام پتروشیمی تبریز، چهارشنبه این هفته، عرضه اولیه می شود.
فصل بانک - تعداد ۱۱ مجوز افزایش سقف، ۴ موافقت اصولی، ۳ مجوز تمدید، یک مجوز فعالیت و یک مجوز پذیرهنویسی صادر شد.
فصل بانک - مجموع ارزش معاملات خُرد بازار سهام در ۵ ماه امسال با ۳۷۹ درصد رشد از مرز ۳۵۰۰ همت گذشت.

فصل بانک - یک کارشناس بانکی با اشاره به مقررات تسهیلات اشخاص مرتبط گفت: پرداخت تسهیلات به شرکتهای تابعه و مدیران ...
فصل بانک - بانک مرکزی در واکنش به مطالبات واردکنندگان کالاهای اساسی اعلام کرد که ایفای تعهدات ارزی مستلزم تأمین منابع از ...

فصل بانک - مشاور رئیسکل بیمه مرکزی با تأکید بر ضرورت شفافیت واگذاری دارایی بانکها، سنجش آثار این واگذاریها بر تولید، ...
فصل بانک - تأمین مالی زنجیرهای با وجود کاهش نیاز بنگاهها به وثایق سنگین و تسهیل دسترسی به منابع مالی، هزینه تمامشده ...
فصل بانک - بانک مرکزی بر تامین طلب ارزی واردکنندگان کالاهای اساسی توسط دولت در کوتاه ترین زمان ممکن تاکید کرد.
فصل بانک - سخنگوی قوه قضائیه آخرین وضعیت رسیدگی به پرونده بانک آینده را تشریح کرد.
فصل بانک - روابط عمومی بانک مرکزی درباره مطالبات ارزی واردکنندگان کالاهای اساسی توضیحاتی ارائه کرد.
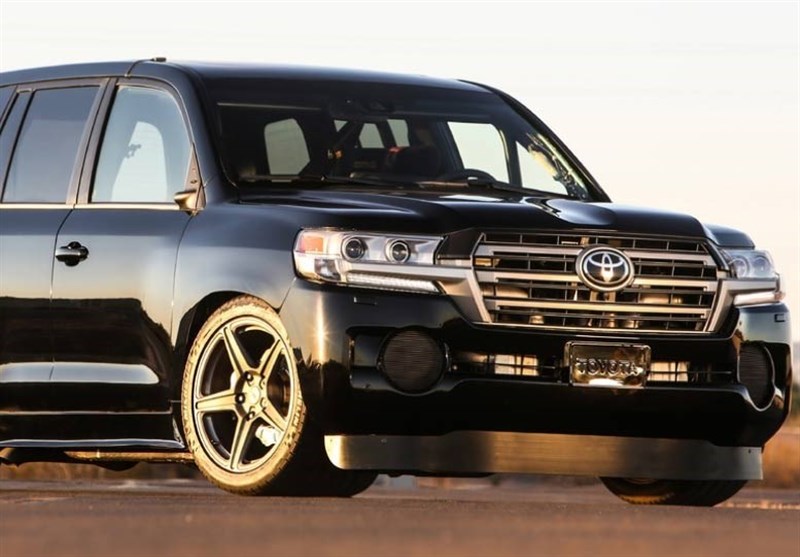
فصل بانک - رانت ۲۰۰ هزار دلاری واردات لندکروز از بین رفت، صدای رانتخواران درآمد.
فصل بانک - هیات وزیران با اصلاح دستورالعمل خرید و فروش برخط طلا و نقره، بخشی از اختیارات بانک مرکزی درباره مجوز فعالیت و ...
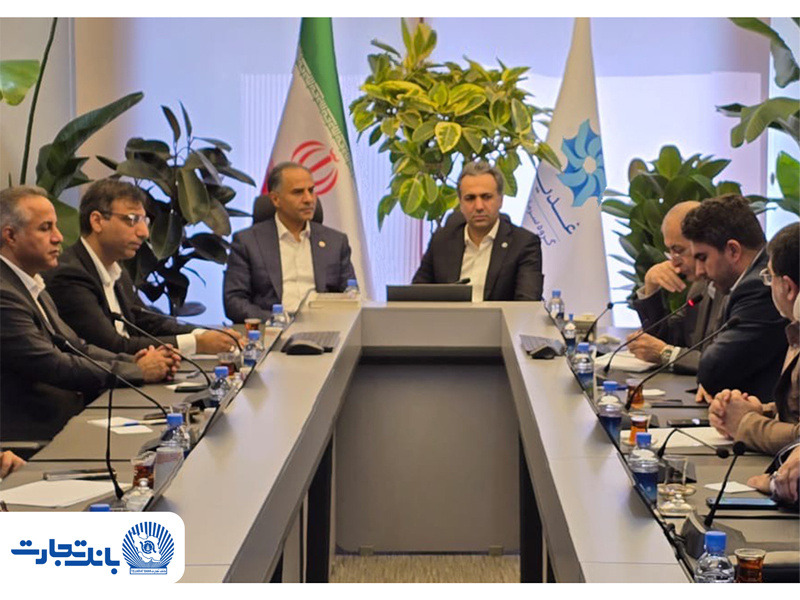
فصل بانک - مدیرعامل بانک تجارت در دیدار با مدیرعامل گروه سرمایه گذاری غدیر، از گسترش همکاری ها و تحکیم روابط دو مجموعه ...
فصل بانک - بانکهای مرکزی در شرایط التهاب اقتصادی و شوکهای ژئوپلیتیک باید بهجای تعهد به مسیر مشخص سیاستی، منطق ...
فصل بانک - رئیس انجمن قطعهسازان خودرو کشور، با تأکید بر ضرورت اولویتبندی مصارف ارزی در شرایط محدودیت منابع و فشارهای ...

فصل بانک - بررسی بازده هفتگی ابزارهای سرمایهگذاری در هفته آخر مهر ۱۴۰۵ نشان میدهد بازده ۵ ابزار سرمایهگذاری فعال در ...
فصل بانک - بانک اقتصادنوین در نیمه نخست سال جاری بیش از ۵۷۸ هزار میلیارد تومان تسهیلات به صنایع اساسی کشور پرداخت کرده ...
فصل بانک - تصمیمهای پیشروی فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن در سایه افزایش قیمت انرژی، تداوم نگرانیهای ...
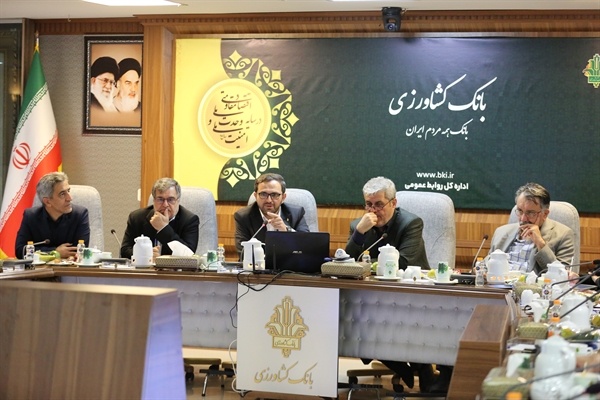
فصل بانک - در نشست مشترک مجلس و بانک کشاورزی، بر ضرورت افزایش سرمایه نقدی این بانک و وصول مطالبات از شرکتهای دولتی برای ...

فصل بانک - بازار طلا همچنان در میان جدال میان خریداران و فروشندگان در موضع ضعف قرار دارد. قیمت این فلز زرد پیش از شروع ...
فصل بانک - پایگاه خبری بازار سرمایه ایران(سنا)، در آستانه برگزاری «هجدهمین نمایشگاه نظام مالیوسرمایهگذاری و ...
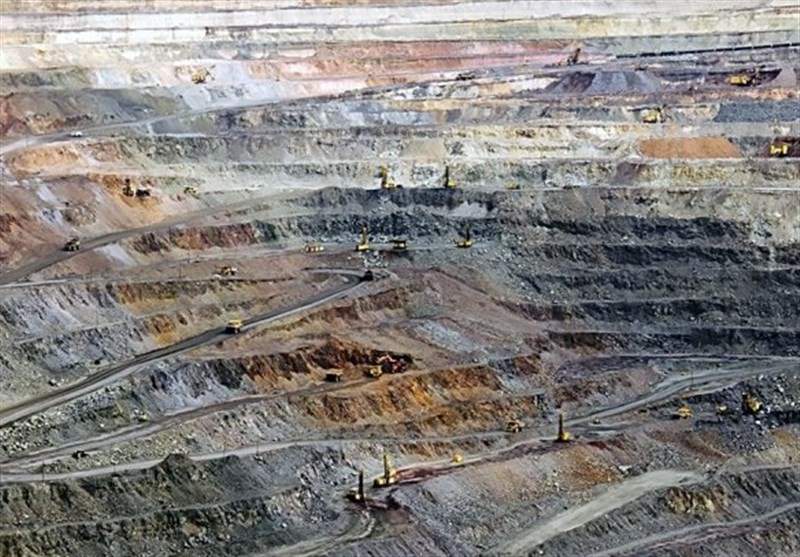
فصل بانک - محدودیت انرژی و هزینههای کربنی، الگوی سرمایهگذاری در بخش معدن را به سمت مس و طلا سوق میدهد.

فصل بانک - سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه اعلام کرد در مهر سال ۱۴۰۵، مجمع ۲ شرکت حاضر در بازار سرمایه از ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز شنبه ۲ آبان ۱۴۰۵ مجموع ارزش ...

فصل بانک - در جریان مبادلات روز یکشنبه ۳ آبان ۱۴۰۵ شاخص ۱۷ صنعت از مجموع ۴۱ صنعت فعال در بورس تهران افزایش یافت و ...

فصل بانک - مراسم تودیع و معارفه اعضای کمیته پذیرش و نظارت بر موسسات حسابرسی معتمد در ششصد و چهل و پنجمین جلسه این کمیته ...
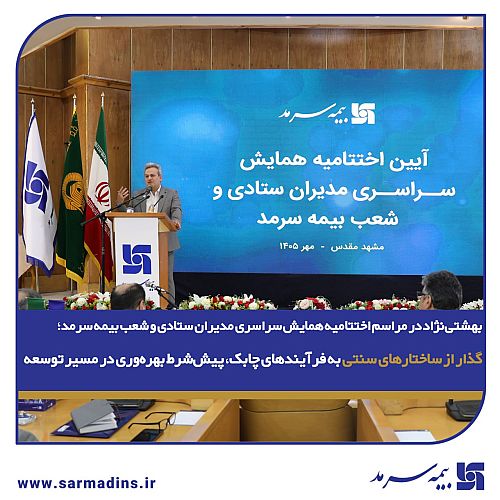
فصل بانک - سید محمدمهدی بهشتینژاد، مدیرعامل شرکت در مراسم اختتامیه همایش سراسری مدیران ستادی و شعب در مشهد مقدس،ضمن ...
فصل بانک - شرکت بیمه آسیا در شش ماهه نخست سال ۱۴۰۵ با ثبت رشد ۳۸۱ درصدی سود خالص، افزایش ۱۵۰ درصدی سود ناخالص فعالیت های ...

فصل بانک - کانون کارگزاران بورس و اوراق بهادار، با هدف تعامل بیشتر با واحدهای تولیدی و بررسی نزدیکتر روند فعالیت ...

فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز شنبه ۲ آبان تا ساعت ۱۳ ...
فصل بانک - قیمت بالای مواد اولیه، هزینه تولید و توان رقابت صادراتی را تحت تأثیر قرار داده است.
فصل بانک - حمایت هدفمند بانک صنعت و معدن از واحدهای تولیدی و تأمین مالی فوری کالاهای اساسی و دارویی در دوران جنگ ۱۲ روزه ...
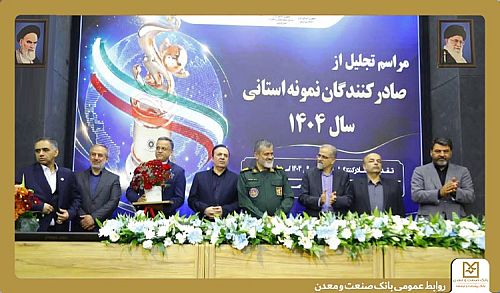
فصل بانک - در مراسم تجلیل از صادرکنندگان نمونه استان قزوین، از کوروش رحمانی مدیر استانی بانک صنعت و معدن به پاس همراهی و ...
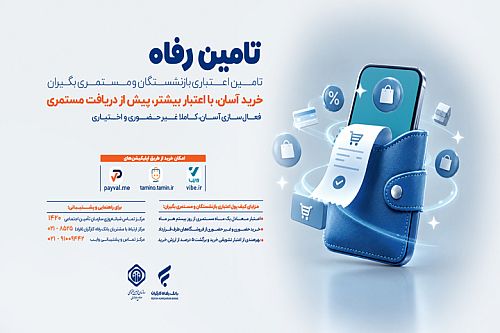
فصل بانک - طرح «تأمینرفاه» با هدف تقویت قدرت خرید، تسهیل تأمین نیازهای معیشتی و توسعه خدمات رفاهی بازنشستگان و ...
فصل بانک - با تشدید فشار فروش و از دست رفتن حمایت ۸۱ هزار و ۴۴۳ دلار، ریسک نزولی در بیتکوین افزایش یافته و سطوح ۸۰ هزار ...
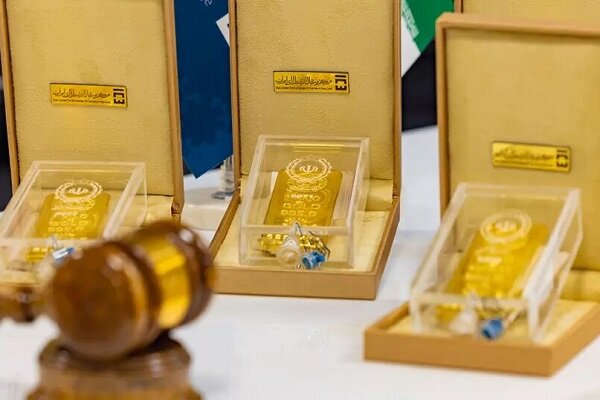
فصل بانک - مرکز مبادله ایران سهشنبه ۵ آبانماه میزبان یکصد و پنجاه و نهمین حراج شمش طلا خواهد بود و متقاضیان خرید تا ...
فصل بانک - بانک اقتصادنوین از احتمال اختلال چهار ساعته همراهبانک در روزهای دوشنبه و سهشنبه، ۴ و ۵ آبان، بهدلیل ...
فصل بانک - آرش کیانی، کارشناس اقتصادی در یادداشتی اختصاصی برای خبرنگار ایبنا، با بررسی ابعاد ارزی و اقتصادی واردات خودرو ...
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۱۴هزار تومان و قیمت سکه طرح جدید ۲۶۶میلیون و ۳۰۰هزار تومان شد.
فصل بانک - ۱۰ تشکل صنایع غذایی در نامه به همتی از تاخیر در اجرای دستور رئیس جمهور برای پرداخت طلب ارزی گله کردند.
فصل بانک - امروز یکشنبه ۳ آبان ۱۴۰۵ هر گرم طلای ۱۸ عیار در بازار تهران با رشد ۱۱۱ هزار تومانی به ۲۶ میلیون و ۷۲ هزار ...
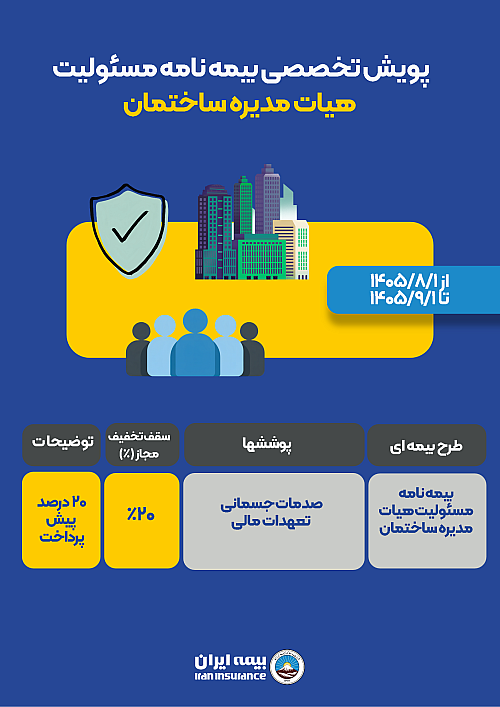
فصل بانک - پویش تخصصی فروش بیمهنامه مسئولیت هیئتمدیره ساختمان از اول آبان تا اول آذر ۱۴۰۵در چارچوب برنامه مصوب ...
فصل بانک - با دستور دکتر علی جباری رئیس هیئتمدیره و مدیرعامل شرکت سهامی بیمه ایران فرایند اجرایی هفدهمین جشنواره فرهنگی ...

فصل بانک - بیمه حوادث دانش آموزی با ایجاد پشتوانه ای برای جبران پیامدهای مالی حوادث، می تواند بخشی از نگرانی همیشگی ...
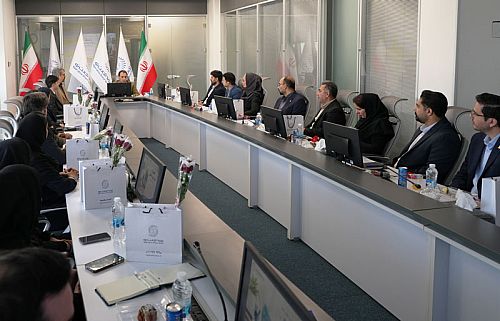
فصل بانک - مراسم تقدیر از مدرسان داخلی شرکت بیمه تجارتنو به مناسبت روز جهانی معلم برگزار شد.

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - بهطور میانگین هر مراجعهکننده در دوم آبانماه نزدیک به ۲۱ درخواست ثبت کرده و میانگین ثبت درخواست هر متقاضی ...
فصل بانک - وزیر صنعت، معدن و تجارت با تأکید بر ضرورت بازگشت ارز حاصل از صادرات به چرخه بانکی کشور، بانک مرکزی را مرجع ...
فصل بانک - علی نظافتیان، پژوهشگر حقوق بانکی در یادداشتی اختصاصی برای ایبنا به بررسی احکام ۲۴گانه پیشنهادی درباره ...

فصل بانک - مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس و اوراق بهادار در هفته منتهی به یکم آبان ۱۴۰۵، در مجموع ۲۰ ...
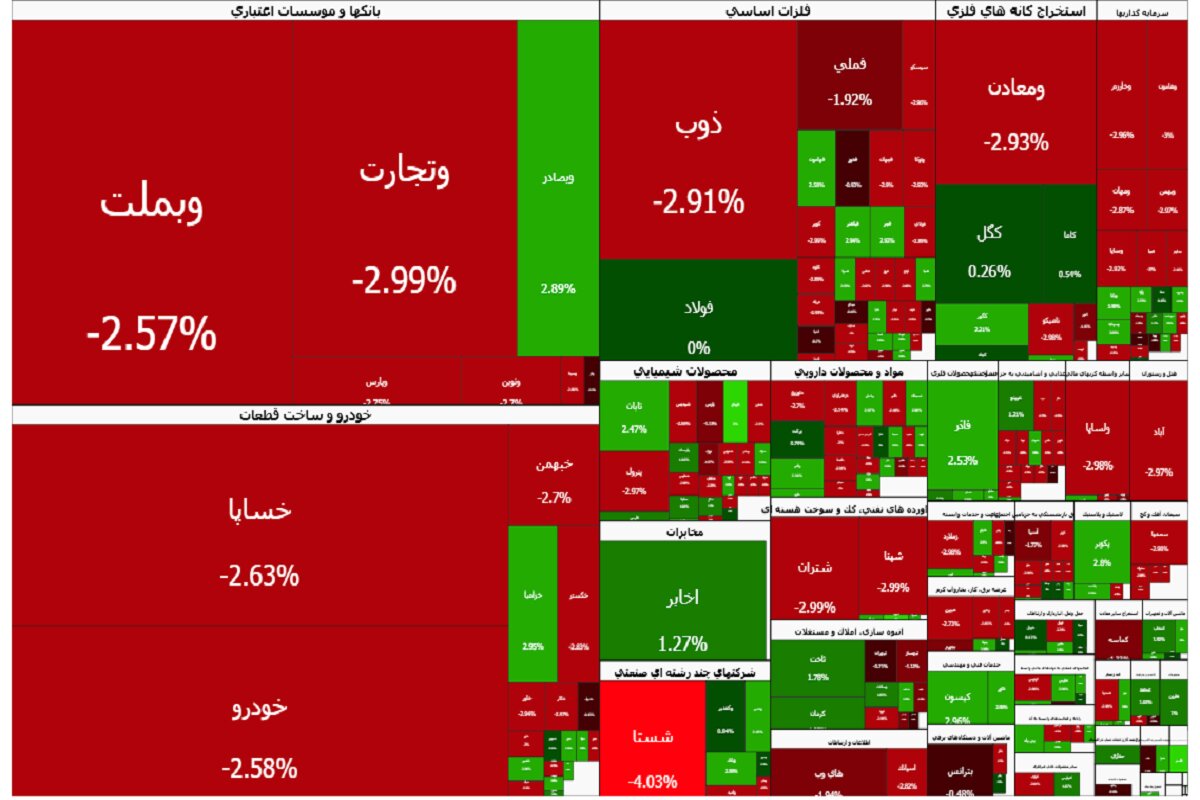
فصل بانک - شاخص کل بورس در دومین روز کاری آبان با افت ۲۹ هزار واحدی به ۸ میلیون و ۱۵ هزار واحد رسید؛ بازگشایی نمادهای ...

فصل بانک - ۳ نماد معاملاتی «شتران»، «شپنا» و «شراز» امروز ۳ آبان ۱۴۰۵ پس از رفع تعلیق بازگشایی شدند. نمادهای «شبندر» و ...
فصل بانک - فرزانه احمدیانیزدی، عضو هیات علمی گروه اقتصاد دانشگاه فردوسی مشهد در یادداشتی به موضوع مهار تورم در شرایط ...
فصل بانک - بانک سرمایه و بیمه معلم در نشستی مشترک، راهکارهای توسعه همکاریهای بانکی، مالی و فناورانه برای پاسخگویی به ...
فصل بانک - سرپرست مدیریت عامل بانک سرمایه با اشاره به رشد ۵۶ درصدی منابع، بر تدوین برنامه دوساله با محوریت توسعه بازار، ...
فصل بانک - رئیس کل بانک مرکزی، از افزایش ۲۸ درصدی تأمین ارز دارو در هفت ماه امسال خبر داد.

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات دیروز، ارزش معاملات ETFs به ۷۹.۱ همت ...
فصل بانک - قرعهکشی مرحله نخست جشنواره «سرمایههای ماندگار» بانک صادرات ایران؛ ویژه حقوقبگیران صندوق بازنشستگی کشوری ...
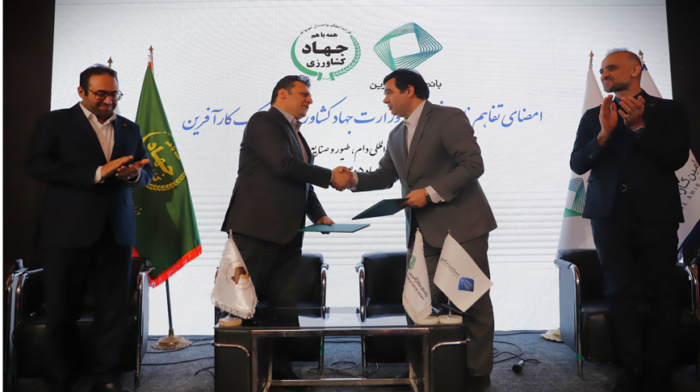
فصل بانک - بانک کارآفرین و وزارت جهاد کشاورزی با هدف گسترش همکاری در حوزه خدمات مالی و اعتباری، تسهیل تأمین مالی ...
فصل بانک - اگر رمزارز خریدوفروش میکنید، تصور نکنید معاملاتتان از چشم نظام مالیاتی دور است؛ سخنگوی سازمان امور مالیاتی ...
فصل بانک - رئیس کل بانک مرکزی با تأکید بر تداوم حمایتهای ارزی و ریالی از حوزه دارو اعلام کرد که با وجود شرایط متفاوت ...
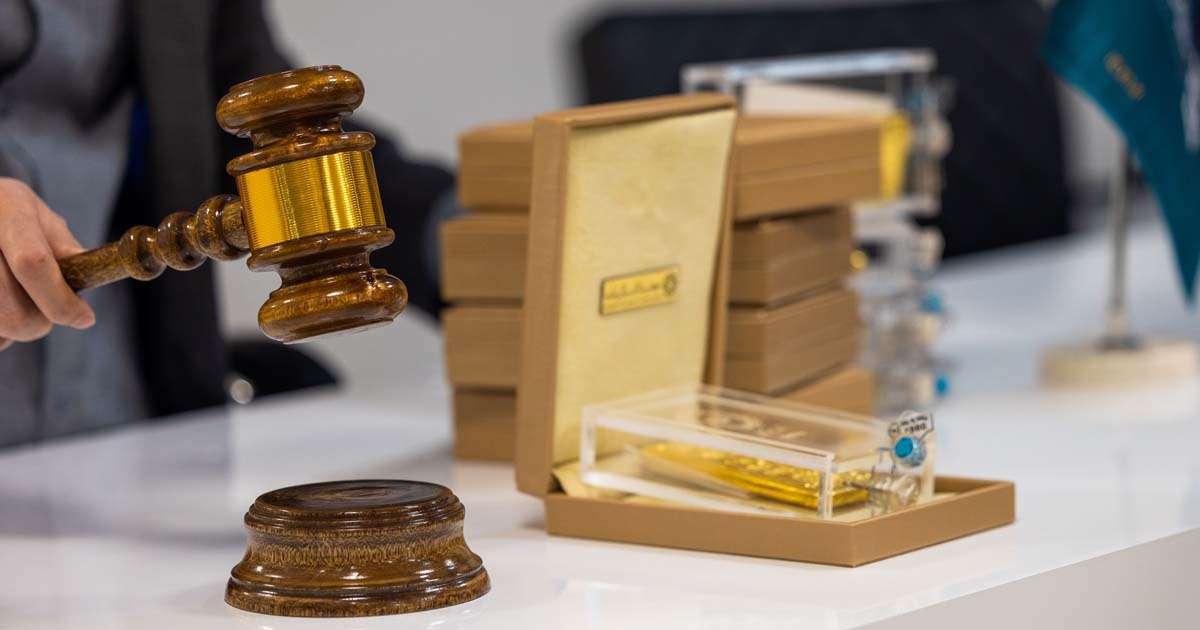
فصل بانک - یکصد و پنجاه و نهمین حراج شمش طلا روز سهشنبه ۵ آبانماه در مرکز مبادله ارز و طلای ایران برگزار میشود.
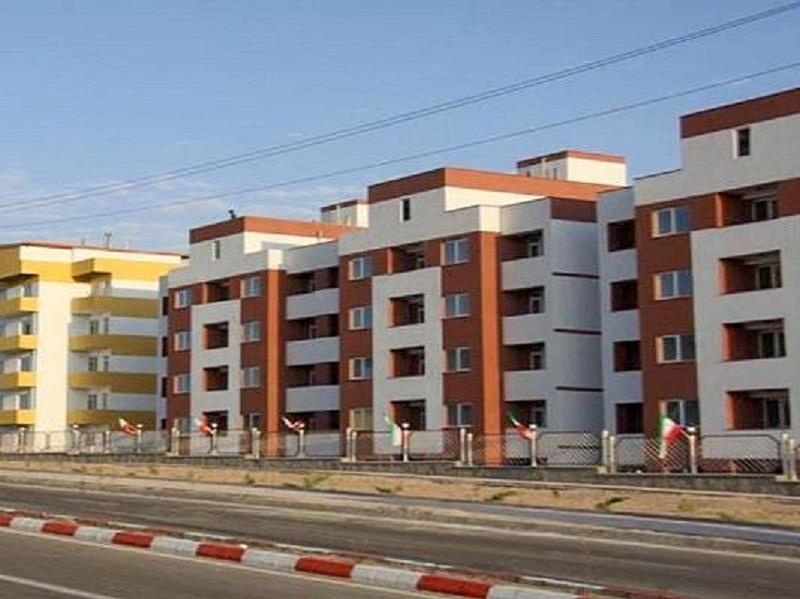
فصل بانک - افتتاح ۱۸۲۵ واحد نهضت ملی مسکن در قم، تنها یک مراسم بهرهبرداری نیست؛ این رویداد تصویری از نقش تأمین مالی ...
فصل بانک - رئیس اسبق صندوق توسعه ملی با تأکید بر ضرورت افزایش تابآوری اقتصاد ایران در برابر تنشهای منطقهای و سیاسی ...
فصل بانک - مجتبی زمانیان در مراسمی با حضور سرپرست مدیریت عامل بانک سرمایه بهعنوان سرپرست اداره بازاریابی و توسعه بازار ...

فصل بانک - شرکت بیمه سینا در شش ماه نخست سال ۱۴۰۵ با رشد ۱۷۴ درصدی سود خالص و جهش ۴۲۴ درصدی سود ناخالص فعالیتهای ...
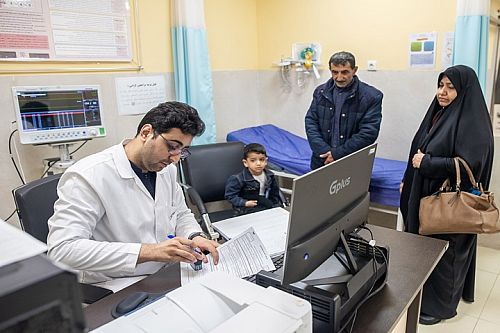
فصل بانک - پیرو برنامهریزیهای صورت گرفته و در راستای به حداقل رساندن تخلفات ناشی از سوءاستفاده احتمالی از کد ملی ...

فصل بانک - در هفته گذشته، ۵ هزار و ۲۴۳ خریدار از ۳۰ استان کشور، یک میلیون و ۴۱۹ هزار و ۷۳ تن سیمان را از طریق بورس کالای ...

فصل بانک - بانک ایران زمین پس از پشت سر گذاشتن یکی از مراحل مهم ساماندهی،اکنون نگاه خود را به آینده معطوف کرده است.
فصل بانک - عضو هیات مدیره بانک سینا بر نقش محوری مدیران میانی در تحقق اهداف و راهبردهای بانک، شناخت دقیق نیازهای مشتریان ...
فصل بانک - عضو هیئتمدیره بانک سینا، بر اجرای دقیق راهبردها، پایش مستمر عملکرد و تقویت حضور فعال مناطق در بازار برای ...
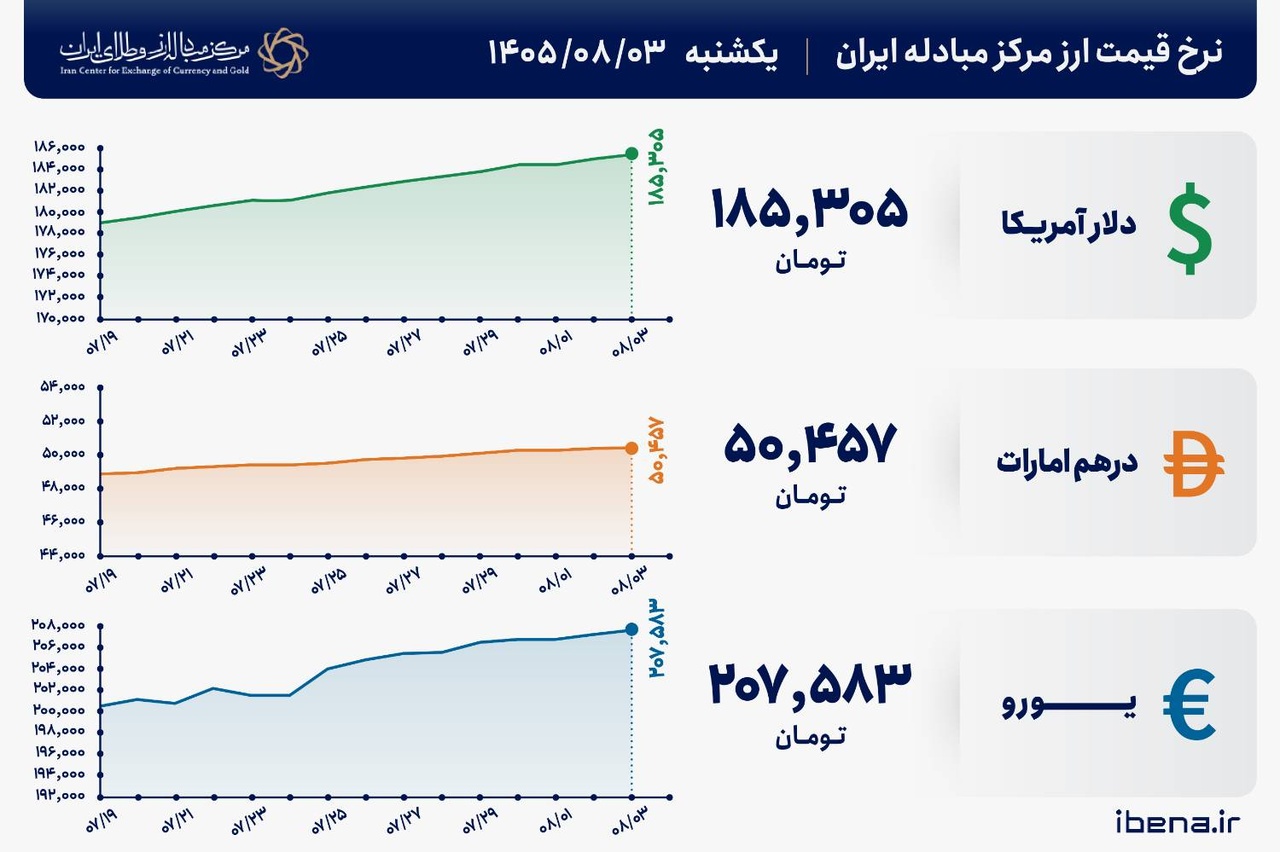
فصل بانک - امروز یکشنبه سوم آبان ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۵ هزار و ۳۰۵ تومان ...
فصل بانک - قائممقام مدیرعامل بانک سینا گفت: مدیران میانی با تکیه بر تخصص، تعهد و تجربه، نقش مهمی در پیشبرد راهبردها، ...
فصل بانک - عضو هیات مدیره بانک سینا بر نقش محوری مدیران میانی در تحقق اهداف و راهبردهای بانک، شناخت دقیق نیازهای مشتریان ...
فصل بانک - پذیرهنویسی ۲ صندوق سرمایهگذاری کالایی مبتنی بر نقره، یکی از امروز و دیگری از فردا، آغاز میشود.

فصل بانک - دادههای آماری مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات خُرد و TAL اوراق سهام و ...
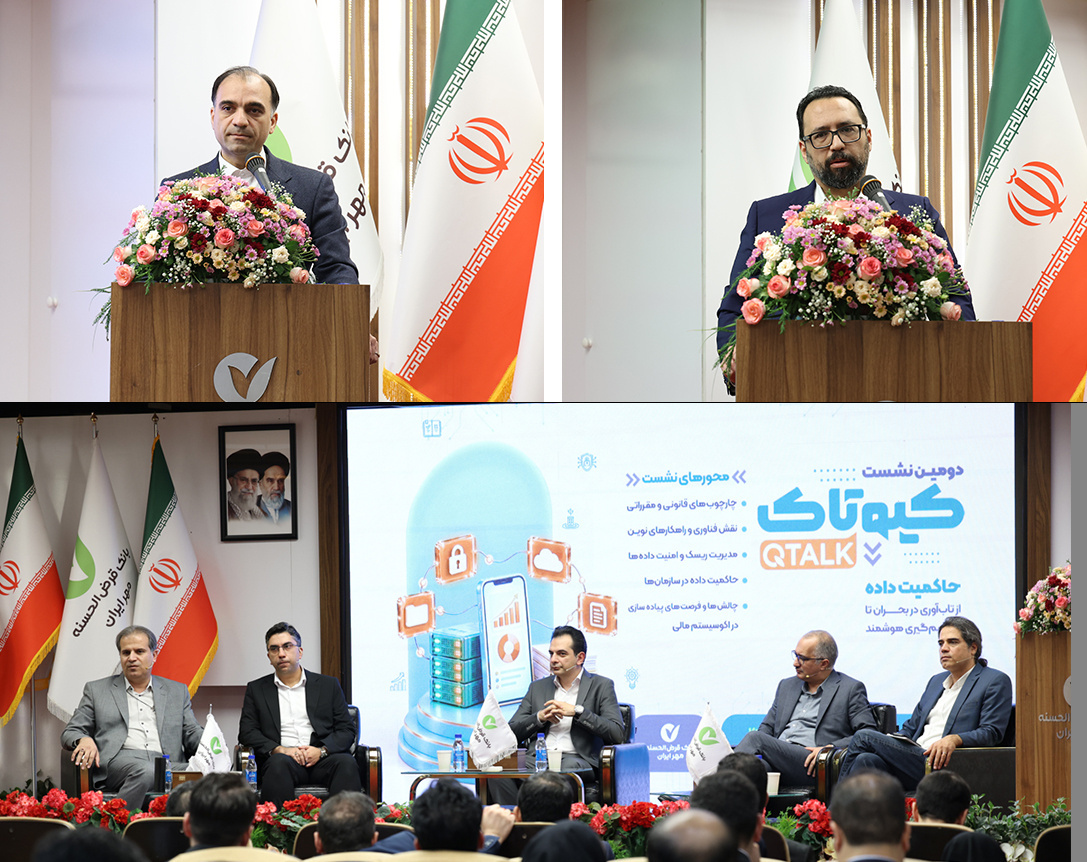
فصل بانک - دومین رویداد از سلسله نشستهای کیوتاک با عنوان «حاکمیت داده؛ از تابآوری در بحران تا تصمیمگیری هوشمند» با ...

فصل بانک - دادههای اداره تحلیلهای اقتصادی و ریسک سازمان بورس و اوراق بهادار نشان میدهد نرخ بازده تا سررسید (YTM) ...

فصل بانک - بخشنامه بودجه سال ۱۴۰۶ در شورای اقتصاد تصویب شد. به گفته سیدحمید پورمحمدی رئیس سازمان برنامه و بودجه، این ...
فصل بانک - بانک مرکزی با ابلاغ شیوهنامه کارت تأمینیار، سقف اعتبار پنج میلیارد تومانی و اقساط ۲۴ ماهه را برای تأمین ...

فصل بانک - تالارهای بورس کالای ایران امروز یکشنبه ۳ آبان میزبان عرضه ۳ میلیون و ۴۵ هزار و ۲۶۶ تن انواع محصول است.
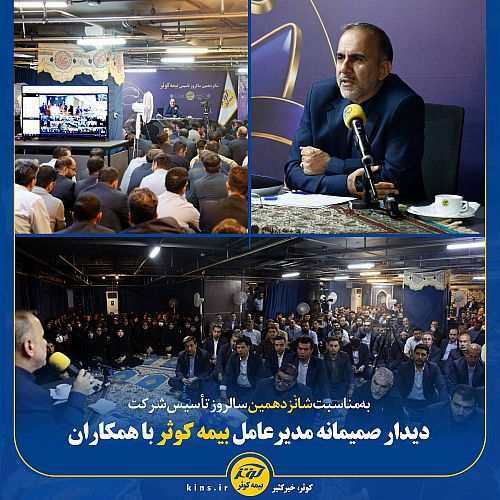
فصل بانک - همزمان با شانزدهمین سالروز تأسیس بیمه کوثر، دکتر غفاری، مدیرعامل شرکت، در نشستی صمیمی با همکاران ستاد ...
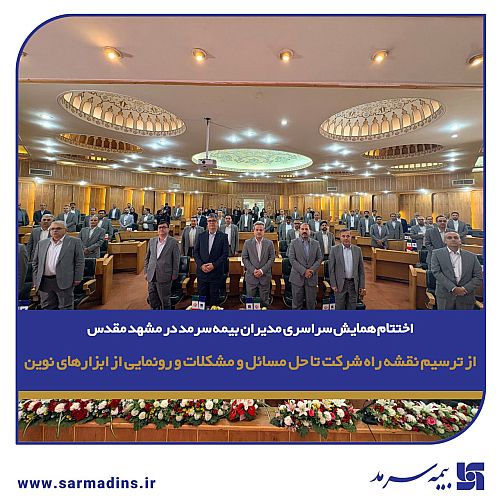
فصل بانک - همایش سراسری مدیران شرکت در روزهای ۲۹ و ۳۰ مهر ماه با حضور اعضای هیأتمدیره و مدیران ستادی و شعب، در مرکز ...
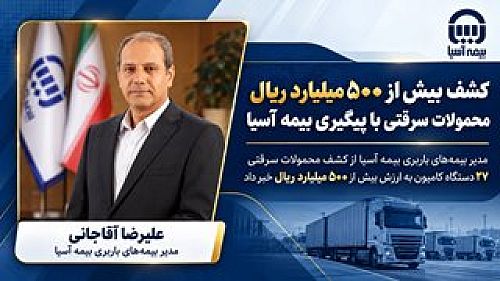
فصل بانک - مدیر بیمههای باربری بیمه آسیا از کشف محمولات سرقتی ۲۷ دستگاه کامیون به ارزش بیش از ۵۰۰ میلیارد ریال خبر ...
فصل بانک - جزئیات پرداخت تسهیلات ازدواج و تهیه جهیزیه از سوی بانک رفاه کارگران در مهر ماه سال ۱۴۰۵، اعلام شد.
فصل بانک - مجمع عمومی عادی بهطور فوقالعاده بانک صادرات ایران با نماد معاملاتی وبصادر که قرار بود ساعت ۱۴ فردا؛ یکشنبه ...

فصل بانک - بانک تجارت با تمرکز بر تامین مالی و مدیریت پروژه های نیروگاهی تجدیدپذیر، نقش خود را در توسعه زیرساخت های ...
فصل بانک - بازار فیزیکی بورس انرژی ایران در معاملات امروز یکشنبه ۳ آبان ۱۴۰۵، میزبان عرضه ۳۸ هزار و ۴۱۷ تن فرآورده ...
فصل بانک - افزایش بیسابقه هزینه حملونقل دریایی در پی جنگ ایران، مسیر تجارت جهانی نفت را تغییر داده است. هزینه انتقال ...
فصل بانک - بررسی فهرست ۸۱۵۱ ردیف تعرفه وزارت صمت نشان میدهد ۳۵۹۲ ردیف فاقد اولویت ارزی هستند.

فصل بانک - گزارشهای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار از معاملات بازار سهام نشان میدهد تعداد ...
فصل بانک - مرکز مبادله ارز و طلای ایران نرخ رسمی انواع ارز از جمله دلار، یورو و درهم را برای روز یکشنبه سوم آبان ۱۴۰۵ ...

فصل بانک - یک کارشناس اقتصادی گفت: اثر شبکهای، قراردادهای انحصاری و دستکاری الگوریتمها میتوانند رقابت در بازارهای ...
فصل بانک - آغاز آبانماه با افت همزمان شاخصهای بورس و خروج ۸ همت پول حقیقی، نقش نااطمینانیهای سیاسی را برجسته کرد.
فصل بانک - حجم استفاده از ابزارهای تأمین مالی زنجیره تولید در نیمه نخست سال ۱۴۰۵ به ۳۰۳ همت رسید که در مقایسه با ۲۵.۴ ...
فصل بانک - خروج ۸.۱ همت پول حقیقی در معاملات دیروز، سومین رکورد بزرگ خروج روزانه نقدینگی از بازار سهام را رقم زد.
فصل بانک - بیش از ۱۴ میلیون و ۹۵ هزار تن انواع کالا به ارزش ۶۰۳ همت در نخستین ماه پاییز در بورس کالا معامله شد.
فصل بانک - کارمزد ثبتنام رایگان در سامانه جامع اطلاعات مشتریان (سجام) تا پایان آبان ماه سال جاری تمدید شد.
فصل بانک - بازارهای فرابورس در هفته گذشته شاهد صعود ۲.۲ درصدی شاخص کل فرابورس (آیفکس) بودند.
فصل بانک - ارزش خالص دارایی صندوقهای طلا در پایان مهر با رشد ۱۵ درصدی به حدود یکهزار و ۴۵ همت رسید.
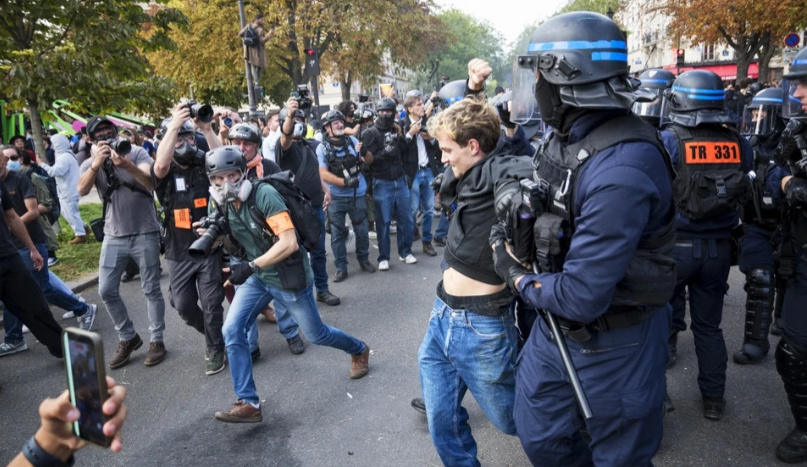
فصل بانک - در پی یک هفته پرتنش با جهش بازده اوراق، بنبست سیاسی و اعتراضات خیابانی، مودی رتبه اعتباری فرانسه را در سطح ...
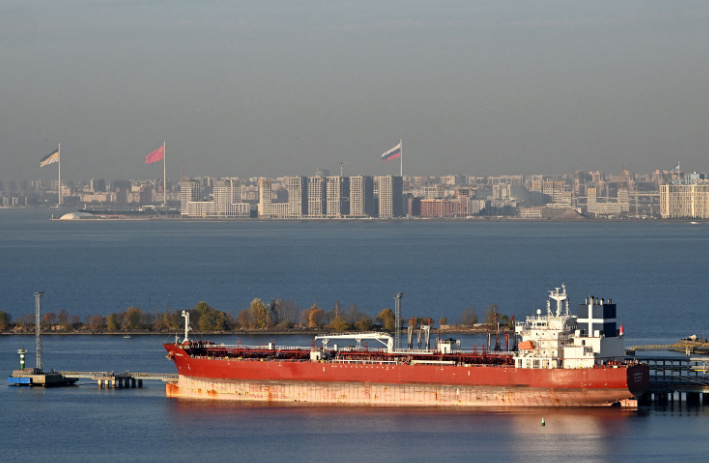
فصل بانک - حرکت نخستین نفتکش حامل گازوئیل روسیه به سوی نیویورک نشان میدهد کاخ سفید در آستانه انتخابات میاندورهای، ...
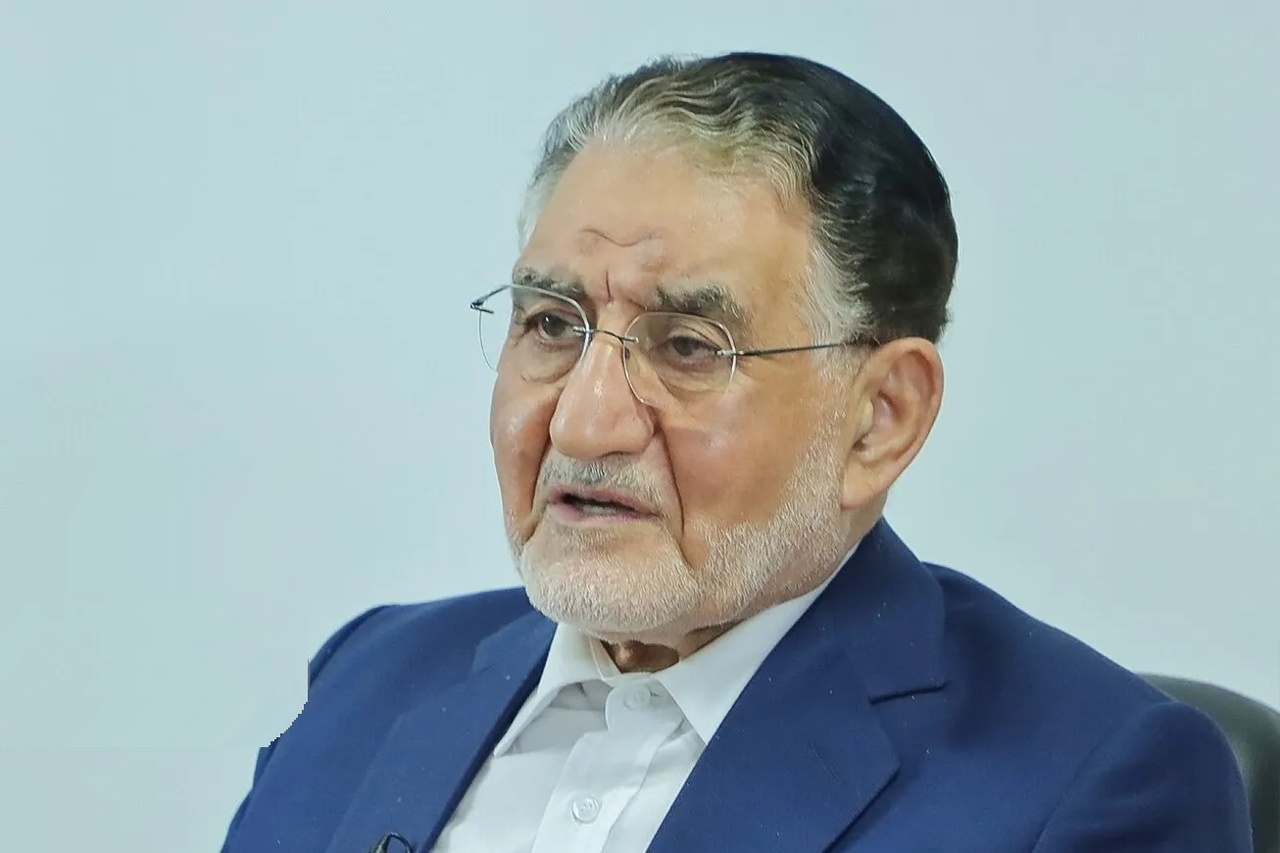
فصل بانک - رئیس اتاق بازرگانی ایران و عراق با رد ادعاها درباره فروپاشی قریبالوقوع اقتصاد ایران، بر توان کشور برای عبور ...
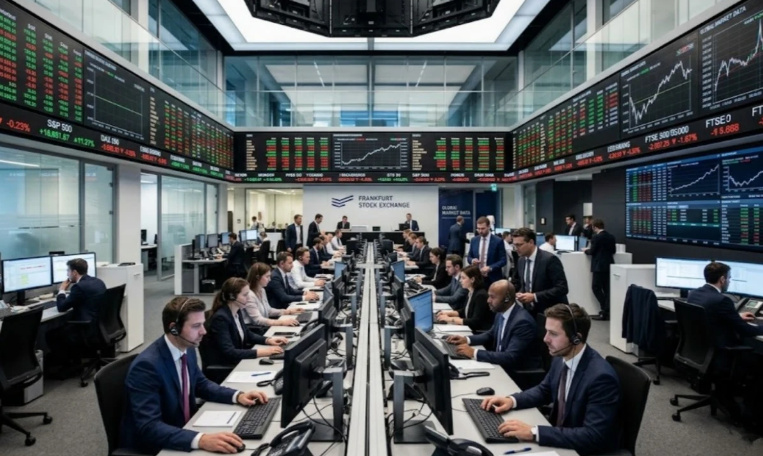
فصل بانک - به دنبال تشدید ناآرامیهای خیابانی در فرانسه و اوجگیری قیمت نفت برنت تا ۱۱۴ دلار، شاخصهای اصلی اروپا با افت ...
فصل بانک - نماینده مجلس با تأکید بر اهمیت مدیریت منابع ارزی و تقویت ظرفیتهای داخلی در شرایط جنگی، اظهار کرد: اظهارات ...
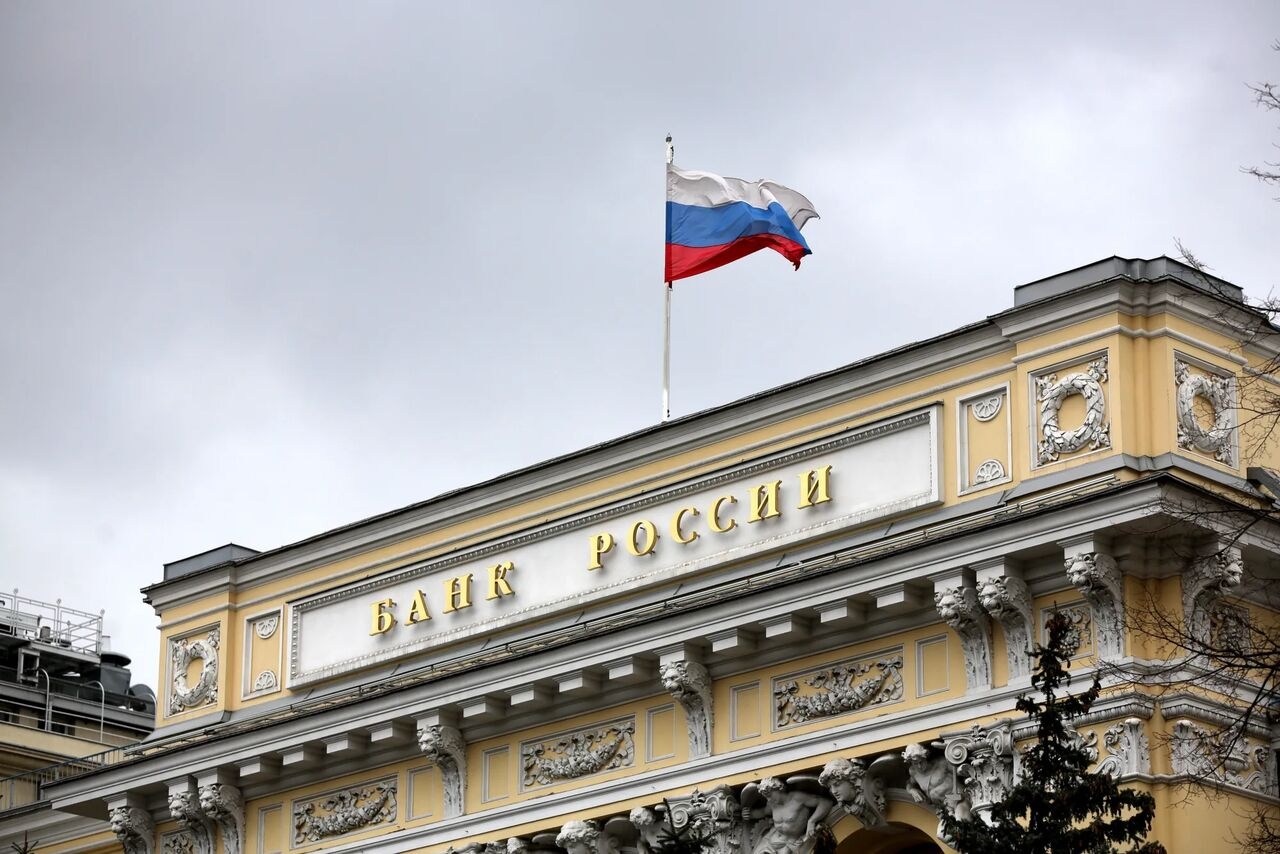
فصل بانک - بانک مرکزی روسیه در واکنش به تداوم فشارهای تورمی، نرخ بهره کلیدی را بدون تغییر در سطح ۱۴ درصد حفظ کرد و ...

فصل بانک - بیش از ۵۰۷ هزار و ۷۰۴ تن انواع محصولات پتروشیمی در نیمه نخست ۱۴۰۵ بهصورت اعتباری در بورسهای کالایی به صنایع ...
فصل بانک - مدیرعامل بانک سینا با تأکید بر ضرورت شتاببخشی به رشد منابع و تقویت جایگاه رقابتی بانک گفت: دستیابی به اهداف ...
فصل بانک - صادق رضایی، استادیار اقتصاد دانشگاه تهران در یادداشتی اختصاصی برای خبرنگار ایبنا، با بررسی تجربه اقتصاد ایران ...
فصل بانک - یک استاد دانشگاه گفت: برخورداری از ذخایر ارزی کافی، ظرفیت مهمی برای مدیریت فشارهای خارجی و تأمین نیازهای ارزی ...
فصل بانک - مدیر پژوهش و سیاستگذاری کانون نهادهای سرمایهگذاری ایران گفت: «ارزش داراییهای تحت مدیریت ۶۰۴ صندوق ...

فصل بانک - در پایان هفته گذشته، در آمریکا، شاخص اساندپی ۵۰۰ با افت ۱.۲ درصدی مواجه شد و شاخص نزدک کامپوزیت ۲.۶ درصد ...
فصل بانک - مهدی پازوکی، اقتصاددان با رد ادعای فروپاشی اقتصاد ایران، بر ظرفیتهای تولیدی کشور تأکید کرد و گفت با وجود ...

فصل بانک - سازمان بورس و اوراق بهادار مجوز فعالیت چهارمین صندوق سرمایهگذاری پروژه بازار سرمایه را صادر کرد. پذیرهنویسی ...

فصل بانک - آمار معاملات بورس کالای ایران در مهر ۱۴۰۵ نشان میدهد در نخستین ماه پاییز ۱۴ میلیون و ۹۵ هزار و ۶۲۰ تن انواع ...

فصل بانک - بازار عرضههای اولیه سهام (IPO) در ایالات متحده در پی تشدید تردیدها درباره بازده سرمایهگذاری در هوش مصنوعی و ...
فصل بانک - درآمد حق بیمه ناخالص بیمه معلم در نیمه نخست سال ۱۴۰۵ با رشد ۱۰۵ درصدی به ۱۲ هزار میلیارد تومان رسید و سود ...

فصل بانک - بورس تهران در اطلاعیهای از پذیرهنویسی صندوق سرمایهگذاری در سهام با تقسیم سود آبان(سودبان) خبر داد.
فصل بانک - پذیرهنویسی صندوق ارزی «ملی کیمیا» از سهشنبه ۲۸ مهر ۱۴۰۵ در شعب ارزی بانک ملی ایران آغاز شده است. این صندوق ...
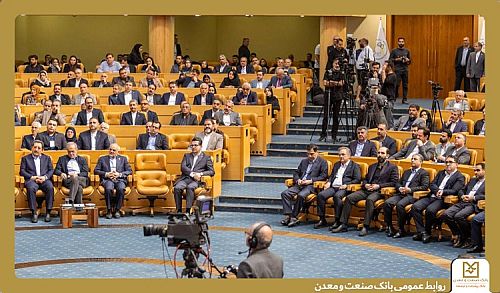
فصل بانک - دکتر محمود شایان، مدیرعامل بانک صنعت و معدن، در سیامین آیین روز ملی صادرات که با حضور رئیسجمهور، وزرای ...
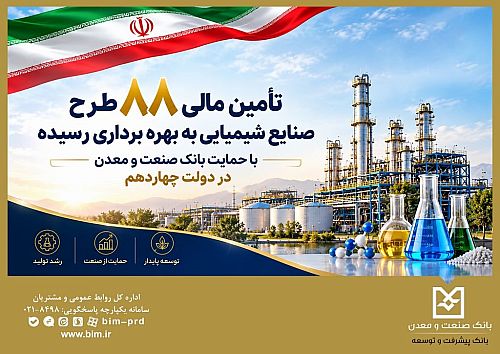
فصل بانک - حمایتهای مالی بانک صنعت و معدن از ۸۸ طرح به بهرهبرداری رسیده در حوزه صنایع شیمیایی طی دولت چهاردهم، زمینه ...
فصل بانک - معاون رئیسجمهور در امور زنان و خانواده، از دکتر محمود شایان مدیرعامل بانک صنعت و معدن، به پاس توجه به ...
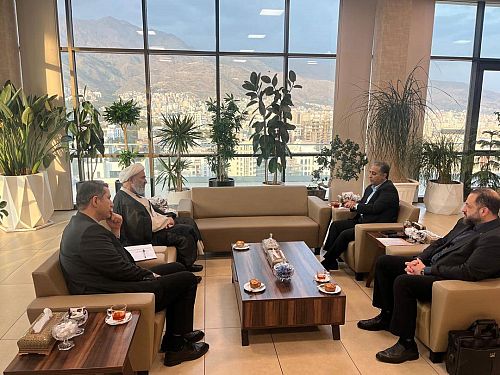
فصل بانک - رئیس کمیسیون اصل نود مجلس شورای اسلامی در دیدار با مدیرعامل بانک صنعت و معدن، نقش این بانک تخصصی و توسعهای ...

فصل بانک - بانک کشاورزی در هفت ماهه نخست سال جاری، مبلغ ۸۲ هزار و ۱۲۴ میلیارد ریال تسهیلات قرضالحسنه ازدواج و فرزندآوری ...

فصل بانک - در جریان مبادلات روز شنبه ۲ آبان ۱۴۰۵ شاخص ۱۳ صنعت از مجموع ۴۱ صنعت فعال در بورس تهران افزایش یافت و میانگین ...

فصل بانک - در معاملات هفته پایانی مهر در بازار فیزیکی بورس کالای ایران ۳ میلیون و ۷۱۳ هزار و ۸۹۰ تن انواع محصول به ارزش ...

فصل بانک - شرکت فولاد سیرجان ایرانیان امروز شنبه ۲ آبان با انتشار اوراق سلف موازی استاندارد بر روی شمش فولاد بیلت موفق ...
فصل بانک - رئیسکل بانک مرکزی در مصاحبه با بلومبرگ گفت: عرضه ۲ میلیارد دلار ارز به بازار آغاز شده است و بانک مرکزی منابع ...

فصل بانک - سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه اعلام کرد: با توجه به استقبال سهامداران کارمزد ثبتنام رایگان در ...
فصل بانک - رشد مانده سپردههای بانک اقتصادنوین در دوره یک ساله منتهی به پایان شهریورماه سال جاری ۱.۷۶ برابر متوسط مانده ...
فصل بانک - سامانه «رفاتم» بانک رفاه کارگران بهعنوان یکی از خدمات تخصصی و نوین این بانک، بستری هوشمند و دیجیتال برای ...

فصل بانک - ثبت رکوردهای خیرهکننده درآمدی و خروج قاطع از مدار زیان، توسعه تجارت داتام را در کانال سودآوری عملیاتی و ...

فصل بانک - سپردهگذاری مرکزی اوراق بهادار اعلام کرد: ۱۳۶ ناشر ۲۵ هزار میلیارد تومان سود را در مهر امسال از طریق اطلاعات ...
فصل بانک - عضو هیات علمی دانشگاه امام صادق(ع)، با اشاره به تجربه طولانی تحریمها، ظرفیتهای اجتماعی، سیاستهای اقتصاد ...
فصل بانک - بازپرداخت مطالبات ۴.۰۷میلیاردیورویی واردکنندگان کالاهای اساسی، در دستور کار سران قوا قرار گرفت.
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۱۵۷هزار تومان و قیمت سکه طرح جدید ۲۶۶میلیون و ۶۰۰هزار تومان شد.
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز چهارشنبه ۲۹ مهر تا ...

فصل بانک - ارزش معاملات صندوقهای سرمایهگذاری قابل معامله در بورس در هفته منتهی به یکم آبان ۱۴۰۵ به ۳۵۴ هزار و ۴۵۸ ...
فصل بانک - بازارهای فرابورس ایران در ۵ روز معاملاتی هفته گذشته شاهد صعود ۲.۲ درصدی شاخص کل فرابورس (آیفکس) بودند. این ...
فصل بانک - مدیرعامل فرابورس ایران با تاکید بر فاصله زمانی ارزشگذاری تا عرضه اولیه و اثر آن به هنگام کشف قیمت، چرایی ...

فصل بانک - ارزش خالص دارایی صندوقهای طلا در پایان مهر ۱۴۰۵ با رشد ۱۵ درصدی نسبت به آخرین روز معاملاتی شهریور به حدود ...

فصل بانک - بانک ایران زمین با فراهم کردن امکان ثبت و پیگیری غیرحضوری درخواست تسهیلات در نئوبانک فراز، بخشی از فرآیند ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - بانک مرکزی جمهوری اسلامی ایران با صدور ابلاغیهای، در خصوص کیفیت اسکناس ارز قابل مبادله مابین صندوقهای ...
فصل بانک - شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه اعلام کرد: با توجه به استقبال سهامداران کارمزد ثبتنام ...
فصل بانک - قیمت طلا و سکه در بازار تهران امروز شنبه ۲ آبان کاهش یافت؛ هر گرم طلای ۱۸ عیار با افت بیش از ۴۴۵ هزار تومانی ...
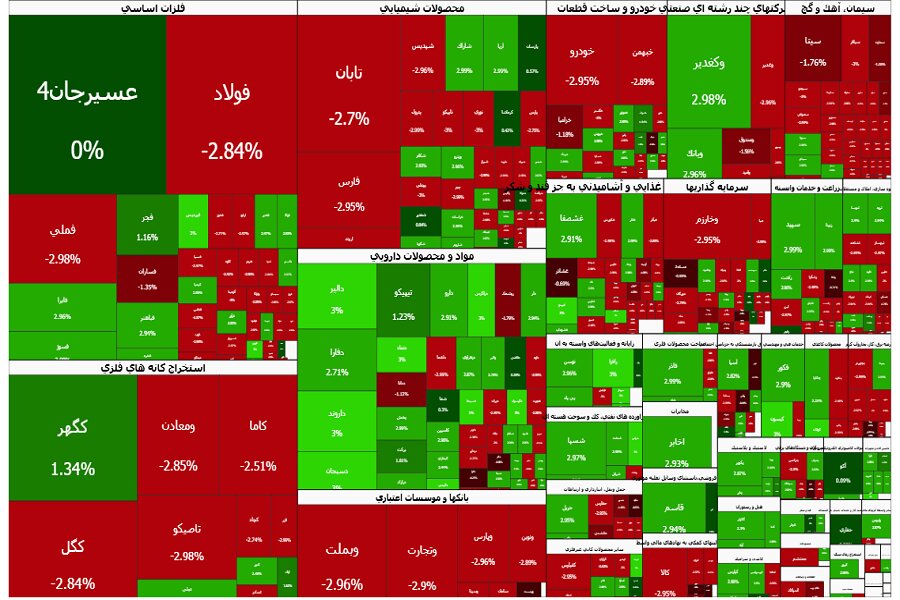
فصل بانک - شاخص کل بورس تهران امروز شنبه ۲ آبان ۱۴۰۵ با افت ۱۲۹ هزار واحدی به محدوده ۸ میلیون و ۴۴ هزار واحد رسید.
فصل بانک - بر اساس صورت های مالی دوره شش ماهه منتهی به شهریور ۱۴۰۵، بیمه البرز موفق شد در نیمه نخست سال جاری، با تحقق ...
فصل بانک - شرکت بیمه البرز در نیمه نخست سال ۱۴۰۵ با شناسایی ۶۲ هزار و ۴۵ میلیارد ریال سود خالص، به سطحی از سودآوری رسید ...
فصل بانک - با گرامیداشت ایام حزنانگیز شهادت اُمّالائمه، حضرت فاطمه زهرا (س)، و با استعانت از آن بانوی بزرگوار برای ...
فصل بانک - مدیر برنامه و بودجه بیمه آسیا، بر نقش اطلاعات آماری دقیق در تصمیمگیریهای کلان و برنامهریزی راهبردی این ...
فصل بانک - در صنعت بیمه، آینده با قطعیت قابل پیشبینی نیست؛ اما میتوان با دادههای درست، آن را بهتر شناخت و برایش آماده ...
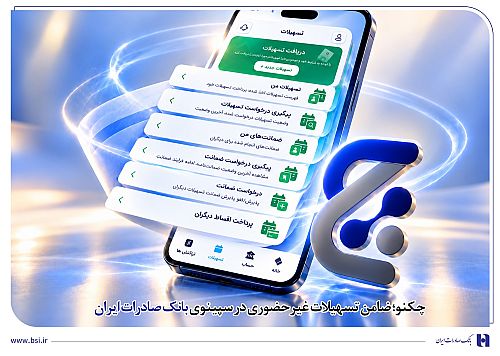
فصل بانک - بانک صادرات ایران با هدف سادهسازی فرآیند اعطای تسهیلات و کاهش مدتزمان پرداخت، امکان پذیرش چکنو به عنوان ...
فصل بانک - مشاور رئیسکل بیمه مرکزی گفت: مسئله بنگاهداری بانکها را نمیتوان صرفاً با صدور یک دستور برای فروش شرکتها و ...

فصل بانک - پوند انگلیس در برابر دلار تقویت شد و در مقایسه با ارزهای اصلی اروپا عملکرد بهتری داشت؛ در حالی که نگرانی ...

فصل بانک - مدیرعامل فرابورس ایران در خصوص تفاوت قیمت کشفشده با ارزش برآوردی در عرضههای اولیه به روش ترکیبی، توضیح داد: ...
فصل بانک - شرایط الزامی در خصوص کیفیت اسکناس ارز قابل مبادله مابین صندوقهای سرمایهگذاری با درآمد ثابت ارزی و ...
فصل بانک - شرکت گروه کارخانجات صنعتی حدید قطعه با حمایت تسهیلاتی بانک توسعه تعاون، موفق شده است با احداث واحد بازیافت و ...
فصل بانک - نتیجه بیستمین حراج اوراق مالی اسلامی دولتی در سال ۱۴۰۵ (در تاریخ ۲۸ مهر ماه ۱۴۰۵) اعلام شد. همچنین تاریخ ...
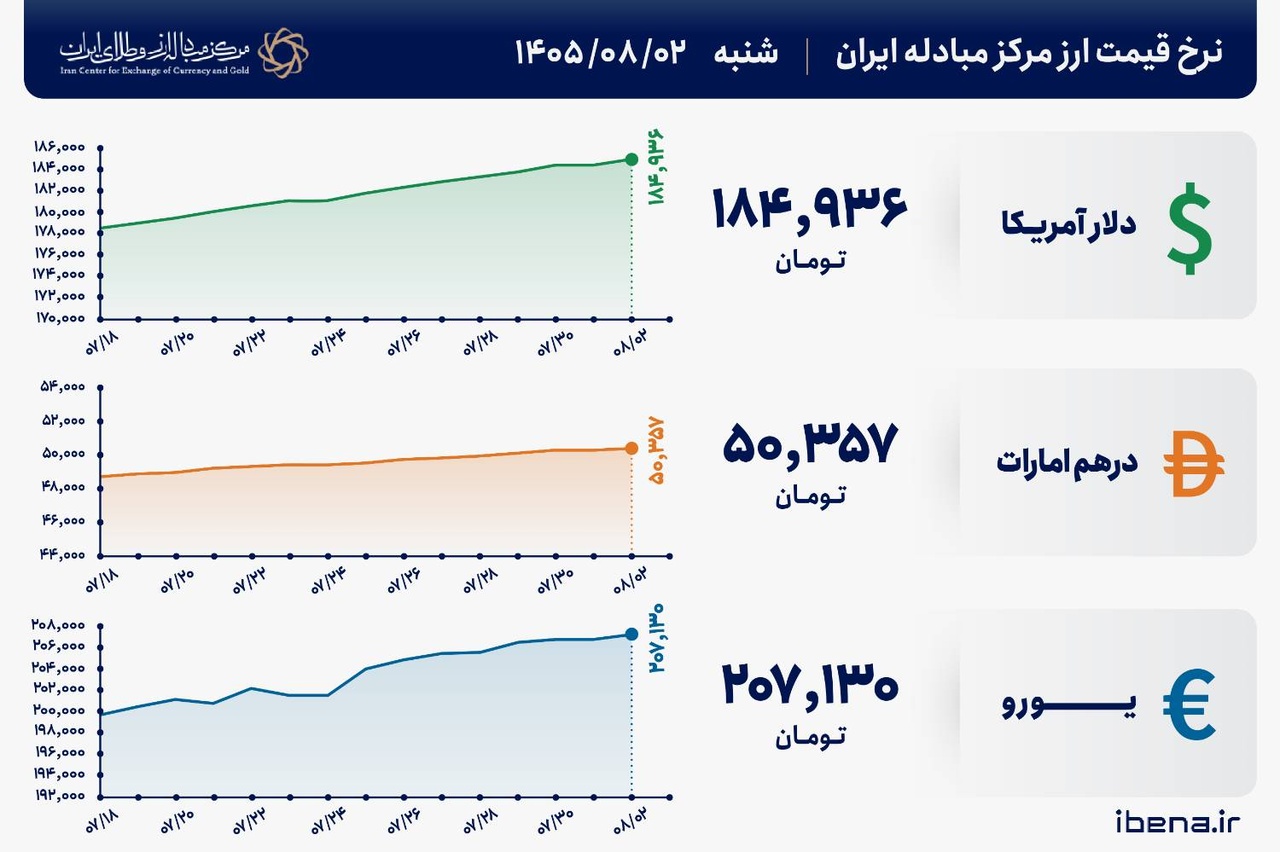
فصل بانک - امروز شنبه دوم آبان ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۴ هزار و ۹۳۶ تومان و ...

فصل بانک - بابک ابراهیمی مدیرعامل گروه مدیریت سرمایهگذاری امید، همزمان با پذیرهنویسی دومین صندوق ارزی، در یادداشتی که ...
فصل بانک - بیمه دانا با پیگیری ابعاد مالی و حقوقی خسارت آتش سوزی شرکت طبیعت سبز کهن، انتشار صورت های مالی شش ماهه خود را ...
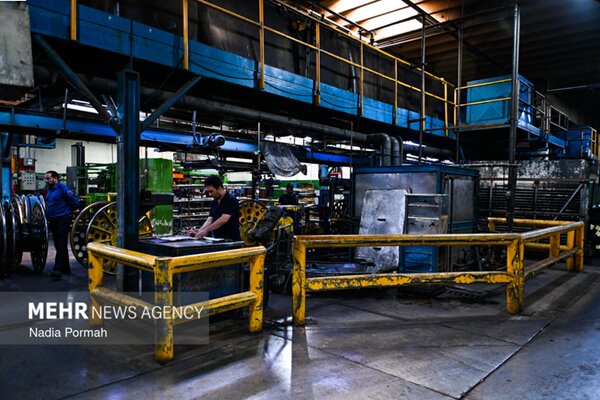
فصل بانک - ۷۸ درصد از ۷ هزار همت تسهیلات پرداختی شبکه بانکی به صاحبان کسبوکار اختصاص یافته است که بخش عمدهای صرف ...
فصل بانک - با وجود گزارشهای مثبت ۶ماهه شرکتهای بزرگ و افزایش دامنه نوسان صندوقهای اهرمی، بورس با فشار فروش مواجه ...
فصل بانک - شاخص کل بورس تهران در میانه معاملات روز شنبه، ۲ آبان، با افت حدود ۱۳۰ هزار واحدی مواجه شده است.
فصل بانک - رییس هیات مدیره بانک تجارت گفت: با افزایش وابستگی بانکها و نهادهای مالی به فناوری اطلاعات و گسترش تهدیدات ...
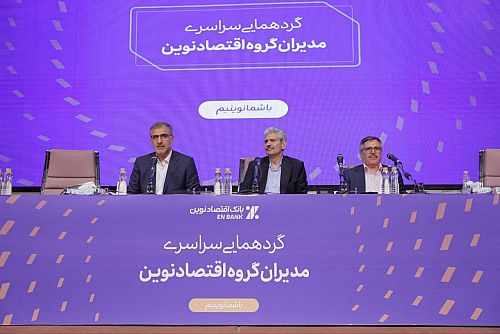
فصل بانک - قائممقام بانک اقتصادنوین حرکت به سمت استفاده از هوش مصنوعی در نظام بانکی را اجتناب ناپذیر خواند و گفت: بانک ...
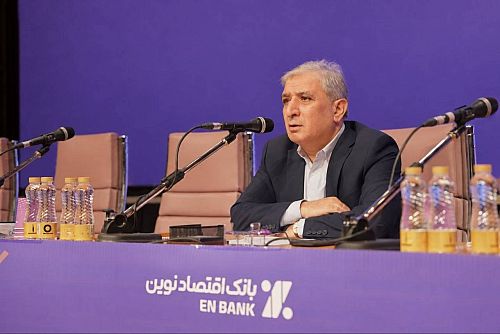
فصل بانک - مدیرعامل بانک اقتصادنوین در گردهمایی سراسری مدیران گروه اقتصادنوین، با ترسیم افقهای پیشرو، ضمن تجلیل از ...
فصل بانک - بازپرداخت مطالبات ۴.۰۷ میلیارد یورویی واردکنندگان کالاهای اساسی، در دستور کار سران قوا قرار گرفت.
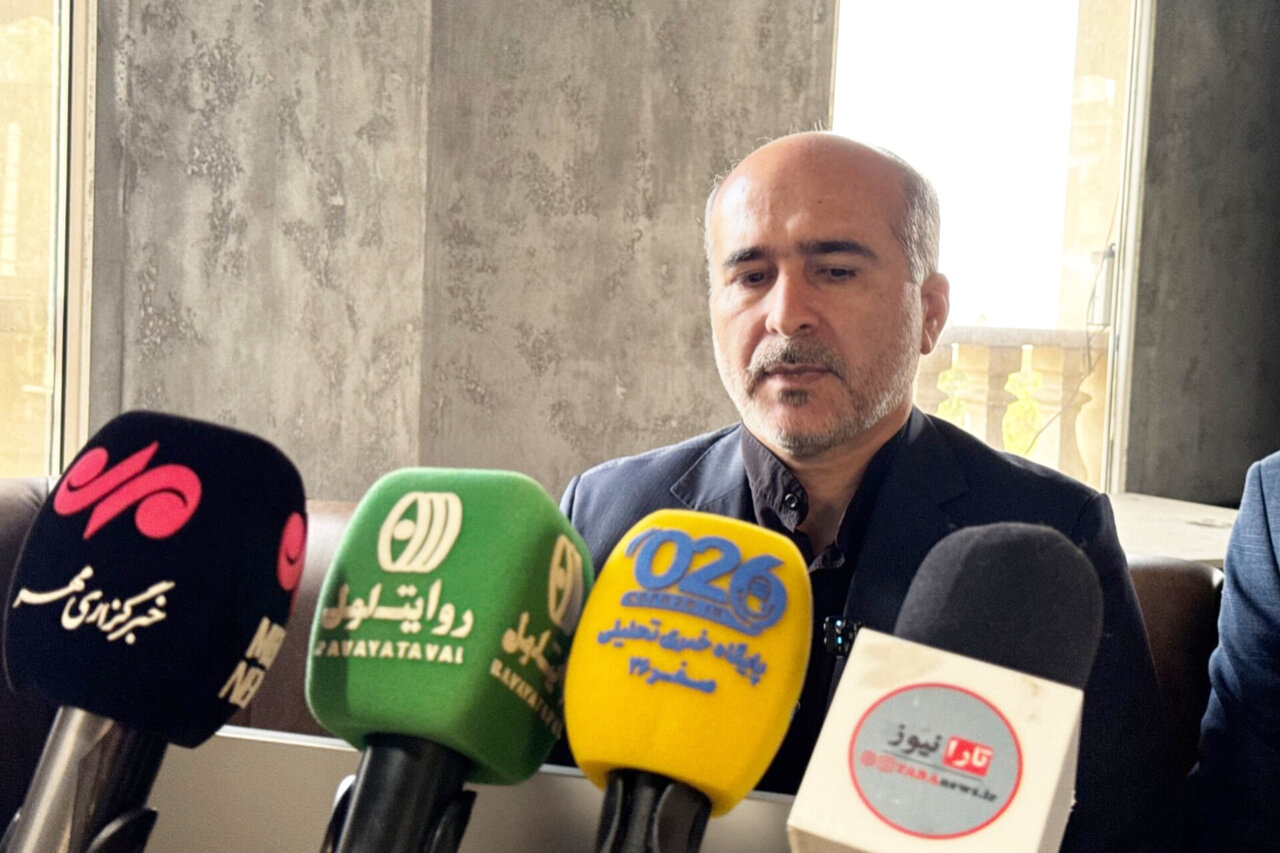
فصل بانک - کرج _ مدیرکل بیمه سلامت البرز گفت: حدود یک میلیون نفر در استان زیر پوشش بیمه سلامت قرار دارند و شمار بیماران ...

فصل بانک - معاملات گواهیهای سپرده کالایی و قراردادهای مشتقه در روز پنجشنبه ۳۰ مهر ۱۴۰۵ به ترتیب ۹۰۳ و ۷۸ میلیارد تومان ...
فصل بانک - معاون توسعه بازار بورس انرژی ایران، از برنامهریزی برای جذب سرمایهگذاران خرد از طریق صندوقهای سرمایهگذاری ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز چهارشنبه ۲۹ مهر ۱۴۰۵ مجموع ...
فصل بانک - معاون سازمان برنامه و بودجه از اختصاص کامل اعتبار پزشک خانواده و نظام ارجاع در سال ۱۴۰۵ خبر داد.

فصل بانک - مسئول دبیرخانه هیأت داوری سازمان بورس و اوراق بهادار از تعیین اعضای جدید هیأت داوری با رای شورای عالی بورس ...

فصل بانک - امروز و در نخستین روز هفته (شنبه ۲ آبان ۱۴۰۵) تالارهای بورس کالا میزبان عرضه ۵۰۸ هزار و ۳۸۵ تن محصول هستند.
فصل بانک - اخبار منتشرشده درباره وضعیت مجوز فعالیت شعبه بانک صادرات ایران در هامبورگ، در چارچوب محدودیتهای ناشی از ...
فصل بانک - قیمت طلا در بازارهای جهانی با افت قابلتوجهی مواجه شد و به پایینترین سطح خود در سه ماه گذشته رسید.

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۶۴.۴ همت ...
فصل بانک - در معاملات امروز شنبه ۲ آبان ۱۴۰۵، بازار فیزیکی بورس انرژی ایران میزبان عرضه ۳ هزار و ۸۸۱ تن فرآورده ...

فصل بانک - سیاوش وکیلی، کارشناس بازار سرمایه با اشاره به رکوردشکنی در ارزش معاملات خرد و بازده حدود ۱۰۰ درصدی بازار سهام ...
فصل بانک - مرکز مبادله ارز و طلای ایران جدول قیمت حواله ارزهای عمده شامل دلار، یورو، درهم، یوآن و روبل را برای روز شنبه ...
فصل بانک - سیاستگذار پولی با مدیریت عرضه و تقاضا مانع تبدیل شوکهای بیرونی به ابرتورم شده و برنامههای بازگشت متغیرها ...
فصل بانک - «کارت تأمینیار تولید» با تکیه بر اوراق گام، اعتبار بنگاهها را مستقیماً به خرید کالا و خدمات متصل میکند تا ...
فصل بانک - همزمانی ارزندگی سهام و ریسکهای سیاسی، معاملات بورس در آبان ماه را محتاطانه پیشبینیپذیر میکند.
فصل بانک - خروج ۱۱هزار و ۲۰۰میلیارد تومان پول حقیقی در هفته گذشته، نشانهای از تداوم احتیاط سرمایهگذاران در معاملات ...
فصل بانک - افزایش حجم سفارش در بازارمشتقه بر سرعت سفارشگذاری، نقدشوندگی و اجرای استراتژیهای اختیار معامله اثر ...
فصل بانک - شرکت بورس از تغییر حداکثر حجم هر سفارش در بازار مشتقه از ۱۰۰۰ به ۴۰۰۰ واحد خبر داد که از دوشنبه اعمال می ...

فصل بانک - مجمع عمومی عادی سالانه صندوق تثبیت بازار سرمایه برای بررسی عملکرد سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، عصر ...

فصل بانک - معاون نظارت بر نهادهای مالی سازمان بورس و اوراق بهادار از تأیید بستهای شامل چهار اصلاح مهم در مقررات ...
فصل بانک - بانک مرکزی اعلام کرده محدودیتی برای تأمین نیاز ارزی بازار از محل اسکناس ندارد و آماده است سقف تزریق را به ۳ ...
فصل بانک - صندوق بینالمللی پول پیشبینی کرد تولید ناخالص داخلی منطقه خاورمیانه، شمال آفریقا و پاکستان در سال ۲۰۲۶، در ...
فصل بانک - یوان چین در برابر دلار تقویت شد و به بالاترین سطح خود در بیش از چهار سال اخیر رسید.
فصل بانک - ۵ ماه از بازگشایی بازار سهام میگذرد، ۵ ماهی که به تغییر ریل و رکوردشکنیهای متعدد بازار سهام منجر شد. از ...
فصل بانک - مقامهای صندوق بینالمللی پول و سازمان همکاری و توسعه اقتصادی هشدار دادهاند که گسترش هوش مصنوعی، با وجود ...
فصل بانک - محمدرضا کلامی، نماینده تشکلهای تامینکننده کالاهای اساسی گفت: ۴ میلیارد یورو منابع مالی تجار نزد دولت است.
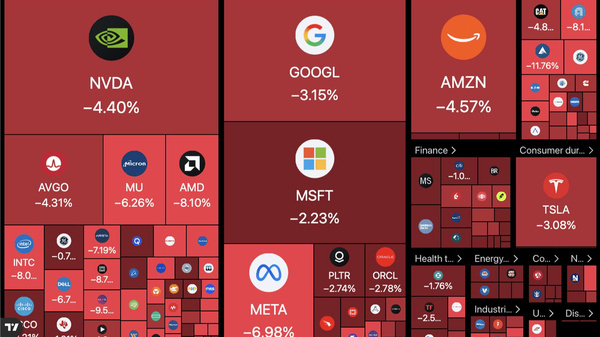
فصل بانک - بازارهای جهانی در پی تشدید نگرانیها درباره بازدهی سرمایهگذاریهای هوش مصنوعی و افزایش تنشهای خاورمیانه با ...
فصل بانک - شتاب تورم آمریکا در مهر ماه قدرت خرید خانوارها را کاهش داده و احتمال افزایش دوباره نرخ بهره را تقویت کرد.
فصل بانک - معاون خدمات تجاری سازمان توسعه تجارت ایران، با اشاره به محدودیت منابع ارزی کشور گفت: محدودیتهای اعمالشده در ...
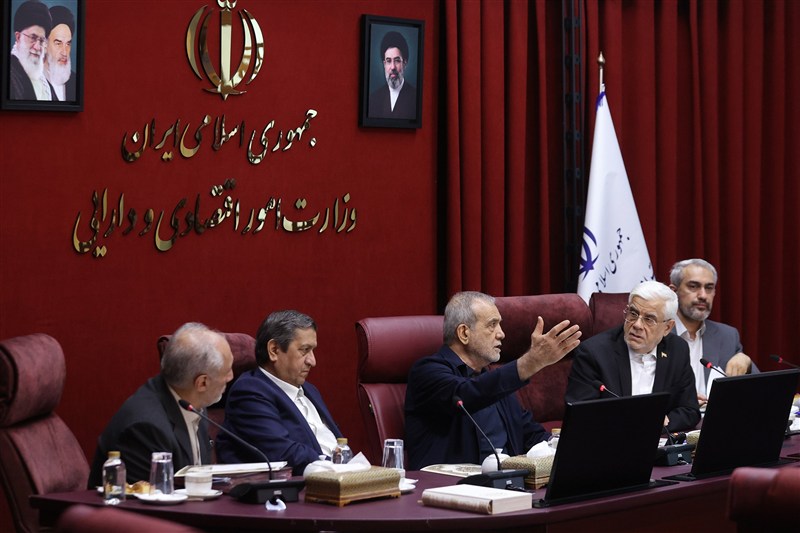
فصل بانک - ۱۰۰ روز از دستور رئیس جمهور برای پرداخت طلب ارزی ۴ میلیارد یورویی واردات کالای اساسی گذشت ولی اجرا نشد.
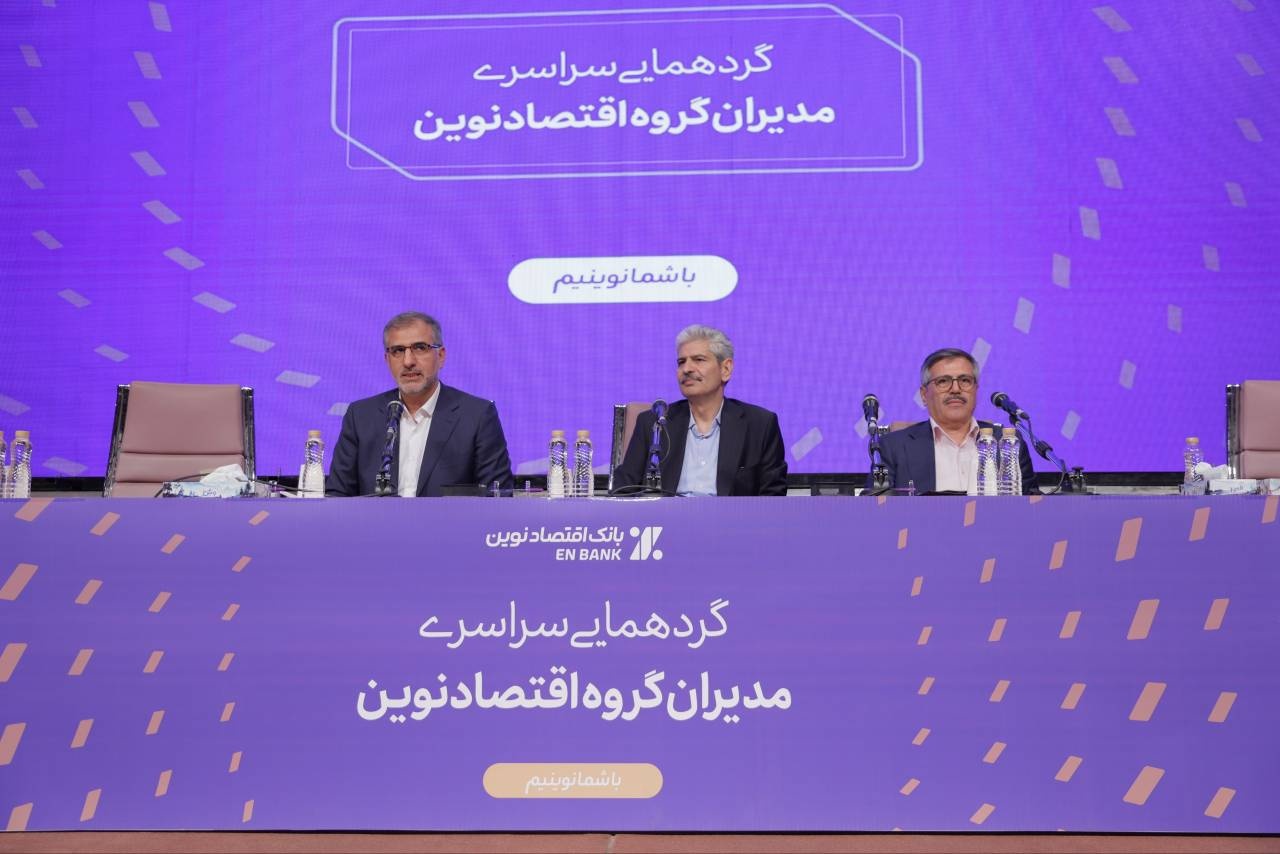
فصل بانک - قائم مقام بانک اقتصادنوین حرکت به سمت استفاده از هوش مصنوعی در نظام بانکی را اجتناب ناپذیر خواند و گفت: بانک ...
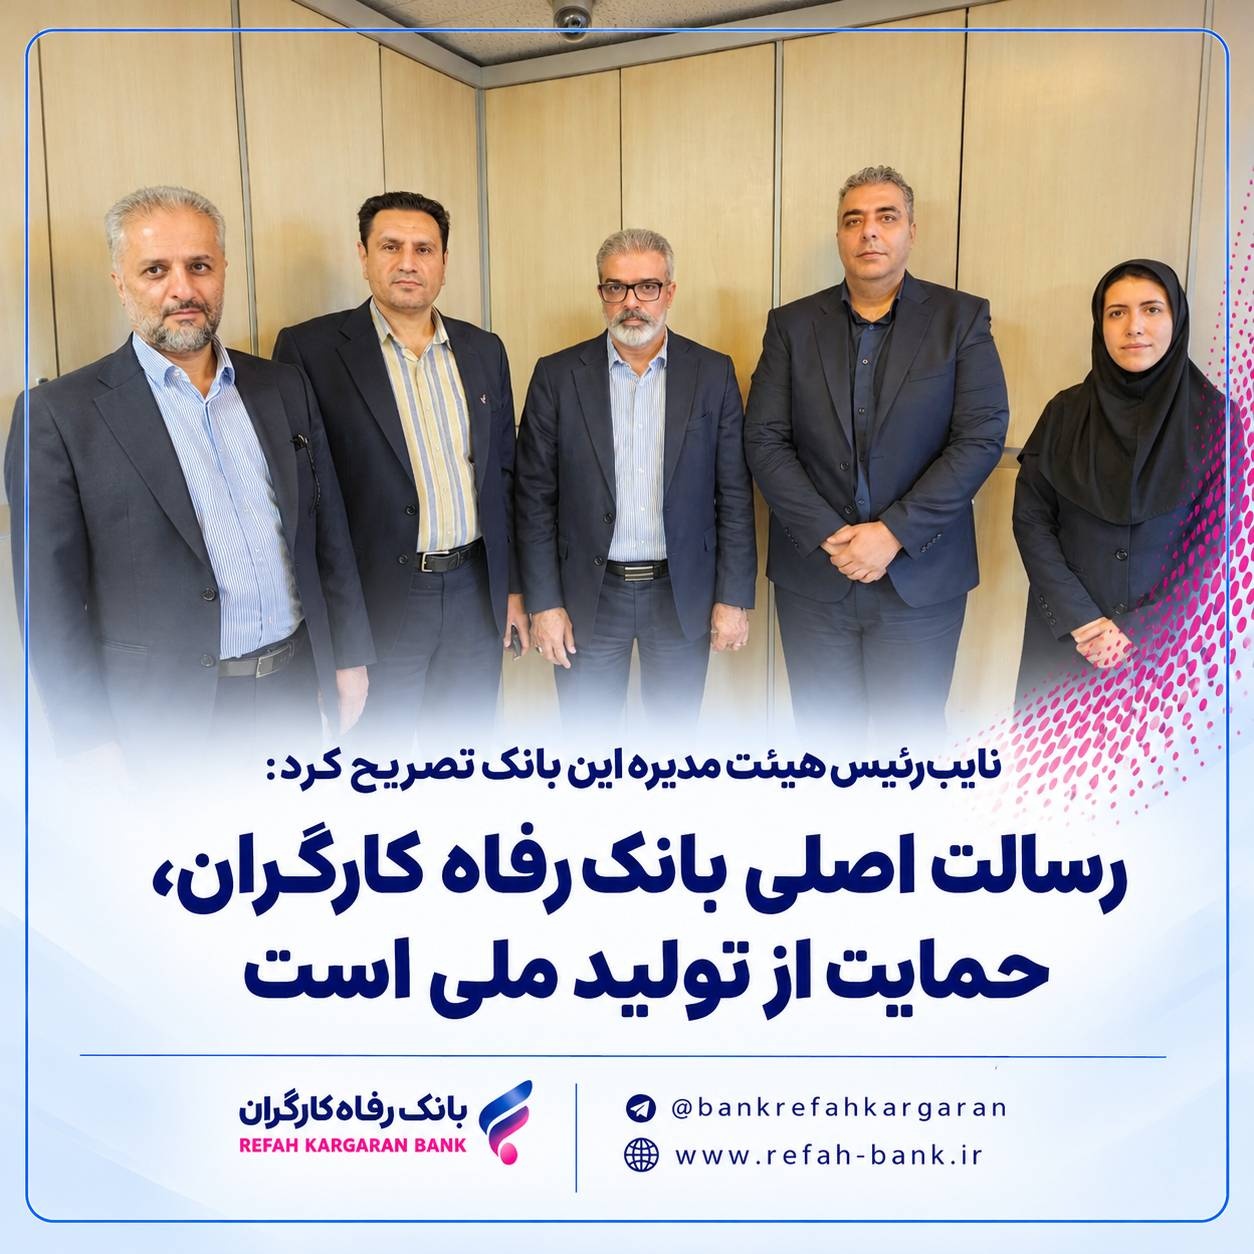
فصل بانک - مدیران بانک رفاه کارگران با حضور در جمع کارکنان و مشتریان در تعدادی از شعب شهر تهران، از نزدیک در جریان روند ...
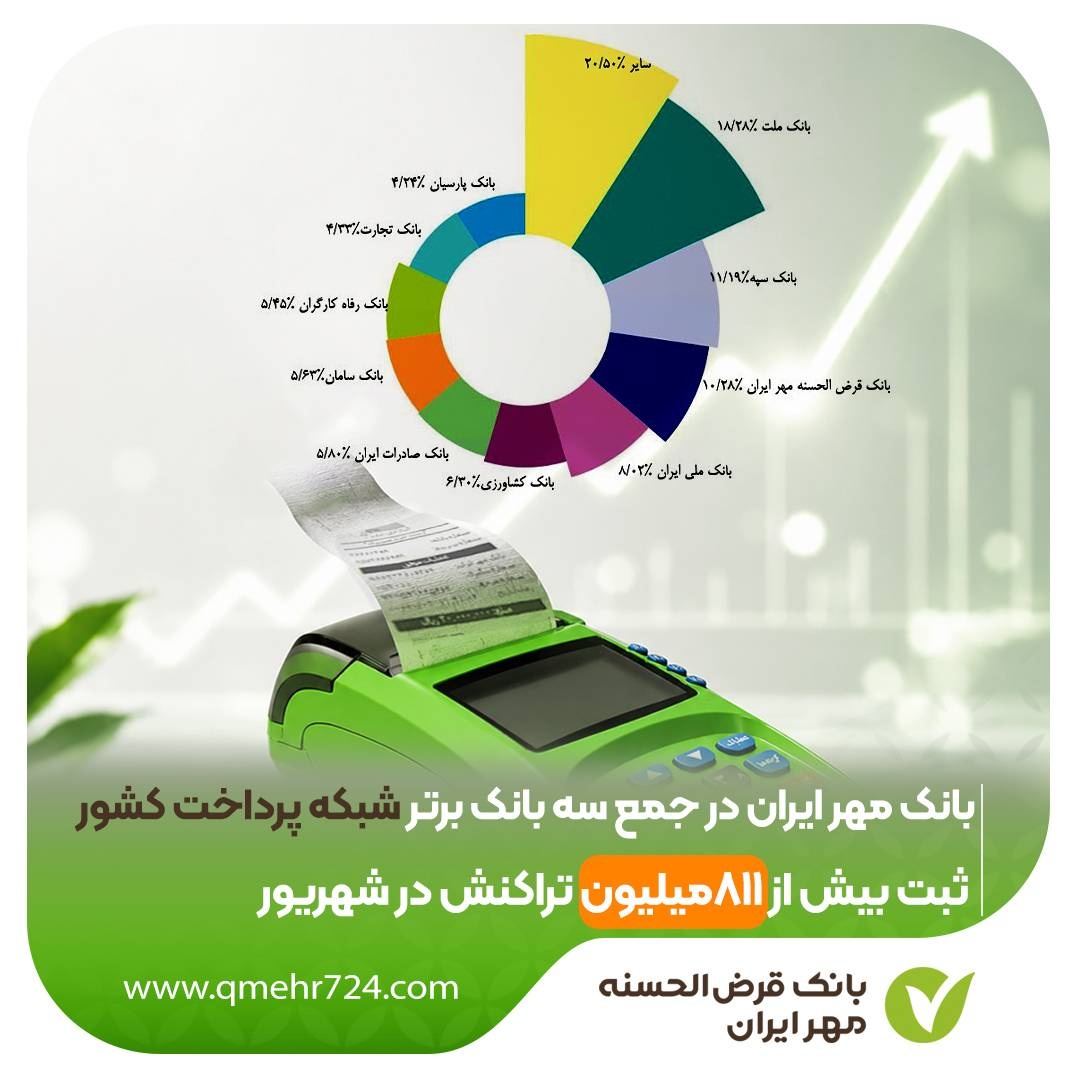
فصل بانک - بانک قرضالحسنه مهر ایران در شهریورماه ۱۴۰۵ با ثبت بیش از ۸۱۱ میلیون تراکنش صادرکنندگی و پذیرندگی و گردش مالی ...
فصل بانک - اخبار منتشرشده درباره وضعیت مجوز فعالیت شعبه بانک صادرات ایران در هامبورگ، در چارچوب محدودیتهای ناشی از ...
فصل بانک - ۳۵ میلیون و ۱۲۰ هزار نفر با دریافت ۱۷ هزار و ۵۶۰ میلیارد تومان از افزایش مبلغ کالابرگ برخوردار شدند.

فصل بانک - نفت گران و بدهی فرانسه، بانک مرکزی اروپا را در موقعیت دشواری قرار داد و احتمالا نرخ بهره را در سطح ۲.۵ درصد ...
فصل بانک - رئیس کل بانک مرکزی گفت: روند تورم در ایران که بعد از جنگ ۴۰ روزه شتاب تندی گرفته بود در سه ماه منتهی به ...
فصل بانک - پذیره نویسی صندوق سرمایه گذاری ارزی ملی کیمیا با مشارکت بانک ملی ایران و شرکت ملی صنایع مس ایران و با مدیریت ...
فصل بانک - بانک تجارت با تأمین مالی هدفمند و حمایت از زیرساختهای حیاتی، مسیر بازگشت پتروشیمیها و فولاد مبارکه به چرخه ...
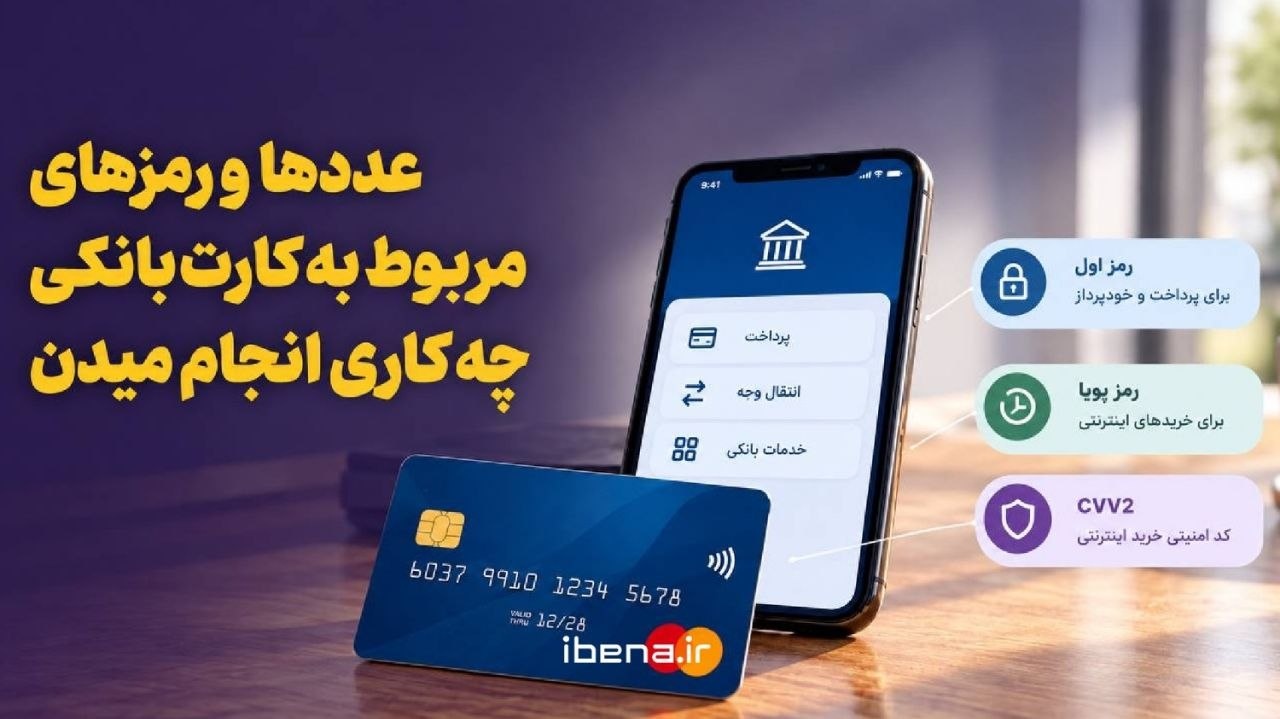
فصل بانک - کارت بانکی فقط یک ابزار برای پرداخت نیست؛ هر عدد و رمز روی آن کاربرد مشخصی دارد. از شماره کارت و CVV۲ گرفته ...
فصل بانک - همتی اعلام کرد ذخایر ارزی کشور برای تأمین واردات مورد نیاز ایران تا پایان دوره ریاستجمهوری ترامپ و حتی پس از ...
فصل بانک - همتی با اشاره به وضعیت ذخایر ارزی گفت: میتوانیم واردات کشور تا پایان دولت ترامپ و بیشتر از آن را تامین ...
فصل بانک - معاون نظارت بر نهادهای مالی سازمان بورس:دامنه نوسان صندوقهای اهرمی از ۱۶ آبان به مثبت و منفی ۶ درصد می رسد.
فصل بانک - کمبود برخی داروها در حالی رخ داده که ارز دارو، ۲ برابر سال ۱۴۰۳ تأمین شده است.
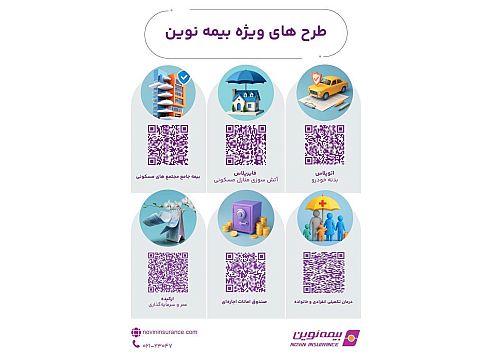
فصل بانک - شرکت بیمه نوین با معرفی شش طرح ویژه در حوزه های مختلف بیمه ای، سبدی متنوع از خدمات را برای پاسخ گویی به ...
فصل بانک - معاون نظارت بر نهادهای مالی سازمان بورس و اوراق بهادار از تایید بستهای شامل چهار اصلاح مهم در مقررات ...
فصل بانک - تشدید نوسانات اقتصادی و هجوم اخبار رکود و تورم، فعالان بازارهای مالی را به سمت تصمیمگیریهای تکانشی سوق داده ...
فصل بانک - یک کارشناس حوزه پرداخت با اشاره به فرسودگی زیرساختها، محدودیت دسترسی به فناوریهای اصلی و چالشهای امنیت ...
فصل بانک - تشدید تنشهای خاورمیانه قیمت نفت را بالا برد.
فصل بانک - هیئت وزیران با صدور مصوبهای جدید، به گمرک اجازه داد مالیات بر ارزش افزوده و عوارض کالاها را بهجای وجه نقد، ...
فصل بانک - یک اقتصاددان گفت: به جای اینکه در هر مقطع به دنبال مقصر دانستن یک نهاد مشخص، از جمله بانک مرکزی، باشیم، باید ...
فصل بانک - قیمت طلا در معاملات روز جمعه کاهش یافت و در مسیر ثبت شدیدترین افت هفتگی خود در بیش از چهار ماه گذشته قرار ...

فصل بانک - سیدمحمدمهدی بهشتینژاد، مدیرعامل شرکت، در همایش سراسری مدیران ستادی و شعب بیمه سرمد در تالار همایش شیخ طبرسی ...

فصل بانک - کارنامه بیمه آسیا در حوزه بیمههای مسئولیت را میتوان در سطوح «حفاظت از نیروی کار در کارگاه»، «مراقبت از ...
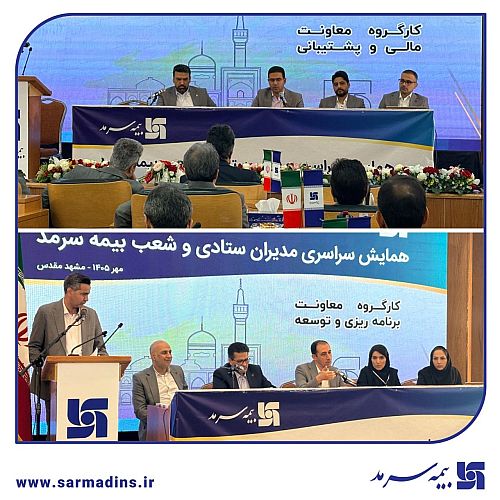
فصل بانک - نوبت صبح از دومین روز همایش سراسری مدیران ستادی و شعب شرکت که در مرکز همایشهای آستان قدس رضوی در حال برگزاری ...
فصل بانک - شرکت بیمه کوثر در شش ماهه نخست سال ۱۴۰۵ با ثبت رشد ۳۸۹ درصدی سود غیرعملیاتی هر سهم، این شاخص را از ۲۷ ریال در ...
فصل بانک - قیمت طلا در معاملات امروز در مسیر ثبت شدیدترین افت هفتگی خود طی بیش از چهار ماه گذشته قرار گرفت.
فصل بانک - عملکرد شرکتها و ریسکهای سیاسی همچنان از عوامل تعیینکننده مسیر آتی بازار سهام هستند.
فصل بانک - شاخص کل بورس از ابتدای سال، ۱۲۰ درصد و شاخص هموزن و شاخص کل فرابورس بهترتیب ۱۳۷ و ۱۳۸ درصد رشد کردند.
فصل بانک - شرکت پالایش و پخش، محاسبه نرخ خوراک پالایشیها را با لحاظ شرایط عدم اضطرار و اضطرار ابلاغ کرد.
فصل بانک - بازار بدهی فرانسه در معاملات روز پنجشنبه تحت فشار نگرانیها درباره وضعیت مالی دولت و افزایش نااطمینانیهای ...
فصل بانک - بانک مرکزی فیلیپین در چهارمین افزایش متوالی نرخ بهره، با افزایش ۰.۵ واحد درصدی آن به ۵.۵ درصد، تلاش کرد ...
فصل بانک - پدرام روتیها؛ کارشناس بازار سرمایه در یادداشتی برای ایبنا به بیان مسیرهای تامین مالی غیرتورمی پرداخت.
فصل بانک - رئیس هیئت سرپرستی بانک ایران زمین گفت: انتقال اموال گام مهم درراستای رفع ناترازی و احیای بانک ایران زمین ...
فصل بانک - رئیس کل بانک مرکزی از تامین ۲۷ میلیارد دلاری ارز برای واردات از ابتدای سال تاکنون خبر داد.
فصل بانک - افزایش کسری بودجه و بدهی دولتها در اقتصادهای بزرگ، فشار برای کاهش نرخ بهره را افزایش داده و استقلال بانکهای ...
فصل بانک - خزانهداری کل کشور از دارندگان اوراق مالی اسلامی دولت، شامل اوراق مرابحه عام و اسناد خزانه اسلامی با سر رسید ...
فصل بانک - فروش اسکناس ارز از طریق بانکهای عامل به متقاضیان واجد شرایط، با وجود نوسانات نرخ دلار و گمانهزنیها درباره ...
فصل بانک - شیوهنامه اجرایی «کارت تأمینیار تولید» با هدف توسعه ابزارهای تأمین مالی زنجیره تولید، ارتقای کارایی تأمین ...
فصل بانک - نماینده مجلس با تقدیر از تلاش و اهتمام بانک مرکزی برای اجرای نهایی قانون چک الکترونیکی، گفت: بر اساس تکلیف ...
فصل بانک - معاون پیشین وزیر اقتصاد، ضمن اشاره به ارزیابی غلط آمریکا درباره فروپاشی اقتصاد ایران، پاسخ قاطع رئیس کل بانک ...
فصل بانک - یک اقتصاددان با اشاره به فشارهای فزاینده جنگ و تحریم بر اقتصاد ایران گفت: با وجود محدودیتهای ارزی و مشکلات ...
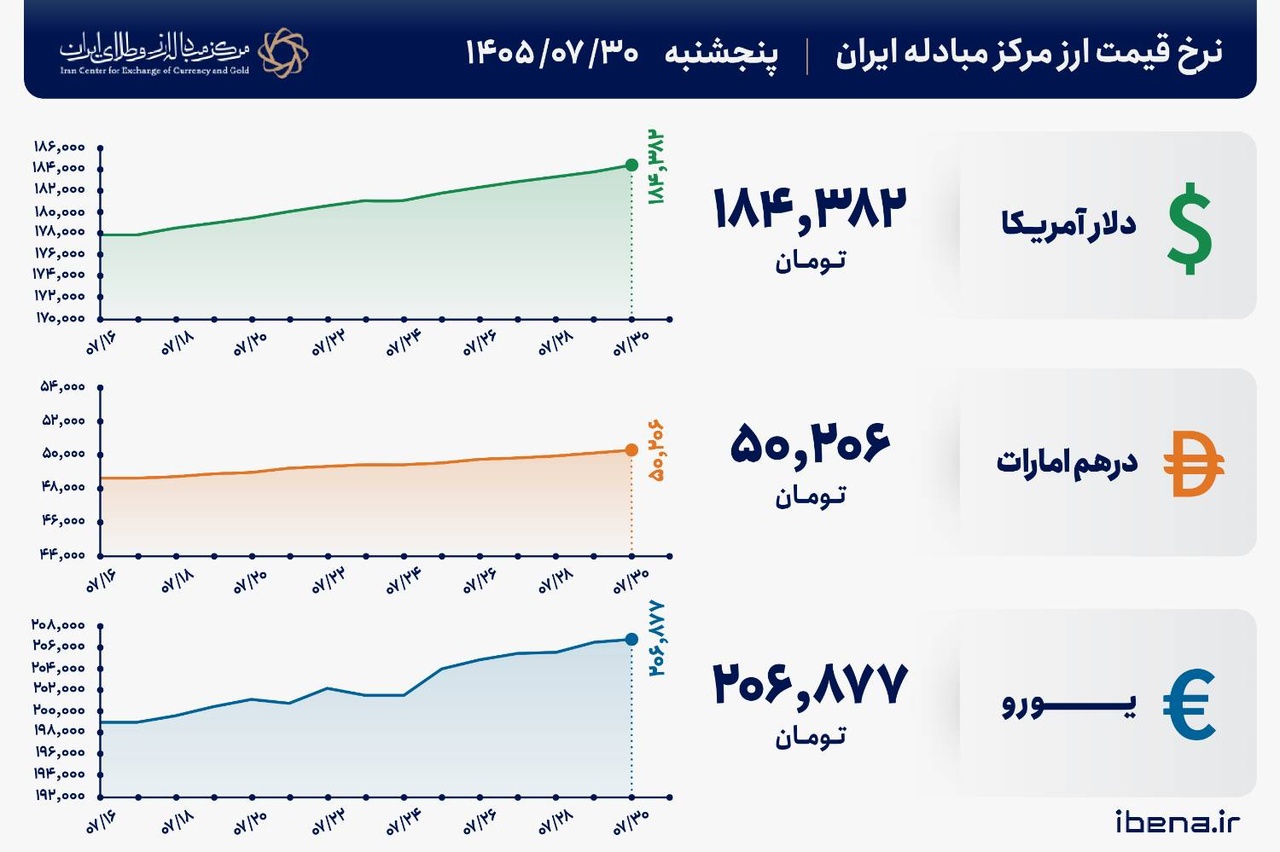
فصل بانک - امروز پنجشنبه ۳۰ مهر ۱۴۰۵، قیمت فروش حواله دلار آمریکا در مرکز مبادله ارز و طلای ایران ۱۸۴ هزار و ۳۸۲ تومان و ...
فصل بانک - عبدالعظیم آقآتابای، پژوهشگر اقتصادی، در یادداشتی اختصاصی برای ایبنا، با بررسی مبانی مکتب ویرجینیا و نظریه ...
فصل بانک - علی نظافتیان، پژوهشگر حقوق بانکی، در یادداشتی اختصاصی برای ایبنا، به بررسی مرز میان اختیار، نظارت و مداخله در ...
فصل بانک - رحمان سعادت، اقتصاددان و عضو هیات علمی دانشگاه سمنان در یادداشتی با بررسی سیاست فروش ۱۰ هزار دلار به هر ...
فصل بانک - کیف پول ایران با امکان انتقال وجه از طریق شماره تلفن همراه، پرداختهای روزمره و دسترسی به خدمات پایه بدون ...
فصل بانک - مدیرعامل بانک توسعه تعاون گفت: بانکها فراتر از خدمات متعارف، با بهرهگیری از ظرفیتهای مالی و تخصصی، نقش ...
فصل بانک - پرداخت طلب ارزی ۴ میلیارد یورویی ۷۵۰ شرکت خصوصی بابت واردات کالای اساسی در دستور کار هیات وزیران قرار می ...
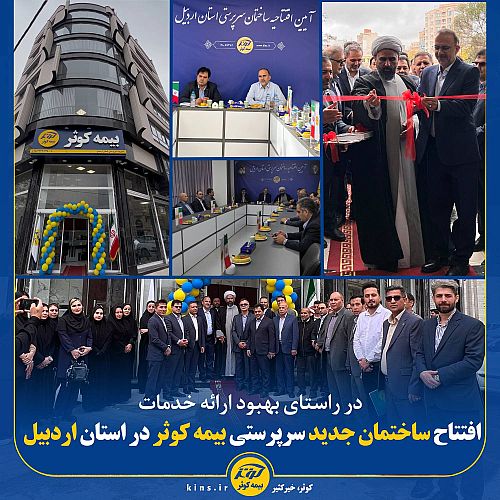
فصل بانک - ساختمان جدید سرپرستی بیمه کوثر در استان اردبیل با حضور مدیرعامل این شرکت افتتاح شد.
فصل بانک - معاون بیمهای سازمان تأمین اجتماعی از فراهم شدن امکان پرداخت حقبیمه معوق کارگران در جنگهای اخیر خبر داد و ...
فصل بانک - قیمت طلا در معاملات روز پنجشنبه بازار جهانی تحت تاثیر افزایش قیمت نفت و تشدید نگرانیها در مورد تورم، بیش از ...

فصل بانک - دستیار ویژه مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار با بیان اینکه محدودیت «ممنوعیت تقسیم سفارش» ...
فصل بانک - ۵ ماه از بازگشایی بازار سهام میگذرد، ۵ ماهی که به تغییر ریل و رکوردشکنیهای متعدد بازار سهام منجر شد. از ...
فصل بانک - چهارمین نشست «فصل مشترک؛ نهاد و ناظر» با محوریت تأمین مالی انرژی، توسعه صندوقهای انرژی و بررسی ابزارهای ...
فصل بانک - شیوهنامه اجرایی «کارت تأمینیار تولید» با هدف توسعه ابزارهای تأمین مالی زنجیره تولید، ارتقای کارایی تأمین ...

فصل بانک - بازارهای کالایی در معاملات چهارشنبه تحت تأثیر همزمان تنشهای ژئوپلیتیک، افزایش قیمت انرژی و تغییر انتظارات ...
فصل بانک - مدیرعامل بانک صادرات ایران طی پیامی روز ملی صادرات را به تمامی فعالان این عرصه تبریک گفت و حمایت از تولید، ...

فصل بانک - شاخص ۴۰ صنعت از مجموع ۴۱ صنعت فعال در بورس تهران در ۵ ماه منتهی به ۲۹ مهر ۱۴۰۵ افزایش یافت و تنها یک صنعت در ...

فصل بانک - در نخستین رویداد سالانه تأمین مالی جمعی ایران، به همت انجمن صنفی کارفرمایی عاملین تأمین مالی جمعی ایران، عصر ...
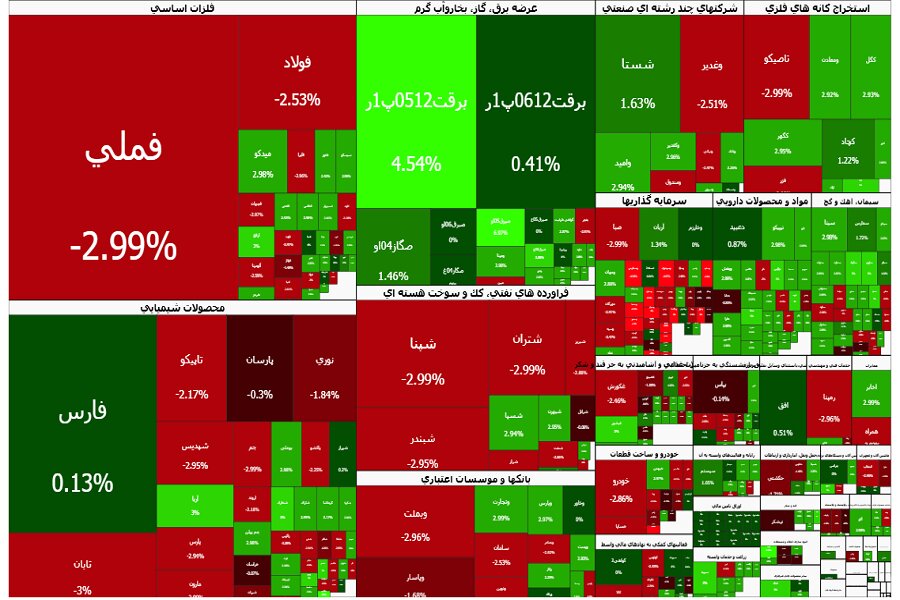
فصل بانک - شاخص کل بورس در آخرین روز کاری مهر با افت ۱.۲ درصدی به ۸ میلیون و ۱۷۳ هزار واحد رسید؛ فشار فروش در فملی و ...
فصل بانک - امروز چهارشنبه ۲۹ مهر ۱۴۰۵، هر گرم طلای ۱۸ عیار در بازار تهران با رشد بیش از ۴۳۶ هزار تومانی به ۲۶ میلیون و ...

فصل بانک - پذیرهنویسی صندوقهای سرمایهگذاری کالای زمرد بیدار۱ و آسمان۱، شاخه فلز نقره به عنوان هفدهمین و هجدهمین ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز سهشنبه ۲۸ مهر ۱۴۰۵ مجموع ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز سهشنبه ۲۸ مهر تا ساعت ...

فصل بانک - مدیر پژوهش سازمان بورس و اوراق بهادار از تمرکز این سازمان بر حمایت از پایاننامهها و رسالههای دانشگاهی خبر ...
فصل بانک - نماینده مردم شهرستانهای کازرون و کوهچنار در مجلس شورای اسلامی، با تأکید بر ضرورت تقویت توان مالی بانک ...

فصل بانک - مرکز مالی ایران و فینووا با هدف توسعه همکاریهای آموزشی، پژوهشی و تخصصی، بهرهگیری از ظرفیتهای بازار سرمایه ...
فصل بانک - اعضای حقوقی جدید هیات مدیره شرکت بیمه اتکایی تهران رواک در مجمع عمومی عادی به طور فوق العاده این شرکت انتخاب ...
فصل بانک - بیمه پارسیان در نیمه نخست سال ۱۴۰۵ از چند مسیر درآمدی عملکردی مثبت به ثبت رساند؛ به طوری که درآمدهای بیمه ای ...
فصل بانک - بر اساس عملکرد فنی شرکت بیمه اتکایی امین، میزان حق بیمه قبولی این شرکت در دوره ۱۲ ماهه منتهی به ۳۱ شهریور ...

فصل بانک - در راستای ارتقای سطح معیشت و افزایش قدرت خرید جامعه معزز مستمریبگیران تحت پوشش سازمان تأمین اجتماعی، اجرای ...
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۶۱۷هزار تومان و قیمت سکه طرح جدید ۲۶۸میلیون و ۵۰۰هزار تومان شد.

فصل بانک - بخش بزرگی از بنگاههای خصوصی، با وجود برخورداری از سابقه فعالیت و ظرفیت توسعه، برای جذب سرمایه با انتخابهای ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و ...
فصل بانک - رئیس کل بانک مرکزی از تامین ۲۷ میلیارد دلاری ارز برای واردات از ابتدای سال تاکنون خبر دا و گفت: برای نیمه دوم ...
فصل بانک - بانک ملی ایران در راستای سیاستهای حمایتی خود از دولت و با هدف کمک به جبران خسارات واحدهای آسیبدیده از جنگ ...
فصل بانک - عضو هیئت مدیره بانک مسکن ضمن اشاره به جایگاه والای سنت حسنه قرضالحسنه در آموزههای اسلامی، از تخصیص ۴۹۱۰ ...
فصل بانک - خورسندیان از تخصیص بخشی از منابع قرضالحسنه سال جاری برای حمایت از زیرساختهای آموزشی و درمانی آسیبدیده در ...
فصل بانک - رئیس اداره کل روابط عمومی بانک مسکن با اشاره به استقبال خیرهکننده سپردهگذاران در این دوره، اعتماد مردم را ...
فصل بانک - وزارت اقتصاد از دارندگان اوراق مرابحه دولتی و اسناد خزانه اسلامی با سررسید پایان سال ۱۴۰۵ دعوت کرد سفارش فروش ...
فصل بانک - استاد علی نصیریان، چهره ماندگار سینما، تئاتر و تلویزیون ایران، هنرمند فیلم های ماندگاری همچون سربداران، گاو، ...
فصل بانک - هوده کارت بیمه ملت با فراهم کردن امکان خرید اقساطی انواع کالا بدون نیاز به ضامن یا وثیقه، درصدد پیوند دادن ...
فصل بانک - بانک ملی ایران در راستای سیاستهای حمایتی خود از دولت و با هدف کمک به جبران خسارات واحدهای آسیبدیده از جنگ ...
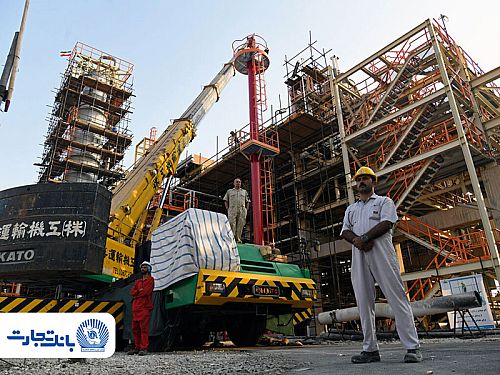
فصل بانک - سرپرست وزارت نفت به همراه مدیرعامل بانک تجارت و جمعی از نمایندگان مجلس شورای اسلامی از روند بازسازی فازهای ...
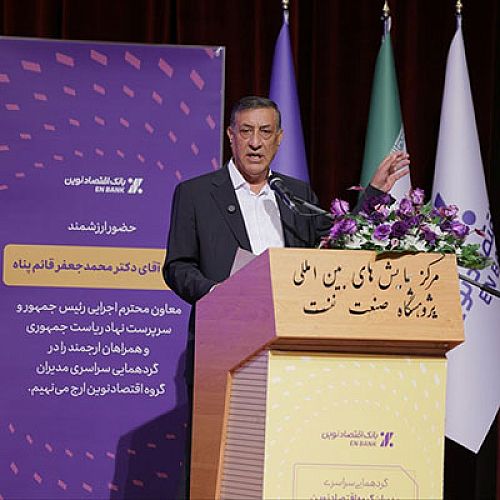
فصل بانک - محمدجعفر قائمپناه، معاون اجرایی رئیسجمهور در گردهمایی سراسری مدیران گروه اقتصادنوین با اشاره به اراده جدی ...
فصل بانک - یک کارشناس اقتصادی با تشریح رابطه تورم، قدرت خرید و بیمه، از ضرورت انضباط مالی، بانکداری توسعهگرا و نظام ارز ...
فصل بانک - مدیران ۲ صندوق ارزی در حال حاضر بازده ۵ درصدی را برای سرمایه گذاری در این صندوق ها پیشبینی کردهاند.
فصل بانک - مدیر بیمههای عمر و حوادث بیمه آسیا از صدور بیش از ۲۰۰ هزار بیمهنامه حوادث خانواده «طرح لبخند» از زمان عرضه ...
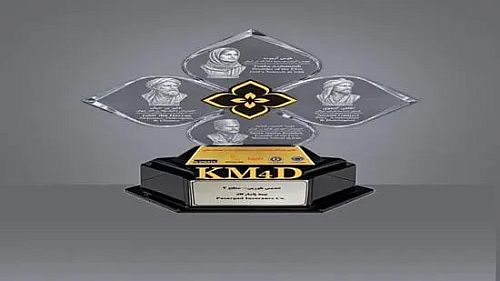
فصل بانک - بیمه پاسارگاد با موفقیت و به همت مدیریت آموزش، پس از گذراندن مراحل مختلف ارزیابی، تندیس بلورین سطح ۲ نهمین ...
فصل بانک - بیمه نوین نیمه نخست سال ۱۴۰۵ را با رشد ۷۹ درصدی حقبیمه و کاهش نسبت خسارت پشت سر گذاشت. رشد حقبیمه در این ...
فصل بانک - وزارت امور اقتصادی و دارایی از دارندگان اوراق مالی اسلامی دولت شامل اوراق مرابحه عام دولتی و اسناد خزانه ...
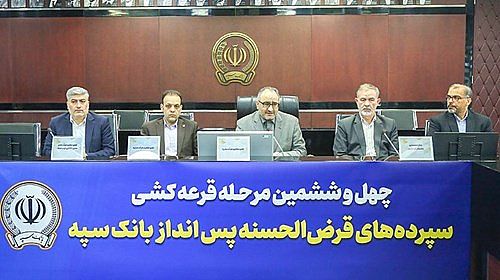
فصل بانک - مراسم قرعهکشی چهلوششمین جشنواره حسابهای قرضالحسنه پسانداز بانک سپه، صبح امروز، سهشنبه ۲۸ مهرماه ۱۴۰۵، ...
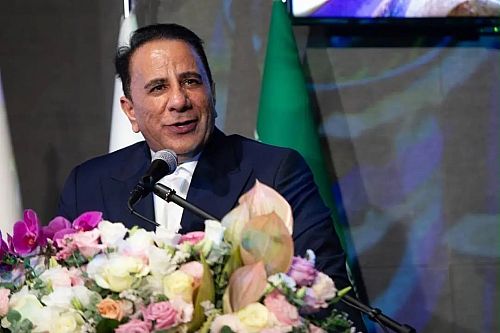
فصل بانک - مهدی جهانگیری، رئیس گروه مالی گردشگری، با تشریح اقدامات این مجموعه در حوزه مسئولیتهای اجتماعی، از احداث ۴۳ ...

فصل بانک - معاون اول رئیسجمهوری پیشنهاد تشکیل کنسرسیوم انرژی را به سازمان همکاری شانگهای ارائه کرد؛ کنسرسیومی که صرفاً ...

فصل بانک - دادههای آماری اداره تحلیلهای اقتصادی و ریسک سازمان بورس و اوراق بهادار نشان میدهد در دوره ۵ ماهه پس از ...
فصل بانک - در معاملات امروز چهار شنبه ۲۹ مهر ۱۴۰۵ بازار فیزیکی بورس انرژی ایران میزبان عرضه ۳۷ هزارو ۴ تن فرآورده ...
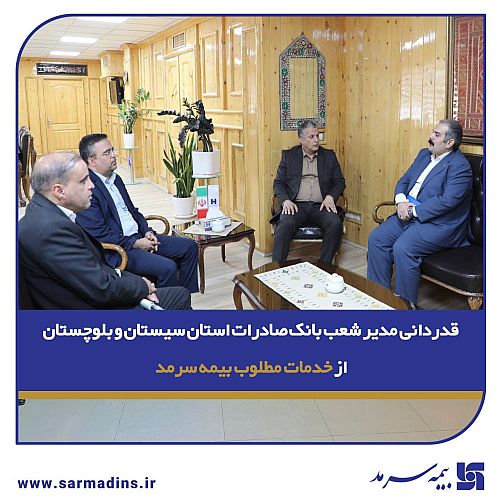
فصل بانک - در راستای تقویت همافزایی و گسترش همکاریهای مشترک، نشست صمیمی میان سهیل سالاریشهری مدیر شعبه بیمه سرمد در ...
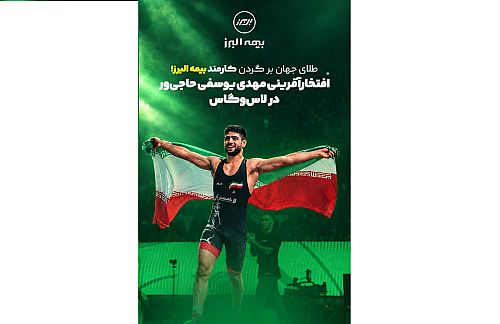
فصل بانک - مهدی یوسفی حاجیور، کارمند بیمه البرز،با کسب مدال طلای رقابتهای کشتی آزاد زیر ۲۳ سال جهان در لاسوگاس ...
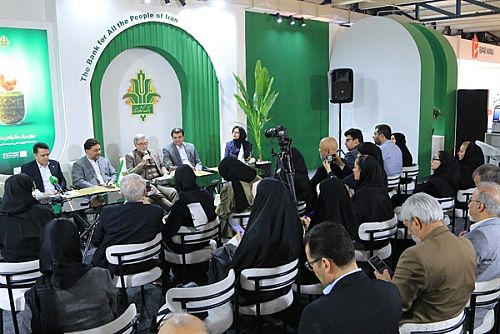
فصل بانک - نشست تخصصی «تأمین مالی صنعت دام و طیور با نویپو» در غرفه بانک کشاورزی در نمایشگاه دام و طیور، با حضور ...
فصل بانک - قیمت جهانی طلا در مسیر نزولی خود روز چهارشنبه با کاهش ۰.۲ درصدی مواجه شد و به ۴۱۲۷ دلار در هر اونس رسید.

فصل بانک - بورس کالای ایران امروز چهارشنبه ۲۹ مهر ۱۴۰۵ میزبان عرضه ۷۲۳ هزار و ۶۸۴ تن انواع محصول است.
فصل بانک - مدیریت بازار ارز در روزگار تحریم و جنگ، نیازمند تعادلی ظریف میان پنهانسازی راهبردی منابع، مهار انتظارات ...

فصل بانک - انجمن توسعه علوم و فناوریهای نوین ایران از پژوهشگران بانک رفاه کارگران بهدلیل نگارش مقالهای تخصصی در حوزه ...
فصل بانک - مشتریان بانک رفاه کارگران میتوانند به صورت غیرحضوری و یا از طریق مراجعه به شعب این بانک، نسبت به وکالتی کردن ...
فصل بانک - محمدرضا اقتصادیان، مدیر بازاریابی و توسعه محصول بانک سامان، از طراحی و عملیاتیسازی راهکار تأمین مالی ...
فصل بانک - خرید خودروهای وارداتی جدید از شرکت اتونوین با حساب وکالتی بانک صادرات ایران آغاز شد.

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۷۷.۵ همت ...

فصل بانک - مبادلات صندوقهای طلا و نقره در روز سهشنبه با افزایش ارزش و حجم مبادلات صندوقهای طلا همراه شد. در این روز، ...
فصل بانک - مرکز مبادله ارز و طلای ایران آخرین نرخهای حواله دلار، یورو، درهم، یوآن و روبل را برای روز چهارشنبه ۲۹ مهر ...
فصل بانک - تداوم عرضه در نمادهای بزرگ در تالار شیشهای، پایداری روند صعودی در بازار سهام را با ابهام مواجه کرده است.
فصل بانک - سازمان بورس و اوراق بهادار برای تاسیس ۳ صندوق سرمایهگذاری درشاخه کالایی حاملهای انرژی موافقت اصولی صادر ...
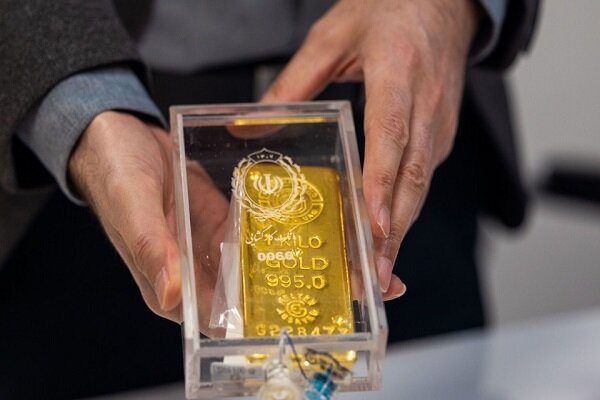
فصل بانک - در یکصد و پنجاه و هشتمین حراج شمش طلای مرکز مبادله ایران، ۲۰ کیلوگرم شمش به ارزش بیش از ۶۹۰ میلیارد تومان ...
فصل بانک - رئیسکل بانک مرکزی با تأکید بر ضرورت خروج بانکها از بنگاهداری، گفت: تعلل در واگذاری سهام شرکتها و املاک و ...
فصل بانک - سازوکارهای دومین صندوق ارزی با نام صندوق ارزی ملی کیمیا، امروز سهشنبه ۲۸ مهر ۱۴۰۵، با حضور مشاور رییس سازمان ...

فصل بانک - سازمان بورس و اوراق بهادار برای تأسیس ۳ صندوق سرمایهگذاری در شاخه کالایی حاملهای انرژی موافقت اصولی صادر ...
فصل بانک - یک مقام مسئول از برنامه سازمان بورس و اوراق بهادار برای بهبود زیرساختهای معاملات برخط، بازنگری در الزامات و ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز دوشنبه ۲۷ مهر تا ساعت ...

فصل بانک - نایب رییس هیات مدیره و معاون اجرایی سازمان بورس و اوراق بهادار با تاکید بر اینکه آینده سامانههای معاملات ...

فصل بانک - یک کارشناس اقتصادی با تأکید بر نقش صندوقهای حمایتی در تأمین مالی بنگاههای تولیدی از طریق بازار سرمایه این ...
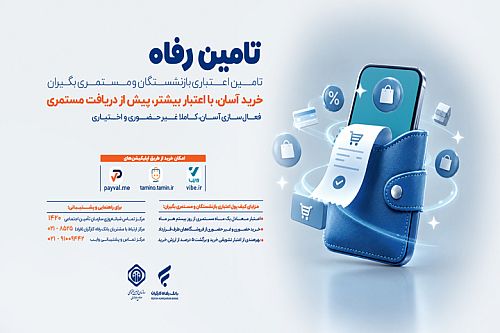
فصل بانک - طرح «تأمینرفاه» با هدف تقویت قدرت خرید، تسهیل تأمین نیازهای معیشتی و توسعه خدمات رفاهی بازنشستگان و ...
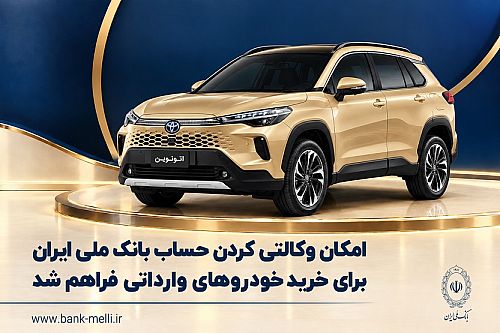
فصل بانک - متقاضیان شرکت در طرح جدید فروش خودروهای وارداتی شرکت اتونوین میتوانند بهصورت غیرحضوری و از طریق سامانه ...
فصل بانک - موسی اسلامیان سرپرست مدیریت عامل بانک سرمایه در بازدید از شعب قم و اراک، بر بهرهگیری از ظرفیتهای اقتصادی ...

فصل بانک - مدیرعامل فرابورس ایران، در نخستین رویداد سالانه تأمین مالی جمعی ایران با تأکید بر اهمیت نظارت اجتماعی و ...

فصل بانک - قیمت نفت برنت روز سهشنبه با تشدید نگرانیها درباره امنیت عرضه در خاورمیانه از ۱۱۱ دلار در هر بشکه عبور کرد و ...
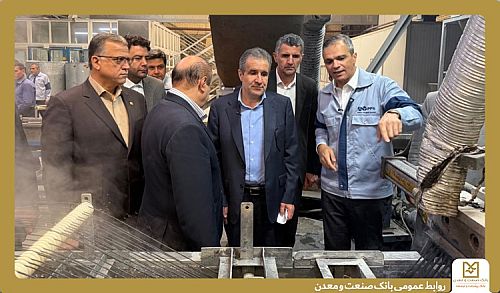
فصل بانک - در راستای بررسی ظرفیتهای تولیدی و ارزیابی وضعیت صنایع کشور، رضا انصاری معاون صنایع عمومی وزیر صنعت، معدن و ...
فصل بانک - دوره آموزشی "نحوه محاسبه مالیات بر درآمد و حقوق" با هدف تبیین ضوابط قانونی مالیات حقوق، افزایش آگاهی کارکنان ...
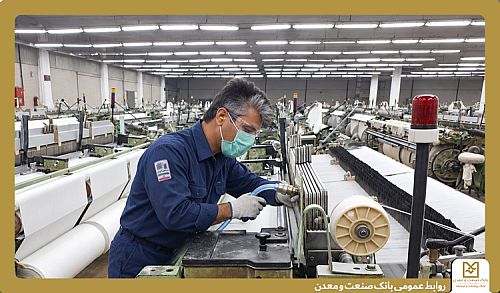
فصل بانک - تأمین مالی ۲۵ طرح صنعت نساجی از سوی بانک صنعت و معدن در دولت چهاردهم، زمینه افزایش ظرفیت تولید در این صنعت و ...
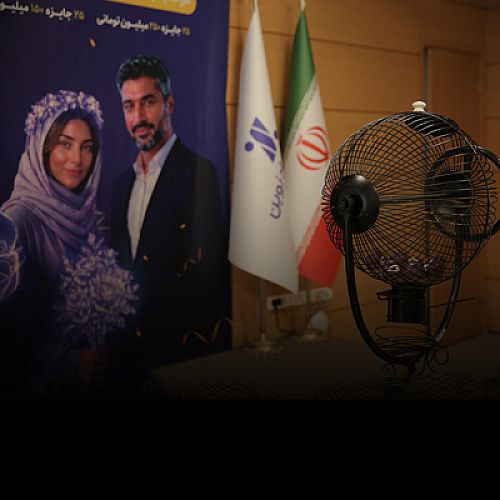
فصل بانک - با حضور جمعی از اعضای هیئت مدیره و مدیران ارشد بانک اقتصادنوین، نمایندگان بانک مرکزی و دادستانی، قرعهکشی ...

فصل بانک - سپردهگذاری مرکزی اوراق بهادار اعلام کرد: مرکز تماس ذینفعان بازار سرمایه (۱۵۶۹) در شهریور ۱۴۰۵ با رشد ۶۷ ...
فصل بانک - یک کارشناس بانکی گفت: بانک مرکزی قصد کفسازی قیمت دلار ندارد و امکان ریزش سنگین نرخها تا ۵۰ درصد، مانند ...
فصل بانک - کارشناسان بانکی معتقدند که ثبات فعلی ارز کف قیمتی نیست و با فروکش هیجانات سیاسی، امکان ریزش سنگین نرخها وجود ...
فصل بانک - امروز سهشنبه ۲۸ مهر ۱۴۰۵ در بازار تهران هر گرم طلای ۱۸ عیار با رشد بیش از ۳۳۶ هزار تومانی به ۲۶ میلیون و ۳۶۰ ...
فصل بانک - معاون مدیرعامل بانک مسکن در امور اعتباری با اشاره به سیاستهای کلان بانک مرکزی در زمینه توسعه زنجیره تأمین ...
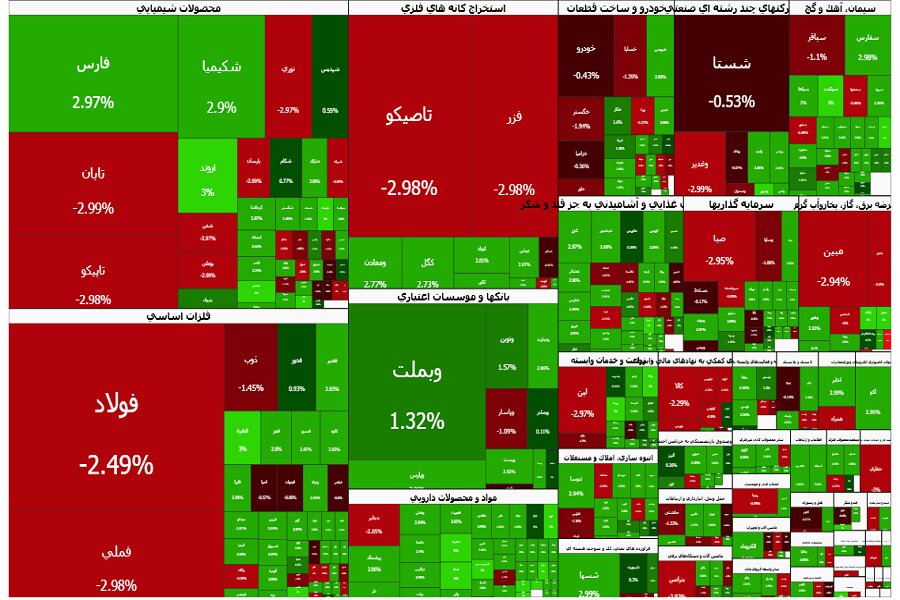
فصل بانک - شاخص کل بورس تهران در پایان معاملات سهشنبه با رشد ۰.۲۲ درصدی به ۸ میلیون و ۲۷۲ هزار واحد رسید اما نسبت به ...

فصل بانک - شاخص ۲۹ صنعت از مجموع ۴۱ صنعت فعال در بورس تهران در جریان مبادلات روز سهشنبه ۲۸ مهر ۱۴۰۵ افزایش یافت و ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۴۱۸هزار تومان و قیمت سکه طرح جدید ۲۶۷میلیون و ۷۰۰هزار تومان شد.
فصل بانک - مدیرعامل فرابورس گفت: حجم تأمین مالی جمعی به حدود ۵۸ همت رسید
فصل بانک - معاون وزیر صمت گفت: اولویت بندی و اقدامات لازم برای اعطای تسهیلات ۴۰۰ همتی به واحدهای آسیب دیده انجام شده است ...

فصل بانک - امروز سه شنبه ۲۸ مهر ۸۴۷ هزار و ۶۸ تن انواع محصول در تالارهای مختلف بورس کالای ایران روی میز فروش میرود.

فصل بانک - بازخوانی تجربه ونزوئلا و لیبی در مواجهه با تحریمهای نفتی آمریکا، تفاوتهای معنادار سقوط بولیوار و فرسایش ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز دوشنبه ۲۷ مهر ۱۴۰۵ مجموع ارزش ...
فصل بانک - مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس و اوراق بهادار، مجوز فعالیت دومین صندوق سرمایهگذاری در ...
فصل بانک - در معاملات روز سهشنبه ۲۸ مهر ۱۴۰۵، در بازار فیزیکی بورس انرژی ایران ۵ میلیون و ۸۶۵ هزار و ۸۳۲ تن فرآورده ...
فصل بانک - پذیرهنویسی دومین صندوق سرمایهگذاری با درآمد ثابت ارزی از امروز سهشنبه ۲۸ مهر ۱۴۰۵ در شعب ارزی بانک منتخب ...
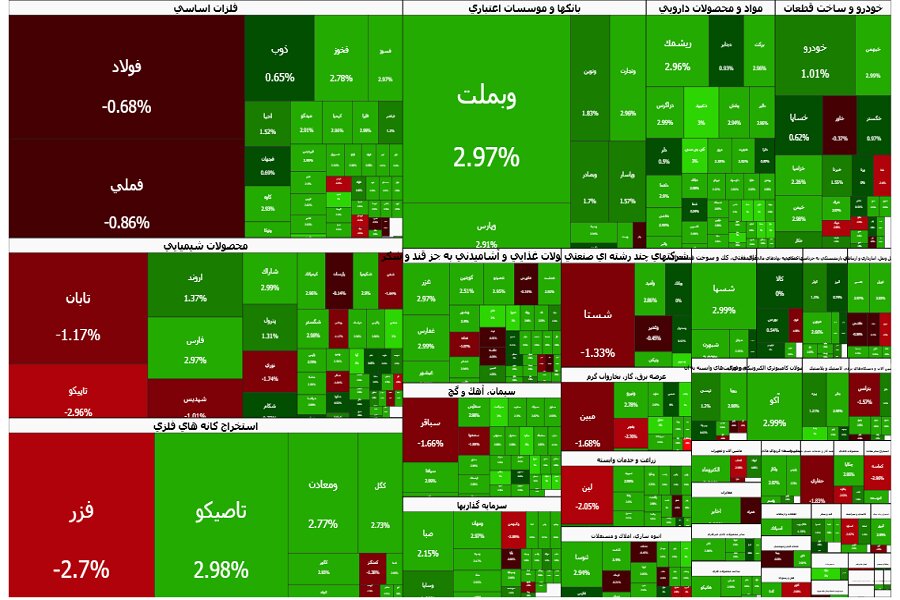
فصل بانک - شاخص کل بورس تهران در معاملات صبح سهشنبه ۲۸ مهر با رشد ۱.۰۷ درصدی به بیش از ۸ میلیون و ۳۴۱ هزار واحد رسید.

فصل بانک - صندوقهای طلا و نقره در معاملات روز دوشنبه با ورود پول حقیقی همراه شدند. ورود یک هزار و ۴۴۹ میلیارد تومان پول ...
فصل بانک - نائبرئیس کمیسیون اصل ۹۰ مجلس گفت: ورود «شرکت ارتباطات زیرساخت» به بورس با قانون اساسی و اصل ۴۴ مغایر است.
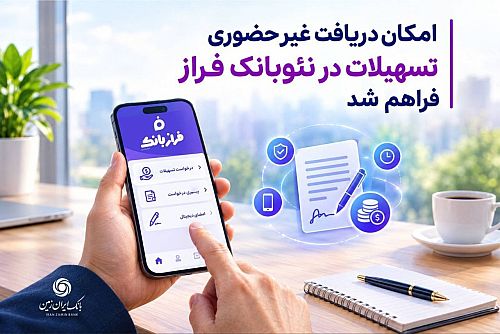
فصل بانک - بانک ایران زمین با هدف تسهیل دسترسی مشتریان به خدمات بانکی، امکان ثبت درخواست و طی کردن مراحل دریافت تسهیلات ...
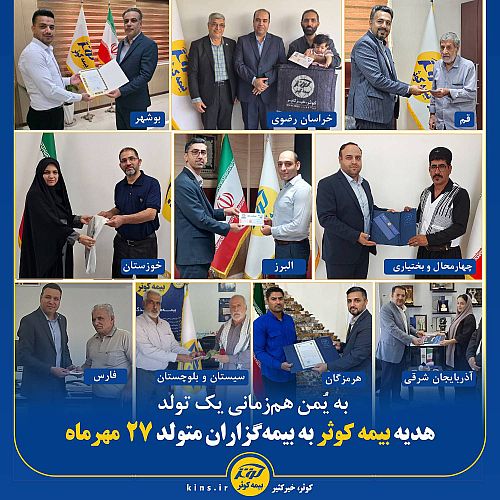
فصل بانک - همزمان با شانزدهمین سالروز تأسیس بیمه کوثر، ۱۰ نفر از بیمهگزاران این شرکت که سالروز تولدشان با سالروز تأسیس ...
فصل بانک - مرکز مبادله ارز و طلای ایران جدیدترین نرخهای حواله دلار، یورو، درهم، یوآن و روبل را برای معاملات روز سهشنبه ...

فصل بانک - مدیر عملیات بازار ابزارهای نوین مالی بورس تهران گفت: پیرو مصوبه هیات مدیره بورس تهران، مدل کنترل سقف ...

فصل بانک - بورس تهران در اطلاعیهای از عرضه سهام شرکت سرمایهگذاری بوعلی به صورت عمده (غیرمدیریتی) خبر داد.

فصل بانک - مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس و اوراق بهادار، مجوز فعالیت دومین صندوق سرمایهگذاری در ...

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۶۶.۷ همت ...
فصل بانک - شاخص بورس پس از ۳روز پیاپی کاهشی،معاملات دوشنبه را با رشد نماگرها و ورود بیش از ۳همت پول حقیقی به پایان ...
فصل بانک - نائبرئیس کمیسیون اصل ۹۰ مجلس گفت: ورود «شرکت ارتباطات زیرساخت» به بورس با قانون اساسی و اصل ۴۴ مغایر است.
فصل بانک - طبق ابلاغیه بورس کالا از یکشنبه هفته آینده، قیمت پایه گندله سنگ آهن از نرخ صادراتی معاف میشود.
فصل بانک - یک کارشناس پولی و بانکی با اشاره به ضرورت شناسایی و واگذاری داراییهای مازاد بانکها گفت: بانکها اطلاعات ...
فصل بانک - برآوردها از حدود ۲۲ تا ۲۳ میلیارد دلار درآمد نفتی در ماههای گذشته حکایت دارد.
فصل بانک - مدیرعامل شرکت تأمین سرمایه کیمیا، در آستانه آغاز فرایند پذیرهنویسی دومین صندوق ارزی بازار سرمایه ایران، با ...
فصل بانک - مرکز مبادله ارز و طلای ایران فردا -سهشنبه ۲۸ مهرماه- میزبان یکصد و پنجاه و هشتمین حراج شمش طلا خواهد بود.
فصل بانک - «سنا» در قسمت جدید برنامه «بروکر»، به بررسی و واکاوی چالشهای حرفهای «معاملهگران استیشنهای کارگزاریهای ...
فصل بانک - هر چقدر طلای جهانی افت بیشتری، میکند، چین سنگین تر طلا می خرد، چشم بادامی ها با خرید سنگین طلا چه هدفی ...

فصل بانک - در جریان مبادلات روز دوشنبه ۲۷ مهر ۱۴۰۵، شاخص ۳۳ صنعت از مجموع ۴۱ صنعت فعال در بورس تهران افزایش یافت و ...

فصل بانک - بازارهای کالایی در آغاز هفته تحت تأثیر ترکیبی از تحولات ژئوپلیتیک، انتظارات نرخ بهره آمریکا و دادههای ...
فصل بانک - مدیرعامل بانک کشاورزی در بازدید از بیستوپنجمین نمایشگاه بینالمللی دام، طیور و صنایع وابسته، از ١٨٢ همت ...
فصل بانک - بانک مسکن از ابتدای سال ۱۴۰۵ تا شانزدهم مهرماه، با پرداخت بیش از ۳۷ هزار و ۱۴۰ میلیارد ریال تسهیلات ...
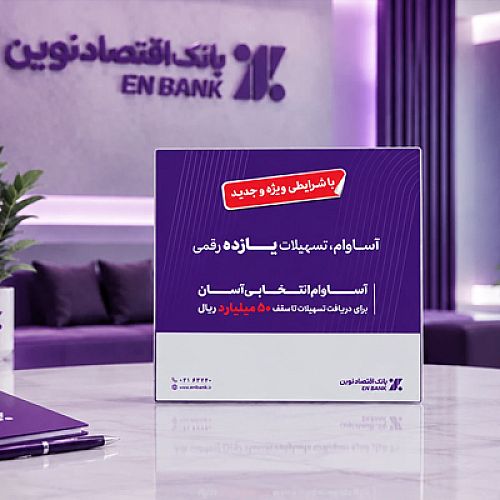
فصل بانک - سپردهگذاران «آساوام» بانک اقتصادنوین تا کنون بیش از ۲۲ هزار فقره تسهیلات دریافت کردهاند.
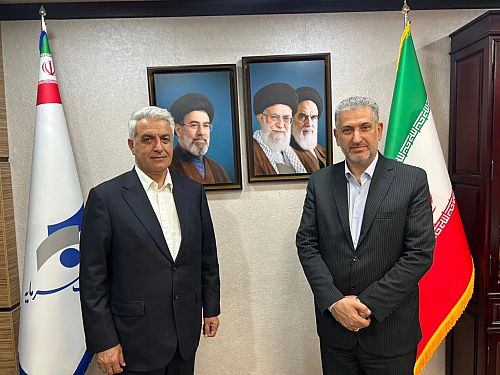
فصل بانک - سرپرست مدیریت عامل بانک سرمایه در دیدار با محمد علیجانی نماینده مردم رودسر و املش در مجلس شورای اسلامی و رئیس ...
فصل بانک - بانک مشترک ایران–ونزوئلا با راهاندازی اوراق گواهی اعتبار مولد (گام)، امکان بهرهمندی شرکتهای واجد شرایط از ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز یکشنبه ۲۶ مهر تا ساعت ...
فصل بانک - کانون نهادهای سرمایهگذاری ایران برای مهار حباب صندوقهای اهرمی، ۴ راهکار پیشنهاد کرد.
فصل بانک - گزارش عملکرد ۱۰۰ روزه بانک صادرات ایران با هدف پاسخگویی به مشتریان و پایبندی به اصل شفافیت منتشر شد.
فصل بانک - گزارش عملکرد ۱۰۰ روزه بانک صادرات ایران با هدف پاسخگویی به مشتریان و پایبندی به اصل شفافیت منتشر شد؛ بر ...

فصل بانک - رئیس مرکز مبارزه با پولشویی و تأمین مالی تروریسم سازمان بورس و اوراق بهادار از نهایی شدن دستورالعمل رسیدگی به ...

فصل بانک - پذیرهنویسی صندوق سرمایهگذاری در داراییهای ارزی با درآمد ثابت ارزی ملی کیمیا، از فردا، سهشنبه ۲۸ مهر، با ...

فصل بانک - پذیرهنویسی دومین صندوق سرمایهگذاری ارزی با نام «ملی کیمیا» با مجوز سازمان بورس و اوراق بهادار، از روز ...
فصل بانک - قیمت طلا و سکه در بازار تهران امروز افزایش یافت؛ هر گرم طلای ۱۸ عیار با رشد بیش از ۲۶۹ هزار تومانی به ۲۶ ...
فصل بانک - خورسندیان بر ضرورت تلاش جمعی برای افزایش سهم از نقدینگی شبکه بانکی، بهبود ترکیب سپردهها و شتاببخشی به روند ...

فصل بانک - در حالی که یک ماه تا آغاز هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال باقی ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - با چرخش کنترل ترازنامه از دارایی به بدهی، مسیر خلق تورم بانکهای ناتراز مسدود شد.
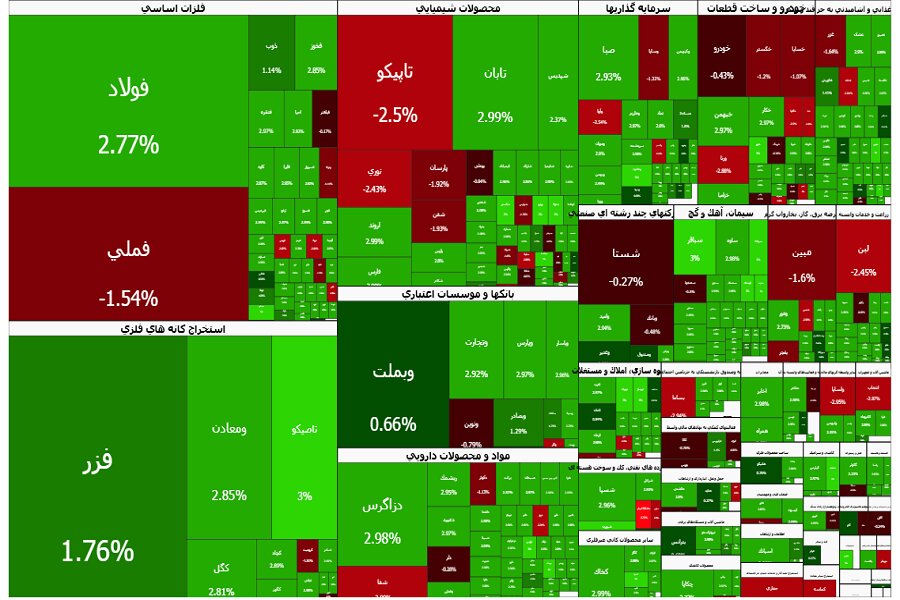
فصل بانک - شاخص کل بورس تهران در معاملات امروز دوشنبه ۲۷ مهرماه با رشد ۰.۹ درصدی به بیش از ۸ میلیون و ۲۵۳ هزار واحد ...
فصل بانک - پذیرهنویسی صندوق سرمایهگذاری در دارایی های ارزی با درآمد ثابت ارزی «ملی کیمیا» از روز سهشنبه ۲۸ مهرماه در ...
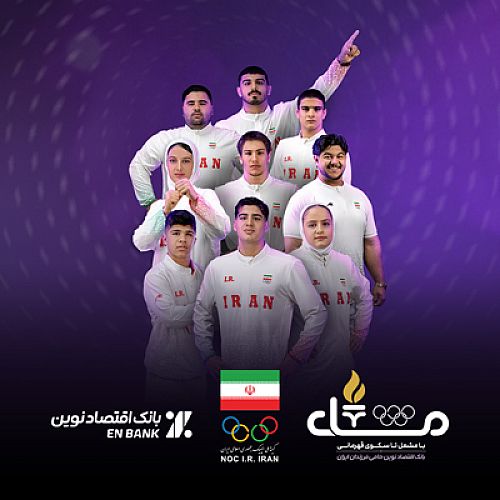
فصل بانک - از ۲۴ خرداد ماه سال جاری که بانک اقتصادنوین در قالب طرح «مشعل»، ۹ ورزشکار نوجوان را تحت حمایت خود قرار داده، ...
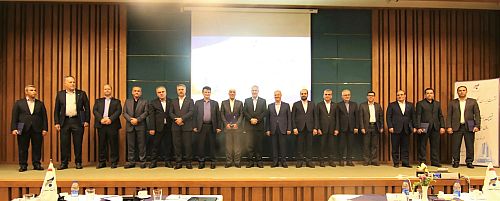
فصل بانک - مناطق و شعب برتر بانک سرمایه در شاخصهای مختلف مالی، اعتباری و عملیاتی، در همایش بررسی عملکرد ششماهه نخست ...

فصل بانک - همسو با سیاست سازمان بورس و اوراق بهادار مبنی بر آغاز انتشار و افشای اطلاعات پرتفوی صندوقهای حمایتی بازار ...
فصل بانک - یک مقام مسئول گفت: سازوکار تسویه یار با مشارکت پنج بانک و پوشش ۷۶ کارگزاری، با هدف تأمین بهموقع منابع مالی ...
فصل بانک - یک کارشناس بانکی با رد ممنوعیت مطلق بنگاهداری بانکها تأکید کرد سرمایهگذاری بانکی تابع سرمایه نظارتی، کفایت ...
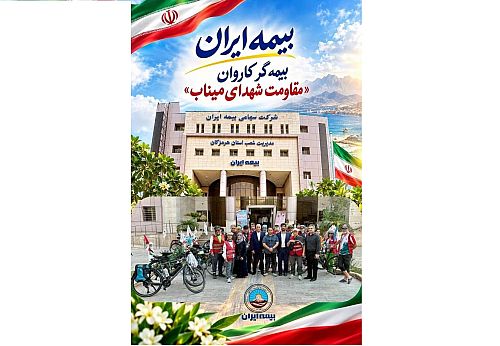
فصل بانک - کاروان دوچرخهسواران ترکیهای با پیام همبستگی با شهدای میناب وارد بندرعباس شد

فصل بانک - همسو با سیاست سازمان بورس و اوراق بهادار مبنی بر آغاز انتشار و افشای اطلاعات پرتفوی صندوقهای حمایتی بازار ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز یکشنبه ۲۶ مهر ۱۴۰۵ مجموع ...

فصل بانک - مدیر نظارت بر بورسهای سازمان بورس و اوراق بهادار گفت: اطلاعات پرتفوی صندوقهای توسعه و تثبیت بازار سرمایه که ...
فصل بانک - عضو کمیسیون اجتماعی مجلس گفت: بانک مرکزی توفیقی در کنترل نرخ ارز نداشته و مجلس باید بر بازار نظارت مستقیم ...
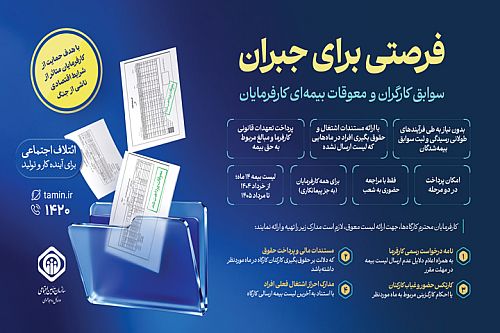
فصل بانک - نقدیه - در راستای حمایت از جامعه کارفرمایی و چرخه تولید و ایجاد فرصتی برای تکمیل سوابق بیمهای، کارفرمایانی ...
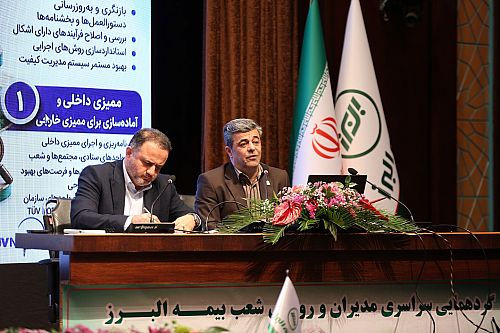
فصل بانک - در گردهمایی مدیران و روسای شعب بیمه البرز، دو پنل تخصصی با محوریت بررسی عملکرد شش ماهه معاونت ها و مدیریت های ...

فصل بانک - بانک ملی ایران در نیمه نخست سال ۱۴۰۵، بیش از ۲۶ هزار میلیارد تومان وام ازدواج پرداخت کرد.
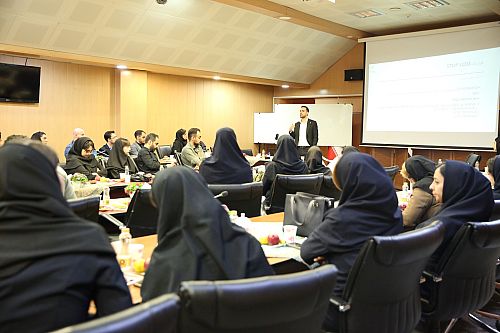
فصل بانک - کارگاه آموزشی مقدماتی بیمه اتکایی کاربردی با همکاری انجمن حرفه ای صنعت بیمه و به میزبانی شرکت بیمه البرز، با ...

فصل بانک - پذیرهنویسی صندوق سرمایهگذاری با درآمد ثابت ارزی «ملی کیمیا» با مشارکت شرکت ملی مس و بانک ملی ایران و مدیریت ...

فصل بانک - برنامههای بلندمدت چین برای بینالمللیسازی پول ملی خود (یوان/رنمینبی)، با توسعه زیرساختهای معاملاتی طلا در ...
فصل بانک - مدیر کل خزانه داری کل کشور گفت: پرداختهای دولت به سمت نظام اعتباری و الکترونیکی شدن کامل پیش میرود.
فصل بانک - بانک مرکزی ضوابط احتیاطی جدید صدور اوراق گام و برات الکترونیکی، الزام استعلام از سامانه مؤدیان و ممنوعیتها ...
فصل بانک - مرکز مبادله ارز و طلای ایران نرخ رسمی انواع ارز را برای دوشنبه ۲۷ مهر ۱۴۰۵ اعلام کرد که بر اساس آن دلار و ...
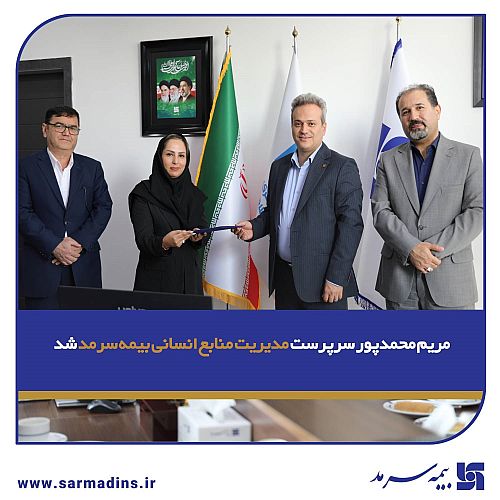
فصل بانک - آیین معارفه مریم محمدپور به عنوان سرپرست جدید مدیریت منابع انسانی بیمه سرمد، با حضور سیدمحمدمهدی بهشتینژاد ...
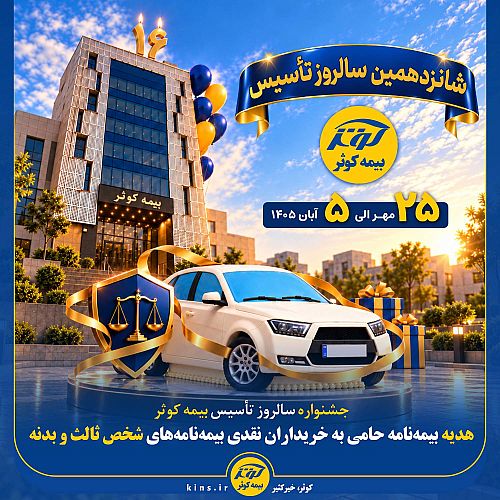
فصل بانک - همزمان با سالروز تأسیس و در راستای تکریم بیمهگزاران و توسعه خدمات ارزشآفرین، این شرکت جشنوارهای ویژه در ...

فصل بانک - مدیر امور حقوقی و انتظامی سازمان بورس و اوراق بهادار از پایان چالش حقوقی اختیارات نهاد ناظر بر بازار سرمایه ...
فصل بانک - استاد دانشگاه الزهرا(س)، با تأکید بر نقش حاکمیت شرکتی در سلامت و پایداری بنگاههای اقتصادی گفت: مدیریت ریسک ...
فصل بانک - بیمه ما با پیشنهاد افزایش ۲۵۰ درصدی سرمایه، درصدد افزایش سرمایه ثبت شده خود از ۱.۵ همت به ۳.۷۵ همت است؛ ...
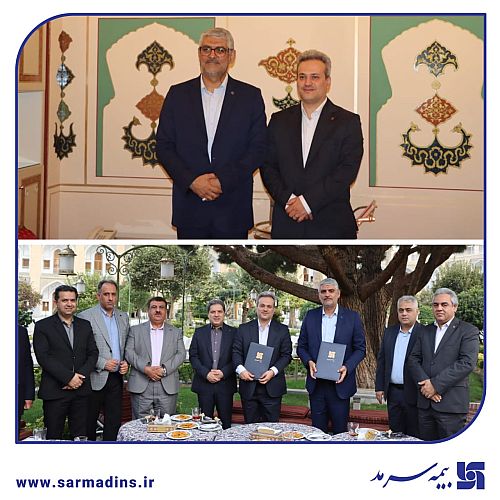
فصل بانک - در راستای تقویت تعاملات میان نهادهای اقتصادی و گسترش سطح خدمات بیمهای در سطح استان، نشست مشترک جمعی از ...
فصل بانک - شانزده سال از روزی میگذرد که بذر امید و اعتماد در زمین خدمت نشانده شد. شانزده سال تلاش، همدلی و بالندگی که ...
فصل بانک - نشست مشترک مدیر عامل سازمان بیمه سلامت ایران با جمعی از نمایندگان و اعضای هیأت رئیسه مجلس شورای اسلامی با ...
فصل بانک - بانک تجارت با هدف توسعه پایدار و ایفای نقش در رفع ناترازی انرژی کشور، با تأمین مالی و مدیریت بیش از ۱۵ هزار ...

فصل بانک - امروز دوشنبه ۲۷ مهر ۵۸۹ هزار و ۲۱۶ تن انواع محصول در تالارهای مختلف بورس کالای ایران روی میز فروش میرود.
فصل بانک - افشای اطلاعات پرتفوی صندوقهای حمایتی بازار سرمایه در سطح نماد آغاز شد.

فصل بانک - پالایش نفت شیراز در اطلاعیهای در سامانه کدال، توضیحات تکمیلی درباره نحوه محاسبه قیمت نفت خام و فرآوردههای ...
فصل بانک - مدیرکل دفتر پایش طرحهای مسکن حمایتی وزارت راه و شهرسازی گفت: در حال حاضر، سقف تسهیلات مورد نظر حدود ۴۰۰ ...

فصل بانک - مبادلات صندوقهای طلا و نقره در روز یکشنبه با تداوم ورود پول حقیقی به صندوقهای طلا و بازگشت جریان پول حقیقی ...

فصل بانک - مدیر نظارت بر بورسهای سازمان بورس و اوراق بهادار از آغاز انتشار و افشای اطلاعات پرتفوی صندوقهای حمایتی ...

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۶۵.۸ همت ...
فصل بانک - بازدهی ۱۶۰درصدی شرکتهای متوسط،در کنار پیشیگرفتن شاخص هموزن از کل، از تغییر ترکیب بازدهی در بورس حکایت ...
فصل بانک - درآمد حاصل از فروش شرکتهای بورسی و فرابورسی در نیمه نخست امسال با ۱۰۶ درصد رشد، به ۶,۵۴۰ همت افزایش یافت.
فصل بانک - رئیس کل بیمه مرکزی پیشنهاد استقرار پژوهشکده بیمه، شرکتهای بیمه و شرکتهای فناوری بیمه (اینشورتکها) در پارک ...
فصل بانک - حقبیمه تولیدی صنعت بیمه کشور در ششماهه نخست سال ۱۴۰۵ با رشد ۱۱۳.۵ درصدی نسبت به مدت مشابه سال قبل، به حدود ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز شنبه ۲۵ مهر تا ساعت ۱۳ ...
فصل بانک - صبح امروز نشست همافزایی مدیران شرکتهای تامین سرمایه با حضور رییس، اعضای هیات مدیره و مدیران ارشد سازمان ...
فصل بانک - مدیرعامل بورس انرژی ایران سه سناریوی قابل پیشبینی درباره چشم انداز بازار انرژی در تنگه هرمز را تشریح کرد.
فصل بانک - شماری از سرمایهگذاران و مدیران صندوقهای سرمایهگذاری پیشبینی میکنند قیمت جهانی طلا طی یک تا دو سال آینده ...
فصل بانک - مرکز مبادله ایران سهشنبه ۲۸ مهرماه میزبان یکصد و پنجاهوهشتمین حراج شمش طلا خواهد بود و متقاضیان شرکت در این ...
فصل بانک - قائممقام بانک مرکزی در همایش سراسری مدیران بانک قرضالحسنه مهر ایران، گفت: این بانک میتواند با تدوین ...
فصل بانک - بانک پارسیان با رشد تسهیلات و بهبود درآمدهای عملیاتی، سود خالص ۴.۲ همتی و بازدهی ۳۱۳ درصدی سهم را ثبت کرد.
فصل بانک - ضوابط جدید نرخ سوخت نیروگاهی و نحوه اعمال آن در قبوض مصرفکنندگان نهایی به شرکتهای گروه عرضه برق، گاز، بخار ...
فصل بانک - عضو کمیسیون اصل نود مجلس از نامهنگاری با وزیر جدید دفاع درخصوص انتصاب سرپرست هلدینگ غدیر خبر داد.
فصل بانک - وزیر تعاون، کار و رفاه اجتماعی اعلام کرد: کارفرمایان کارگاههای فعال تحت پوشش تأمین اجتماعی میتوانند با ...
فصل بانک - مدیرعامل بانک کشاورزی با تشریح تجربه این بانک در طراحی ابزارهای نوین تأمین مالی پس از آزادسازی نرخ ارز، از ...
فصل بانک - در راستای تسهیل استفاده از چکهای الکترونیکی، امکان استفاده از رمز یکبار مصرف در ممهور کردن چکهای الکترونیکی ...
فصل بانک - شرکت بیمه پارسیان با هدف کاهش نگرانیهای سرپرستان خانوار و حمایت از خانوادهها در زمان فقدان آنان، «بیمهنامه ...

فصل بانک - شرکت بیمه حکمت صبا صورتهای مالی حسابرسینشده ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، دلایل تغییرات عملکرد عملیاتی، ...
فصل بانک - سید مهدی جلیلی، مدیرکل بیمه ایران استان خراسان جنوبی، در دیدار با رئیس پلیس راهور استان، راهکارهای توسعه ...

فصل بانک - در جریان همایش مدیران ستاد و شعب بیمه سینا، از شعب برتر شرکت در شاخصهای عملکردی مختلف، به پاس تلاش هدفمند، ...
فصل بانک - همزمان با فرارسیدن سالروز ولادت حضرت زینب(س) و روز پرستار، علی صیادزاده مدیرعامل بیمه معلم با حضور در ...
فصل بانک - رضا جعفری، نایبرئیس هیئتمدیره و مدیرعامل بیمه دانا در دیدار با جمعی از پزشکان معتمد این شرکت، ضمن تبریک روز ...

فصل بانک - شاخص صنایع بورس تهران در روز یکشنبه ۲۶ مهر ۱۴۰۵، در حالی به کار خود پایان داد که ۱۶ شاخص صنعت رشد کردند و ۲۵ ...
فصل بانک - بهپرداخت ملت از تست موفق راهکار SoftPOS خبر داد؛ فناوریای که گوشیهای مجهز به NFC را به ابزار پذیرش پرداخت ...
فصل بانک - رییس سازمان بورس و اوراق بهادار در نشست کانون نهادهای سرمایهگذاری ایران از طراحی برنامههای بلندمدت و ...
فصل بانک - رئیس کمیسیون توسعه صادرات اتاق ایران خواستار اصلاح فوری مقررات بازگشت ارز و افزایش اختیارات کارگروه مربوطه ...
فصل بانک - دلار و طلا پس از رشد روز گذشته عقب نشستند؛ دلار به ۲۶۱هزار تومان و طلای ۱۸عیار به کانال ۲۵میلیون تومان رسید.

فصل بانک - مهرداد عاصی رئیس اداره آموزش بازار سرمایه سازمان بورس و اوراق بهادار، از کسب رتبه علمی «الف» فصلنامه بورس ...
فصل بانک - صندوق سرمایه گذاری با درآمد ثابت ارزی ملی کیمیا با مشارکت شرکت ملی مس و بانک ملی ایران و مدیریت تامین سرمایه ...
فصل بانک - صادرکنندگان دارای تعهدات ارزی ایفا نشده مربوط به سالهای ۱۳۹۷ لغایت ۱۴۰۰ به منظور رفع تعهد صادراتی خود ...

فصل بانک - با مراجعه بیش از ۹۶ هزار متقاضی به سامانه حسام بانک مرکزی، درخواست بستن و تعیین تکلیف یک میلیون و ۷۰۶ هزار ...
فصل بانک - دلار و طلا پس از رشد روز گذشته عقب نشستند؛دلار به ۲۶۱ هزار تومان و طلای ۱۸ عیار به کانال ۲۵ میلیون تومان ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز شنبه ۲۵ مهر ۱۴۰۵ مجموع ارزش ...
فصل بانک - چهلوسومین جشنواره بینالمللی فیلم کوتاه تهران با حمایت بانک ملی ایران آغاز به کار کرد؛ رویدادی فرهنگی و هنری ...

فصل بانک - بانک توسعه صادرات ایران از ابتدای سال ۱۴۰۵ تا پایان شهریورماه، ۴۱۷ هزار و ۶۴۸ میلیارد ریال تسهیلات به بخشهای ...

فصل بانک - مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس و اوراق بهادار، در هفته منتهی به ۲۴ مهر ۱۴۰۵، در مجموع ۲۵ ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - شاخص کل بورس در معاملات ۲۶ مهر با افت ۸۴ هزار و ۸۰۹ واحدی به کانال ۸ میلیون و ۱۸۰ هزار واحد رسید.

فصل بانک - پذیرهنویسی صندوق سرمایهگذاری با درآمد ثابت ارزی «ملی کیمیا» از روز سهشنبه ۲۸ مهر آغاز میشود. این صندوق با ...
فصل بانک - بازار طلا و سکه در ۲۶ مهرماه با روند نزولی قیمتها همراه شد؛ بهطوریکه هر گرم طلای ۱۸ عیار ۴۳۸ هزار تومان و ...
فصل بانک - معاون سازمان برنامه و بودجه از تداوم تخصیص ۳ میلیارد دلار ارز ترجیحی به بخش سلامت در سال آینده خبر داد.
فصل بانک - شرکت بهپرداخت ملت از طراحی، پیادهسازی و تست موفق راهکار SoftPOS خود مبتنی بر الزامات شبکه الکترونیکی پرداخت ...
فصل بانک - بدحسابی در لندتکها و برخی بدهیهای غیربانکی میتواند بر ارزیابی اعتبار مشتریان اثر بگذارد.
فصل بانک - رئیس کمیسیون اقتصاد کلان اتاق ایران، با اشاره به تزریق ۴۰۰ همت نقدینگی به تولید، خواستار شفافسازی درباره ...
فصل بانک - دلار حواله به ۱۸۲ هزار تومان رسید؛ آیا موج تازه افزایش نرخ ارز به سفره خانوارها میرسد؟

فصل بانک - بر اساس گزارش اداره تحلیلهای اقتصادی و ریسک سازمان بورس و اوراق بهادار، درآمد حاصل از فروش، شامل مجموع فروش ...
فصل بانک - بانک مسکن از ابتدای سال ۱۴۰۵ تا شانزدهم مهرماه، با پرداخت بیش از ۳۷ هزار و ۱۴۰ میلیارد ریال تسهیلات ...

فصل بانک - بازار فیزیکی بورس کالای ایران در هفته منتهی به ۲۴ مهر ۱۴۰۵، در ۳ بخش محصولات صنعتی، پتروشیمی و پالایشگاهی، ...
فصل بانک - بانک اقتصاد نوین در شهریورماه موفق به ثبت رکوردهایی در حوزه عملکرد تراکنشی و مبلغی شبکه پایانههای فروشگاهی ...
فصل بانک - نرخ خرید و فروش ارزها در مرکز مبادله امروز تغییر کرد؛ دلار، یورو و درهم چند معامله شدند؟
فصل بانک - دادههای اداره تحلیلهای اقتصادی و ریسک سازمان بورس و اوراق بهادار نشان میدهد نرخ بازده تا سررسید (YTM) ...

فصل بانک - مهار پایدار تلاطمهای بازار ارز زمانی ممکن میشود که سیاستگذار به جای حراج ذخایر و کفسازی قیمتی، سراغ ...
فصل بانک - با حمایت بانک کشاورزی و در چارچوب سیاستهای این بانک برای استفاده حداکثری از ظرفیتهای اقتصادی کشور و کمک به ...

فصل بانک - بلکراک، بزرگترین شرکت مدیریت دارایی جهان، موج اخیر بازخرید سهام شرکتهای استخراج طلا را اقدامی بیمحابا و ...
فصل بانک - بانک رفاه کارگران با هشدار نسبت به افزایش روشهای نوین سرقت اینترنتی و سوءاستفاده از هویت افراد در بستر فضای ...
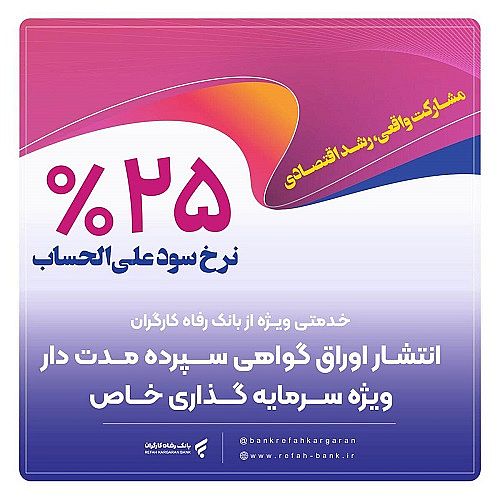
فصل بانک - با هدف حمایت از تولید ملی و اشتغالزایی، اوراق گواهی سپرده مدتدار ویژه سرمایهگذاری (خاص) از سوی بانک رفاه ...

فصل بانک - شرکتهای پالایش نفت تهران، لاوان و بندرعباس با نمادهای «شتران»، «شاوان» و «شبندر» در اطلاعیههای جداگانه در ...

فصل بانک - گزارشهای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار از معاملات بازار سهام نشان میدهد تعداد ...
فصل بانک - شاخص کل بورس برای دومین روز متوالی حدود ۱۶۰ هزار واحد افت کرد.
فصل بانک - سرپرست مدیریت عامل بانک سرمایه در تماسهای تلفنی با تعدادی از رؤسا و همکاران شعب استانها، ضمن پیگیری وضعیت ...
فصل بانک - بانک توسعه صادرات ایران از ابتدای سال ۱۴۰۵ تا پایان شهریورماه در مجموع ۴۱۷ هزار و ۶۴۸ میلیارد ریال تسهیلات به ...
فصل بانک - در معاملات روز یکشنبه ۲۶ مهرماه ۱۴۰۵، در بازار فیزیکی بورس انرژی ایران در مجموع ۵۹ هزار و ۱۶ تن فرآورده ...

فصل بانک - تالارهای بورس کالای ایران امروز یکشنبه ۲۶ مهر ۱۴۰۵ میزبان عرضه ۲ میلیون و ۹۳۶ هزار و ۹۳۶ تن انواع محصول ...
فصل بانک - مرکز مبادله ارز و طلای ایران جدیدترین نرخهای رسمی حواله ارز را اعلام کرد که بر اساس آن بهای هر دلار به ۱۸۲ ...
فصل بانک - پس از رشد ۱۲۷ درصدی شاخص کل خروج ۸ همت پول حقیقی از بورس، نشانهای از افزایش احتیاط معاملهگران است.

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۶۳.۱ همت ...
فصل بانک - در جریان معاملات نخستین روز معاملاتی هفته جاری سقفشکنی شاخص ۳ صنعت، در روز سرخ بورس رقم خورد.
فصل بانک - میانگین رشد شاخص صنایع بازار سهام از ابتدای امسال به ۱۳۰ درصد رسیده است.
فصل بانک - گواهی سپرده شمش طلا در هفته گذشته تغییر هفتگی مثبت ۰.۱ درصدی را در بورس کالا ثبت کرد.
فصل بانک - ارزش کل دارایی صندوقهای طلا در پایان هفته گذشته به حدود یکهزار و ۱۹ همت رسید.
فصل بانک - ارزش معاملات صندوقهای سرمایهگذاری قابل معامله در بورس در هفته گذشته به ۳۸۱ هزار و ۸۵۷ میلیارد تومان رسید.
فصل بانک - از ابتدای امسال ۷۸.۵ همت پول حقیقی به صندوقهای طلا و ۱۷.۸ همت به صندوقهای نقره وارد شده است.
فصل بانک - با خروج ۸ هزار میلیارد تومان پول حقیقی در معاملات دیروز بورس، رکورد خروج پول، از ابتدای سال شکسته شد.

فصل بانک - ۲۷ ناشر اوراق بهادار در بازار سرمایه، در سومین هفته مهر ۱۴۰۵، معادل ۴ هزار و ۷۲۷ میلیارد تومان سود را از طریق ...
فصل بانک - در هفته گذشته ۳۰۹.۵ کیلوگرم شمش طلا و ۳.۶ تن شمش نقره در بازار گواهی سپرده و اختیار معامله دادوستد شد.
فصل بانک - استانداردسازی،کارشناسی معتبر و ابزارهای مالی متناسب در بورس کالا،میتواند جایگاه فرش دستباف ایران را احیا ...

فصل بانک - بررسی عملکرد ابزارهای مبتنی بر طلا و نقره در بورس کالای ایران نشان میدهد در هفته گذشته (منتهی به ۲۴ مهر) ...

فصل بانک - در معاملات هفته منتهی به ۲۴ مهر ۱۴۰۵ بازار فیزیکی بورس کالای ایران ۳ میلیون و ۷۲۰ هزار و ۷۵۷ تن انواع محصول ...

فصل بانک - عضو کمیسیون انرژی مجلس شورای اسلامی از برگزاری نشستهای این کمیسیون با وزارت نفت در روزهای ۲۷ و ۲۸ مهر با ...

فصل بانک - در پی درخواست شرکت فرش ایران برای پذیرش فرش در بورس کالای ایران و برگزاری جلسات کارشناسی میان دو مجموعه، صبح ...
فصل بانک - شرکت بیمه اتکایی امین، از انعقاد قرارداد اتکایی مشارکت در رشتههای بیمه آتشسوزی و مهندسی با شرکت سهامی بیمه ...
فصل بانک - مدیرعامل بورس کالای ایران از بررسی راهاندازی گواهی سپرده کالایی و حراج فرش دستباف خبر داد.
فصل بانک - چهلمین دوره قرعهکشی حسابهای قرضالحسنه پسانداز ریالی و ارزی بانک رفاه کارگران برگزار و برندگان خوششانس ...
فصل بانک - نسخه جدید همراهبانک تجارت با قابلیتهای ویژهای همچون «ثبتنام کامل مشتریان بهصورت غیرحضوری»، «ثبت نام "پل ...
فصل بانک - در مراسمی با حضور عبدالرضا ولیالهی معاون راهبری شعب، عباس خبازی مدیر امور راهبری شعب، غلامرضا آرین مدیر ...
فصل بانک - راهکارهای تأمین مالی واحدهای تولیدی و بنگاههای کوچک و متوسط شهرستان نجفآباد با حضور نماینده مردم این ...

فصل بانک - بازار سهام ایران از زمان بازگشایی در ۲۹ اردیبهشت ۱۴۰۵ تا ۲۵ مهر، ۱۰۰ روز کاری را پشت سر گذاشته است. بررسی ...
فصل بانک - پایگاه خبری بازار سرمایه ایران (سنا) با همکاری کانون کارگزاران بورس و اوراق بهادار، برنامه «بروکر» را با هدف ...
فصل بانک - مدیرعامل هلدینگ آینده پویا گفت: قیمتگذاری شفادارو با نظر کانون کارشناسان رسمی دادگستری انجام شده و معرفی و ...
فصل بانک - عضو کمیسیون اقتصادی مجلس شورای اسلامی با بیان اینکه شفافیت در هدایت و پرداخت تسهیلات، مهمترین سرمایه اجتماعی ...
فصل بانک - در پی انتشار اخباری مبنی بر لغو مجوز فعالیت شعبه بانک صادرات ایران در لبنان، مرکز اطلاعات مالی با صدور ...
فصل بانک - بانک ایران زمین با اجرای دستورالعمل بانک مرکزی از هفتم مهرماه ۱۴۰۵، صدور چک رمزدار را متوقف و چک تضمین شده را ...
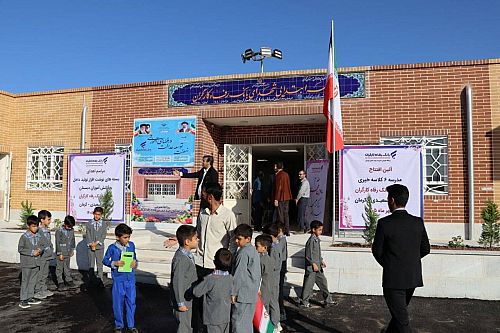
فصل بانک - در ارتباط تصویری رئیس جمهور و وزیر آموزش و پرورش، دبستان پسرانه ۶ کلاسه «شهدای بانک رفاه کارگران» در کرمان به ...

فصل بانک - بانک دی مرحله پنجم مزایده اموال مازاد خود را برای روز ششم آبان ماه ۱۴۰۵ برنامه ریزی کرده است و متقاضیان می ...
فصل بانک - یک مقام مسئول از اصلاح و ابلاغ دستورالعمل «ناظر بر نحوه فروش کارت ریالی گردشگری» با هدف رفع سه چالش کلیدی در ...
فصل بانک - بورس کالای ایران با پذیرش دو انبار جدید، بستر ورود اکسید مولیبدن و کنسانتره مس به بازار گواهی سپرده کالایی را ...
فصل بانک - بانک ملی ایران با کسب سهم بیش از ۱۹ درصدی از کارتهای بانکی تراکنشدار، رتبه نخست این شاخص را در شبکه پرداخت ...
فصل بانک - شرکت تولیدی سیم و کابل تبریز با نماد «سیمکات» در آستانه عرضه اولیه سهام در فرابورس ایران قرار گرفت.
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶میلیون و ۱۹۴هزار تومان و قیمت سکه طرح جدید ۲۶۶میلیون و ۴۰۰هزار تومان شد.
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز چهارشنبه ۲۲ مهر تا ...
فصل بانک - قیمت طلای ۱۸ عیار امروز در بازار تهران با افزایش اندک به ۲۶ میلیون و ۱۹۹ هزار تومان رسید، اما سکه طرح جدید، ...
فصل بانک - بانک مرکزی با اصلاح دستورالعمل کارت گردشگری، امکان صدور دو کارت و شارژ تا سقف ۵ هزار یورو را فراهم کرد.
فصل بانک - حجتالاسلام سید جواد شهرستانی در دیدار مدیرعامل بانک مسکن، بر مدیریت کارآمد، تقویت نظاممندی بانکی، تسهیل ...
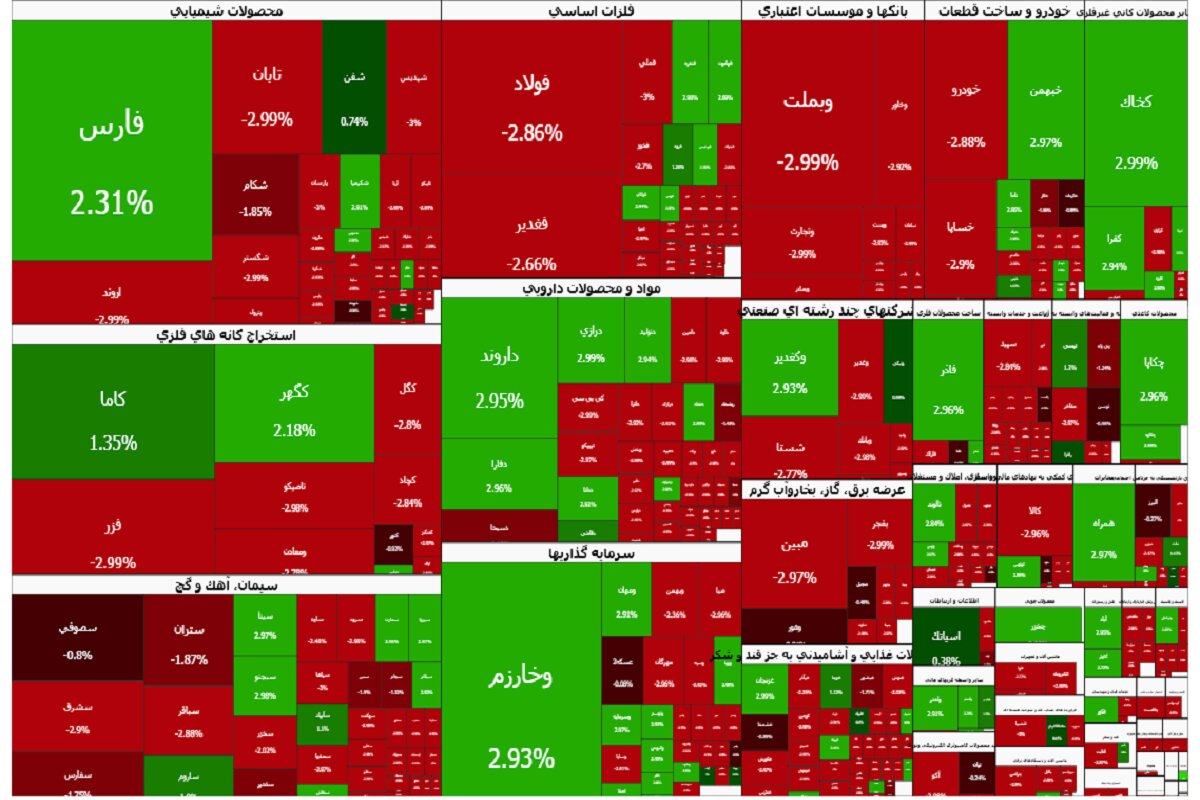
فصل بانک - شاخص کل بورس تهران در پایان معاملات امروز شنبه ۲۵ مهرماه با افت ۱.۹۱ درصدی، بیش از ۱۶۰ هزار واحد کاهش یافت و ...

فصل بانک - ارزش معاملات صندوقهای سرمایهگذاری قابل معامله در بورس در هفته منتهی به ۲۴ مهر ۱۴۰۵ به ۳۸۱ هزار و ۸۵۷ ...
فصل بانک - بانک ملی ایران با کسب سهم بیش از ۱۹ درصدی از کارتهای بانکی تراکنشدار، رتبه نخست این شاخص را در شبکه پرداخت ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...

فصل بانک - رسوایی دستکاری بازار همچنان بازارهای ترکیه را تحتتأثیر قرار داده است. این پرونده جایگاه ترکیه را بهعنوان ...
فصل بانک - یک کارشناس مسائل بانکی، در تشریح تحولات نظارتی گفت: با تغییر مرکز ثقل کنترل ترازنامه از دارایی به بدهی، ...

فصل بانک - با ثبت روزانه اضافهبرداشتها و سختگیری در ریپو، ترمز خلق پول بانکهای ناتراز کشیده می شود.

فصل بانک - محمدمهدی منوچهری کارشناس بازار سرمایه در یادداشتی که در اختیار پایگاه خبری بازار سرمایه ایران(سنا)، قرار داده ...

فصل بانک - اولین نشست خبری ویژه معرفی شرکت «تولیدی سیم و کابل تبریز سیمکات» امروز با حضور مدیران این مجموعه و خبرنگاران ...
فصل بانک - شرکت پالایش نفت تهران با انتشار اطلاعیهای در سامانه کدال، جزئیات دستورالعمل جدید قیمتگذاری خوراک و ...

فصل بانک - معاملات گواهیهای سپرده کالایی و قراردادهای مشتقه در روز پنجشنبه، ۲۳ مهر ۱۴۰۵ به ترتیب ۴۰۸ و ۷۳ میلیارد ...
فصل بانک - بانک سینا با ثبت میانگین ۱۶.۶۲ درصدی نسبت تقسیم سود به سود هر سهم طی دو سال اخیر، از این منظر در جمع سه بانک ...
فصل بانک - مجمع عمومی عادی بهطور فوقالعاده بانک صادرات ایران با هدف انتخاب اعضای هیاتمدیره برگزار میشود.
فصل بانک - در حاشیه نشست بررسی و ارزیابی عملکرد منطقه شش جنوب کشور بانک سرمایه، شعب برتر این منطقه در شاخصهای منتخب ...
فصل بانک - بانک اقتصادنوین نیمه نخست امسال را هم بدون اضافه برداشت از بانک مرکزی پشت سر گذاشت.
فصل بانک - مرکز مبادله ارز و طلای ایران نرخ حواله ارزهای عمده از جمله دلار، یورو و درهم را برای روز شنبه ۲۵ مهر ۱۴۰۵ ...
فصل بانک - عرضه اولیه سهام، فرصتی برای ورود شرکتها به بازار سرمایه و مشارکت سرمایهگذاران در مالکیت آنهاست.
فصل بانک - ۱۲ شرکت دولتی، اطلاعات و صورتهای مالی سال مالی منتهی به ۲۹ اسفند ۱۴۰۴ را به همراه گزارش حسابرس و بازرس ...

فصل بانک - امروز و در نخستین روز هفته (شنبه ۲۵ مهر ۱۴۰۵) تالارهای بورس کالا میزبان عرضه ۳۹۶ هزار و ۳۰۴ تن محصول هستند.

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز سهشنبه ۲۱ مهر ۱۴۰۵ مجموع ...

فصل بانک - آمار معاملات بازار فیزیکی بورس کالای ایران نشان می دهد در هفته منتهی به ۲۴ مهر ۳ میلیون و ۷۲۱ هزار تن انواع ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز چهارشنبه ۲۲ مهر ۱۴۰۵ مجموع ...
فصل بانک - اونس جهانی طلا زیر فشارتورم آمریکا و انتظارات نرخ بهره قرارگرفته و برای بازگشت به مسیر صعودی باچالش ...

فصل بانک - بازار صندوقهای طلا و نقره در هفته منتهی به ۲۴ مهر ۱۴۰۵، همزمان با نوسان قیمت فلزات گرانبها در بازارهای ...

فصل بانک - بورس تهران در اطلاعیهای از عرضه سهام پالایش نفت بندرعباس به صورت عمده (مدیریتی غیرکنترلی) خبرداد.
فصل بانک - فرایند ارزیابی و مصاحبه ۶۳ دانشجوی کارشناسی ارشد برتر کشور برای اعطای بورسیه تحصیلی شرکت بیمه سامان با همکاری ...

فصل بانک - نرخ سود بینبانکی برای هشتمین هفته متوالی در سقف ۲۴ درصد ماند؛ سیگنالی از تداوم هزینه بالای پول.
فصل بانک - در معاملات روز شنبه ۲۵ مهر ۱۴۰۵، در بازار فیزیکی بورس انرژی ایران در مجموع ۲۰ هزار و ۷۱۸ تن فرآورده ...
فصل بانک - کمیته استانی نظارت بر اجرای بیمه تکمیلی بازنشستگان کشوری با محوریت بررسی فرآیند خدمترسانی، تسریع در رسیدگی ...

فصل بانک - بیمه هوشمند فردا با انتشار نامه ای در سامانه کدال، شایعه خرید سهام این شرکت از سوی ازکی را تکذیب و اعلام کرد ...

فصل بانک - شرکت بیمه زندگی مفید در واکنش به نوسان قیمت سهام خود در روزهای معاملاتی اخیر اعلام کرد که از زمان انتشار ...
فصل بانک - مدیرعامل بانک تجارت در دیدار با رئیس هیات عامل صندوق توسعه ملی، از آمادگی کامل این بانک برای تامین مالی کلان ...
فصل بانک - ملک موسوم به اوین کچوئی پس از برگزاری مزایده از تملک بانک شهر خارج شد تا واگذاری آن، ۴ هزار و ۴۸۴ میلیارد ...
فصل بانک - بیمهشده پس از حادثه نباید میان شعب سرگردان بماند؛ ماده ۲۰ آییننامه ۷۱ چه زمانی اجرا میشود؟

فصل بانک - مجید پویانمهر رییس اداره مطالعات اسلامی سازمان بورس و اوراق بهادار، در پانزدهمین اجلاس سالانه کشورهای عضو ...
فصل بانک - شاخص کل بورس در آغاز معاملات شنبه ۲۵ مهرماه با افت حدود ۱۵۰ هزار واحدی رو به رو شد.

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۷۱.۹ همت ...
فصل بانک - تثبیت شاخص بالای ۸.۵ میلیون واحد میتواند انتظارات صعودی را تقویت کند؛ و ناکامی آن به افزایش عرضهها منجر ...
فصل بانک - قیمت فروش حواله دلار به ۱۸۱ هزار و ۶۴۱ تومان رسید و نرخ فروش یورو از ۲۰۴ هزار تومان عبور کرد.
فصل بانک - عضو هیات علمی و دانشیار فناوری اطلاعات دانشگاه تهران، با تأکید بر نقش حاکمیت داده در تحقق حاکمیت شرکتی گفت: ...
فصل بانک - سازمان بورس از رشد ۱۶۲ درصدی عملکرد سکوهای تامین مالی جمعی در ۶ ماه نخست امسال خبر داد.
فصل بانک - بازار سرمایه پس از یک هفته روند صعودی و ورود پول حقیقی، آخر هفته گذشته را به استراحت پرداخت.
فصل بانک - تعداد ۱۳ شاخص صنعت بورسی در هفته گذشته، سقف تاریخی خود را جابهجا کردند.
فصل بانک - مدیرعامل بورس انرژی از الزام معاملات برخط برق و افزایش شفافیت معاملات در بورس انرژی از آذرماه خبر داد.
فصل بانک - سازمان بورس در شهریور امسال، ۵ هزار و ۸۳۰ تذکر سیستمی در بورسهای چهارگانه ارسال کرده است.
فصل بانک - تسهیلات ارزی واردات کالاهای اساسی در حالی ابلاغ شده که بازپرداخت ارز، منابع بانکها اهمیت دارد.
فصل بانک - قیمت هر اونس طلا امروز (جمعه، ۲۴ مهر) برای تحویل فوری، با ۰.۴ درصد کاهش، به ۴۱۵۲ دلار و ۹۹ سنت رسید.
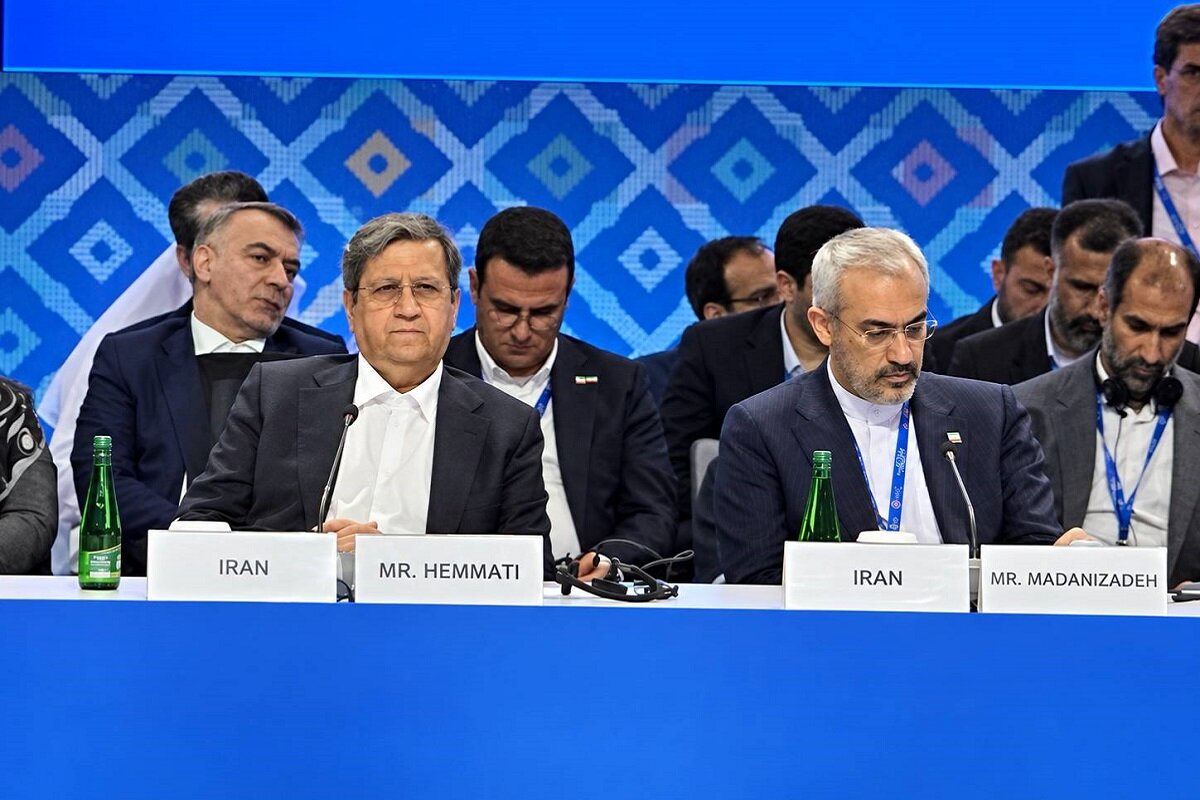
فصل بانک - رئیس کل بانک مرکزی گفت: صندوق بینالمللی پول، بهعنوان یک نهاد تخصصی بینالمللی، شایسته است در ارزیابیهای ...
فصل بانک - صندوق سرمایهگذاری در داراییهای ارزی با درآمد ثابت ارزی «ملی کیمیا» با مدیریت شرکت تامین سرمایه کیمیا و ...
فصل بانک - بانک تجارت در آیین رونمایی از نخستین برات الکترونیک صنعت بیمه با حضور وزیر امور اقتصادی و دارایی و همکاری ...
فصل بانک - رئیس کل بانک مرکزی گفت صندوق بین المللی پول در ارزیابیهای خود از اقتصاد ایران رویکردی واقعبینانه اتخاذ ...
فصل بانک - استاندار آذربایجان غربی و مدیرعامل بانک اقتصادنوین با هدف بررسی راهکارهای کمک به توسعه اقتصادی و گسترش حمایت ...
فصل بانک - محدودیت استفاده واحدهای غیرتولیدی مستقر در مناطق آزاد از منشأ ارز مرکز مبادله با نرخ معامله مستقیم برطرف شد.
فصل بانک - اصلاح آییننامه اجرایی اقدام مالی هدفمند علیه تروریسم و تأمین مالی تروریسم مغایر قانون است.
فصل بانک - رئیس امور راهبری سامانههای ملی و حکمرانی دادهمبنا سازمان اداری و استخدامی از آمادهشدن زیرساخت فنی کیف پول ...
فصل بانک - بازار طلا تحت تأثیر نوسانات ارز و تحولات جهانی قرار دارد؛ همزمان، نگرانی از فروش کالاهای تقلبی، اهمیت خرید ...
فصل بانک - نمایشگاه نظام مالی و سرمایهگذاری و زیرساختهای دیجیتال با هدف معرفی توانمندی نهادهای مالی، توسعه ...
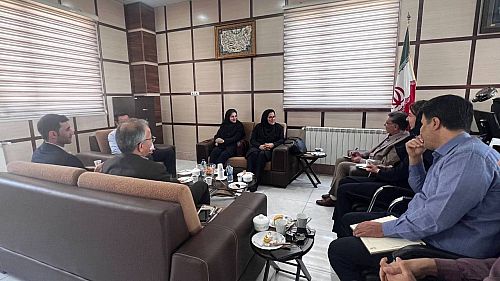
فصل بانک - مدیر بیمه دی استان قزوین در نشست مشترک با ریاست دانشگاه دانش البرز، ضمن تأکید بر تقویت تعاملات دانشگاهی، از ...
فصل بانک - بیمه ملت همزمان با فرارسیدن میلاد باسعادت حضرت زینب (س) و گرامیداشت روز پرستار، بیمهنامههای مسئولیت حرفهای ...
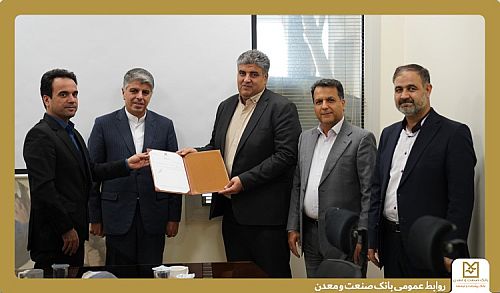
فصل بانک - مراسم معارفه احمد طاهری به عنوان رئیس اداره کل پشتیبانی و تدارکات بانک صنعت و معدن با حضور مهدی امیریبشلی ...
فصل بانک - در راستای گسترش همکاریهای دوجانبه و تقویت تعاملات با شبکه گسترده بانک صادرات ایران، نشست بیمه سرمد با حضور ...
فصل بانک - بنا بر اعلام بانک مرکزی، در نیمه نخست سال جاری بانک اقتصادنوین بیش از ۲۰.۶ هزار میلیارد ریال تسهیلات ...
فصل بانک - مدیرعامل بانک اقتصادنوین با بیان اینکه هدف ما در بانک اقتصادنوین، صرفاً بزرگتر شدن نیست، افزود: بلکه معتقدیم ...
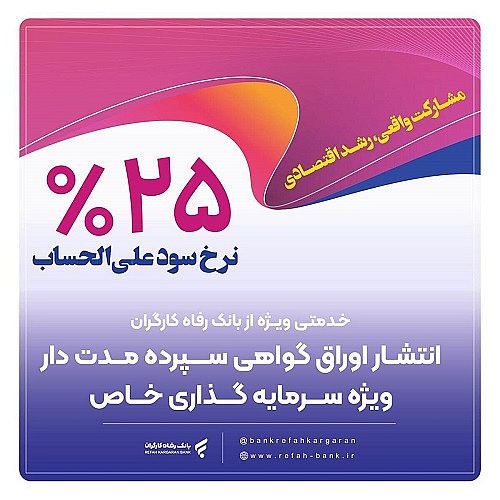
فصل بانک - با هدف حمایت از تولید ملی و اشتغالزایی، اوراق گواهی سپرده مدتدار ویژه سرمایهگذاری (خاص) از سوی بانک رفاه ...
فصل بانک - فروش اوراق گواهی سپرده مدتدار ویژه سرمایهگذاری خاص با نرخ سود علیالحساب سالانه ۲۵ درصد برای تامین مالی ...
فصل بانک - مدیران چهار منطقه امور شعب بانک ملی ایران در چارچوب بازآرایی ساختار سازمانی این بانک و با هدف چابکسازی، ...
فصل بانک - نماینده مردم شادگان در مجلس شورای اسلامی، با تأکید بر جایگاه اعتمادآفرین بانک کشاورزی در جامعه، اجرای مصوبه ...
فصل بانک - در راستای ارتقای سطح آگاهی و توانمندی همکاران در پاسخگویی به سوالات مشتریان، دوره آموزشی آشنایی با سامانه ...
فصل بانک - شرکت بیمه تجارتنو در یازدهمین سال فعالیت خود، با ثبت رشد ۱۸۲.۳۸ درصدی حقبیمه تولیدی، برای نخستین بار از مرز ...
فصل بانک - معاون بانک مرکزی از آمادگی ایران برای توسعه ارتباط شبکه پرداخت کشور با شبکههای پرداخت شرکای تجاری و گسترش ...
فصل بانک - قیمت هر اونس طلا امروز (پنجشنبه، ۲۳ مهر) برای تحویل فوری، با یک درصد افزایش، به ۴۱۴۶ دلار ۷۴ سنت رسید.
فصل بانک - رئیس کل بانک مرکزی در حاشیه اجلاس سالانه صندوق بینالمللی پول و گروه بانک جهانی در بانکوک تایلند، با جمیل ...
فصل بانک - برنامه «صندوقچه» محصول جدید پایگاه خبری بازار سرمایه ایران(سنا) است. «صندوقچه» عملکرد صندوقهای سرمایهگذاری ...
فصل بانک - مدیرعامل بورس انرژی ایران از الزامیشدن معاملات برخط برق و افزایش شفافیت معاملات در بورس انرژی از آذرماه سال ...

فصل بانک - معاون شرکت مدیریت شبکه برق ایران با اشاره به این که در سال جاری ۲۸ درصد معاملات برق از طریق بورس انرژی انجام ...

فصل بانک - بازارهای جهانی در میانه هفته تحت تأثیر همزمان تحولات ژئوپلیتیک خاورمیانه، چشمانداز سیاست پولی آمریکا و ...
فصل بانک - شرکت مادر تخصصی تولید نیروی برق حرارتی با اولویتبخشی به بخش صنعت، موفق شد برق بیشتری را به واحدهای تولیدی ...

فصل بانک - شاخص صنایع بورس تهران در هفته منتهی به ۲۲ مهر ۱۴۰۵، با وجود افت هفتگی ۱۱ صنعت، به میانگین رشد ۳.۵ درصدی رسید. ...

فصل بانک - قیمت مس در پی تهدید کارگران بزرگترین معدن مس جهان در شیلی، به اعتصاب و نگرانیها درباره اختلال در عرضه، به ...
فصل بانک - رشد روزانه دلار حواله، نگرانیها درباره گرانی دارو و کالاهای اساسی را افزایش داده است.
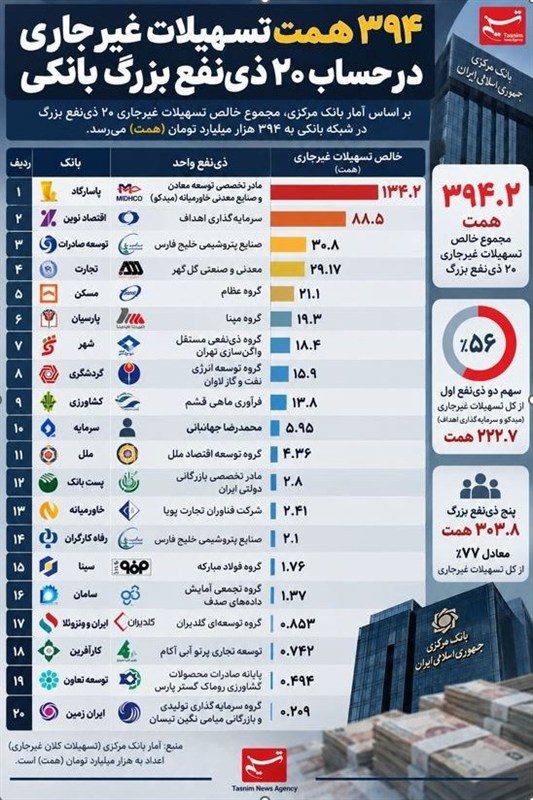
فصل بانک - آمار بانک مرکزی از ثبت ۳۹۴همت تسهیلات غیرجاری برای ۲۰ ذینفع بزرگ حکایت دارد؛ سهم میدکو بهتنهایی ۱۳۴همت ...
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از ساعت ۱۳ روز سهشنبه ۲۱ مهر تا ساعت ...

فصل بانک - نتایج بررسیهای اداره تحلیلهای اقتصادی و ریسک سازمان بورس از رشد ۱۶۲ درصدی عملکرد سکوهای تأمین مالی جمعی در ...
فصل بانک - مدیرعامل بانک ملی گفت: «بله» باید با رویکردی چابک و نوآورانه به سوپراپلیکیشنی تبدیل شود که خدمات بانکی، مالی، ...
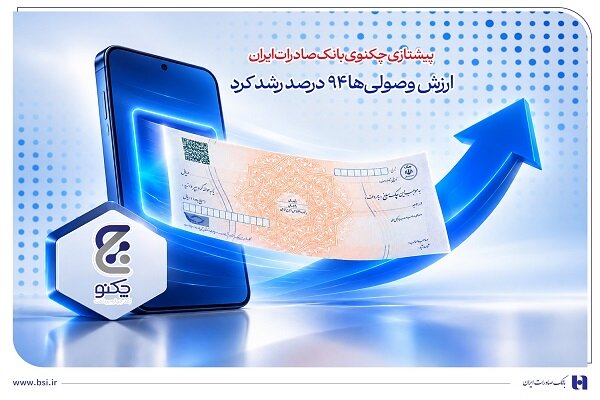
فصل بانک - همزمان با افزایش استفاده مشتریان از چکنوی بانک صادرات ایران، ارزش ریالی چکنوهای پاسشده در شش ماهه نخست سال ...
فصل بانک - کارنامه نیمه نخست سال ۱۴۰۵ بانک تجارت از رشد همزمان درآمدهای عملیاتی، افزایش سهم درآمدهای کارمزدی و گسترش ...
فصل بانک - در سومین نشست «فصل مشترک؛ نهاد و ناظر» که با محوریت آسیبشناسی مدل کسبوکار سبدگردانها و بررسی فرصتهای ...
فصل بانک - رشد روزانه دلار حواله، نگرانیها درباره گرانی دارو و کالاهای اساسی را افزایش داده است.
فصل بانک - آمار بانک مرکزی از ثبت ۳۹۴ همت تسهیلات غیرجاری برای ۲۰ ذینفع بزرگ حکایت دارد؛ سهم میدکو بهتنهایی ۱۳۴ همت ...

فصل بانک - ۲ نماینده سازمان بورس و اوراق بهادار در پانزدهمین اجلاس سالانه مجمع نهادهای ناظر بازار سرمایه کشورهای عضو ...
فصل بانک - قیمت طلا و سکه در بازار تهران امروز چهارشنبه ۲۲ مهر ۱۴۰۵ افزایش یافت؛ هر گرم طلای ۱۸ عیار با رشد بیش از ۴۰۰ ...

فصل بانک - وزیر اقتصاد درسفر به تایلند، رایزنی با شرکای تجاری ایران رابا هدف خنثیسازی تحریمهاومحاصره مالی دنبال ...
فصل بانک - دلار از سقف ۲۷۲هزارتومانی عقب نشسته؛ حالا نگاهها به عرضه ارز و برنامه بانک مرکزی برای ادامه کاهش قیمت است.

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...

فصل بانک - تفاهمنامه همکاری میان شرکت بورس کالای ایران و دانشگاه صنعتی امیرکبیر با هدف راهاندازی «مرکز نوآوری بورس ...
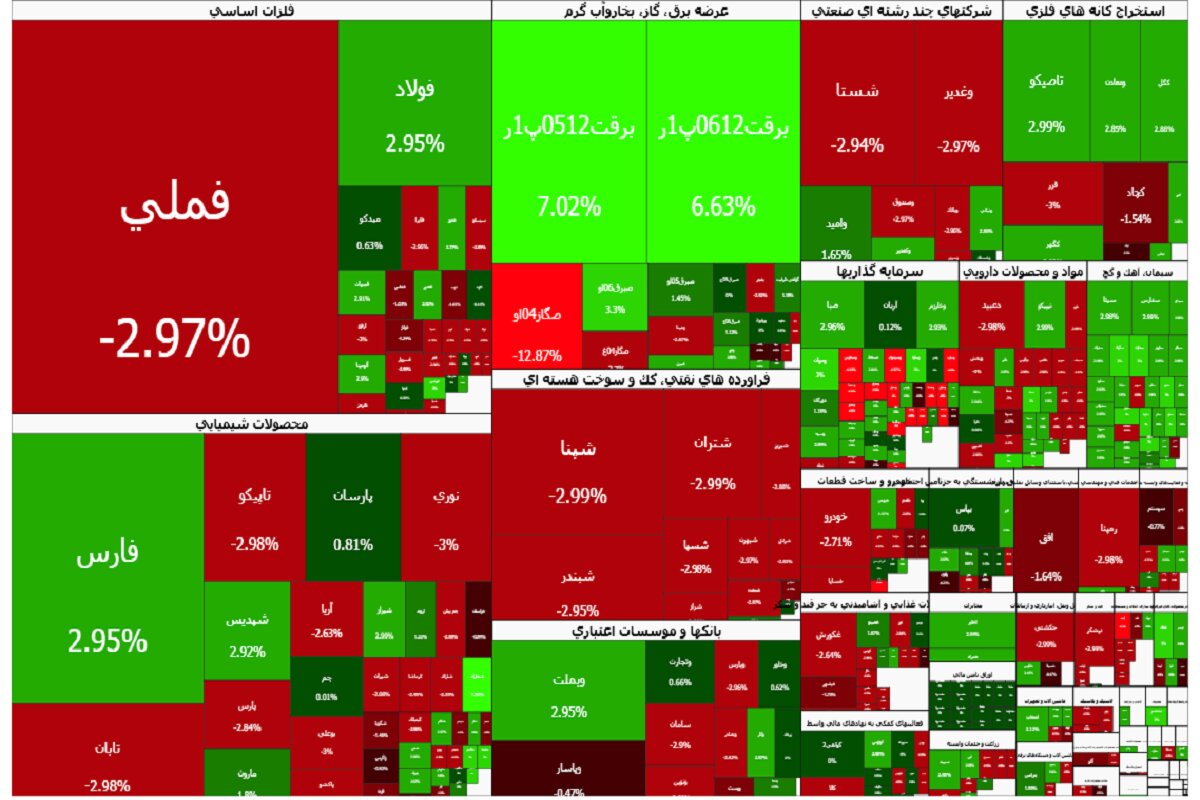
فصل بانک - شاخص کل بورس تهران در پایان معاملات امروز چهارشنبه ۲۲ مهرماه با افت ۳۴ هزار و ۷۷۲ واحدی به سطح ۸ میلیون و ۴۲۵ ...
فصل بانک - شاخص کل بورس در معاملات چهارشنبه ۲۲ مهر حدود ۳۴ هزار واحد افت کرد.
فصل بانک - از بیست و چهارمین شرکت جدید امسال با عرضه اولیه ۵ درصد سهام سازه پوشش ماموت، امروز(دوشنبه) رونمایی میشود.

فصل بانک - رئیس مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس با اشاره به اینکه مجوز پذیرهنویسی دومین صندوق ارزی ...
فصل بانک - رئیس کل بانک مرکزی با تأکید بر تابآوری اقتصاد ایران در برابر جنگ و تحریمها، خواستار بررسی آثار محدودیتهای ...
فصل بانک - همتی در اجلاس سالیانه صندوق بین المللی پول گفت: ادعای فروپاشی اقتصاد ایران توهمی بیش نیست.
فصل بانک - دلار از سقف ۲۷۲ هزار تومانی عقب نشسته؛ حالا نگاهها به عرضه ارز و برنامه بانک مرکزی برای ادامه کاهش قیمت ...

فصل بانک - رییس هیاتمدیره شرکت تأمین سرمایه کیمیا با اشاره به اینکه دومین صندوق ارزی در مسیر پذیرهنویسی قرار دارد، ...
فصل بانک - همزمان با افزایش استفاده مشتریان از چکنوی بانک صادرات ایران، ارزش ریالی چکنوهای پاسشده در شش ماهه نخست سال ...
فصل بانک - بانک تجارت با رونمایی از نسخه ارتقایافته طرح «ممتاز»، ضمن افزایش سقف تسهیلات و بازنگری در ضرایب، فرصت تازهای ...

فصل بانک - مسعود واحدی بهعنوان مدیر جدید روابط عمومی بانک تجارت معرفی شد.
فصل بانک - دور جدید ثبتنام خودروهای وارداتی در پلتفرم اتونوین، از روز دوشنبه بیستم مهرماه ۱۴۰۵ آغاز و تا پنجشنبه ...

فصل بانک - مدیرعامل بیمه آسیا و هیأت همراه در سفر به شیراز، ضمن بازدید از شعب استان فارس و دیدار با کارکنان، در ...
فصل بانک - بانک اقتصادنوین در حوزه ارز، اقدامات قابل توجهی را در نیمه نخست سال جاری عملیاتی کرده است.

فصل بانک - وزارت نیرو از انجام ۱۷۱۴ معامله اوراق گواهی ظرفیت به ارزش ۱۲۳ هزار و ۶۶۵ میلیارد ریال در بورس انرژی خبر داد.
فصل بانک - در معاملات روز چهارشنبه ۲۲ مهر ۱۴۰۵، در بازار فیزیکی بورس انرژی ایران مجموعاً ۴۹ هزار و ۴۹۶ تن فرآورده ...

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۷۰.۷ همت ...

فصل بانک - نخستین رویداد سالانه تأمین مالی جمعی ایران، با حضور فعالان و نقشآفرینان این صنعت، روز دوشنبه ۲۷ مهر ۱۴۰۵ در ...

فصل بانک - معاونت نظارت بر بورسها و ناشران سازمان بورس و اوراق بهادار با هدف شفافسازی در بازار سرمایه در شهریور امسال، ...

فصل بانک - بورس کالای ایران امروز چهارشنبه ۲۲ مهر ۱۴۰۵ میزبان عرضه ۴۵۶ هزار و ۶۴۸ تن انواع محصول است.

فصل بانک - بورس تهران در اطلاعیههای جداگانهای از عرضه عمده سهام ۲ شرکت «پالایش نفت اصفهان» و « سرمایهگذاری دارویی ...
فصل بانک - عضو هیئت علمی دانشگاه صنعتی امیرکبیر، با تأکید بر نقش حاکمیت شرکتی در همراستا کردن منافع سهامداران خرد و ...
فصل بانک - بیمههای زندگی در سبد بیمه سامان دیگر صرفاً یک رشته بیمهای نیستند؛ دستکم اعداد چهار ماهه نخست سال ۱۴۰۵ چنین ...

فصل بانک - مدیرعامل بیمه آسیا و هیأت همراه در سفر به شیراز، ضمن بازدید از شعبه استان فارس و دیدار با کارکنان، در ...
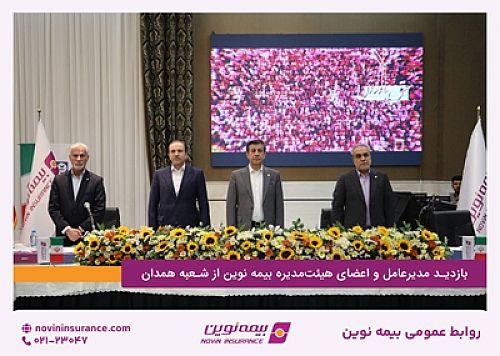
فصل بانک - عزیزی، مدیرعامل بیمه نوین، به همراه بادین، رئیس هیئتمدیره، ندیری، قائممقام مدیرعامل و عضو هیئتمدیره، ...
فصل بانک - رئیس کل بانک مرکزی برای شرکت در نشست سالانه صندوق بین المللی پول و بانک جهانی وارد بانکوک شد.
فصل بانک - دلار، یورو، درهم، روبل و یوان در معاملات امروز مرکز مبادله افزایش قیمت داشتند.

فصل بانک - این روزها در عرصه اقتصاد جهان بازار بدهی با یک پرسش بزرگ روبهرو شده است؛ آیا رشد نرخ بهره در آمریکا و اروپا ...

فصل بانک - هجدهمین نمایشگاه بینالمللی نظام بانکی، سرمایهگذاری و زیرساختهای دیجیتال با عنوان «افکس ۲۰۲۶» از ۲۶ تا ۲۹ ...

فصل بانک - دادههای آماری گزارش ماهانه «وضعیت بازار سرمایه» حاکی از آن است ارزش سبد سرمایهگذاران خارجی فعال در بورس ...
فصل بانک - جهش دوازدهبرابری انتشار اوراق گام و برات الکترونیک به ۳۱۰ همت، نویدبخش چرخش ساختاری صنایع به الگوهای ...
فصل بانک - عضو کمیسیون صنایع و معادن مجلس شورای اسلامی از پیگیری اولویتدهی ارزی برای تأمین مواد اولیه، مواد ناریه و ...
فصل بانک - احسان عظیمی راد نماینده مردم مشهد و کلات در مجلس شورای اسلامی با اشاره به نقش تخصصی بانک صنعت و معدن در تأمین ...
فصل بانک - معاون اقتصادی استاندار قزوین به همراه مدیرکل صنعت، معدن و تجارت استان و مدیرعامل شرکت شهرکهای صنعتی این ...
فصل بانک - بانک صنعت و معدن با وجود شرایط ویژه اقتصادی و محدودیتهای حاکم بر فضای تأمین مالی کشور، موفق به پرداخت بیش از ...
فصل بانک - مدیرعامل و نایبرئیس هیأتمدیره بانک سرمایه، به همراه جمعی از معاونان و مدیران ستادی، با حضور در یادمان ...

فصل بانک - صندوقهای طلا و نقره در معاملات روز سهشنبه با افزایش ارزش و حجم معاملات همراه شدند، اما خروج پول حقیقی از هر ...
فصل بانک - مرکز مبادله ارز و طلای ایران جدیدترین نرخهای رسمی حواله دلار، یورو، درهم، یوآن و روبل را برای روز سهشنبه ۲۱ ...

فصل بانک - تخصیص ۷۸ درصدی تسهیلات به تولید، بیش از آنکه محرک توسعه باشد، ناشی از تمدید بدهیهای پیشین و استمهال مطالبات ...
فصل بانک - عبدالناصر همتی، رئیس کل بانک مرکزی برای حضور در نشست سالانه صندوق بینالمللی پول و بانک جهانی وارد بانکوک ...
فصل بانک - شاخصهای صنعت بورس تهران در جریان مبادلات روز سهشنبه، عمدتا در مسیر صعودی حرکت کردند.
فصل بانک - در جریان معاملات دیروز، بورس تهران با رشد شاخصهای اصلی و ورود ۵.۵ هزار میلیارد تومان پول حقیقی همراه شد.

فصل بانک - ورود ۵.۵ همت پول حقیقی و رشد همزمان شاخصها، امید به تداوم جبران عقبماندگی بازار سرمایه را تقویت کرده است.
فصل بانک - امکان وکالتی کردن حساب برای ثبت نام در مرحله جدید عرضه خودروهای وارداتی شرکت «اتو نوین» از طریق خدمات غیر ...
فصل بانک - سید محمدرضا هاشمی، استاندار خراسان جنوبی، با اشاره به ظرفیت بالای معدنی این استان و تجربه موفق احیای واحدهای ...
فصل بانک - مدیرعامل بانک ملی ایران در مراسم یازدهمین سالگرد تأسیس «بله»، این پیامرسان را با ۶۴.۵ میلیون کاربر ظرفیتی ...
فصل بانک - بانک کشاورزی در ششماهه نخست سال جاری، با پرداخت نزدیک به ۶۰ هزار میلیارد ریال تسهیلات بذور گواهیشده، ۷۵ ...
فصل بانک - مشتریان بانک صادرات ایران با وکالتیکردن حساب خود از طریق اپلیکیشن سپینو میتوانند در طرح خرید خودروهای ...
فصل بانک - بانک رفاه کارگران در راستای توسعه بانکداری دیجیتال و ارتقای تجربه مشتریان، طرح امتیازدهی «فرازش» را با هدف ...
فصل بانک - مشتریان بانک رفاه کارگران میتوانند به صورت غیرحضوری و یا از طریق مراجعه به شعب این بانک، نسبت به وکالتی کردن ...
فصل بانک - شرایط شرکت در مزایده سراسری فروش ۳۴۶ ملک مازاد بانک صادرات ایران در استانهای مختلف اعلام شد.
فصل بانک - رئیس اتحادیه طلای تهران بر مداخله بهموقع بانک مرکزی تأکید کرد و گفت: افت ۱۰ هزار تومانی دلار، قیمت سکه را طی ...
فصل بانک - استفاده از اختیارات ماده ۴۴ قانون جدید برای ورود به حاشیه بازار، ابزار تازه بانک مرکزی برای تخلیه حباب و ...
فصل بانک - دو هفتهای که بسنت برای فروپاشی اقتصاد ایران زمان داده بود گذشت؛ نه فروپاشی رخ داد و نه دلار به پیشبینی ...
فصل بانک - استاندار قم ضمن تجلیل از عملکرد این بانک در پیشبرد طرحهای نهضت ملی، پیشرفت فیزیکی بالای پروژهها و آرامش ...
فصل بانک - واگذاری شرکت شفادارو فقط یک معامله معمول بورسی نیست؛ این اقدام گامی در مسیر اصلاح ساختار بانکها و بازگرداندن ...

فصل بانک - بازارهای جهانی در معاملات سهشنبه، ۱۳ اکتبر ۲۰۲۶، تحت تأثیر تحولات ژئوپلیتیک، چشمانداز عرضه انرژی و انتظارات ...

فصل بانک - شاخصهای صنعت بورس تهران در جریان مبادلات روز سهشنبه ۲۱ مهر ۱۴۰۵، عمدتاً در مسیر صعودی حرکت کردند. در این ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز دوشنبه ۲۰ مهر ۱۴۰۵ مجموع ارزش ...

فصل بانک - هماکنون قیمت طلای ۱۸ عیار ۲۵ میلیون و ۶۰۶ هزار تومان و سکه تمامبهار آزادی طرح جدید ۲۵۸ میلیون تومان در ...
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۵ میلیون و ۶۰۶ هزار تومان و قیمت سکه طرح جدید ۲۵۸ میلیون تومان شد.
فصل بانک - دادههای فرابورس ایران نشان میدهد مجموع ارزش پروژههای تأمین مالی جمعی از روز دوشنبه ۲۰ مهر تا ساعت ۱۳ روز ...

فصل بانک - یک صندوق سرمایه گذاری جدید در حوزه صنعت بانکداری راهی بازار سرمایه خواهد شد.
فصل بانک - کارشناس ارزی با تأکید بر لنگر بودن نرخ ارز در اقتصاد ایران، وظیفه بانک مرکزی را کاهش نرخ و تقویت ارزش پول ملی ...
فصل بانک - تعداد شرکتهای متقاضی مشارکت در هجدهمین نمایشگاه بینالمللی نظام مالی و سرمایهگذاری همچنان رو به افزایش ...
فصل بانک - مهلت پرداخت مابهالتفاوت ارز ترجیحی واردکنندگان دارو و تجهیزات پزشکی به ۱۸۰ روز افزایش یافت.
فصل بانک - بیش از ۲۰۰ واحد مسکونی در سیل مینودشت آسیب دیدند؛ صندوق بیمه ساختمان دستور تسریع پرداخت خسارت را صادر کرد.

فصل بانک - بانک مرکزی از ثبت درخواست تعیینتکلیف ۱.۶ میلیون حساب در سامانه حسام خبر داد.

فصل بانک - از زمان راهاندازی سامانه حسام تا ۲۱ مهرماه، بیش از ۸۱ هزار نفر با مراجعه به این سامانه، وضعیت بیش از ۱.۶ ...
فصل بانک - سیاستگذار پولی اگرچه با مهار شکاف نقدینگی ۵۱ درصدی مانع سرریز شوکهای منطقهای به ابرتورم شد، اما تداوم ثبات ...

فصل بانک - شاخص کل بورس تهران در پایان مبادلات امروز سهشنبه ۲۱ مهر ۱۴۰۵ رکورد تاریخی جدیدی را به ثبت رساند و وارد کانال ...
فصل بانک - شاخص کل بورس در پایان معاملات ۲۱ مهر با رشد ۱۲۶ هزار و ۴۷۶ واحدی به کانال ۸ میلیون و ۴۶۰ هزار واحد رسید.
فصل بانک - دلار به کف ۲۵۸ هزار تومان رسید و تتر ۲۵۷ هزار تومان شد؛ طلا و سکه هم ارزان شدند.
فصل بانک - نایب رییس هیات مدیره سازمان بورس و اوراق بهادار با تاکید براینکه سامانه کدال با هدف دسترسی سادهتر و ...
فصل بانک - اونس جهانی طلا در سایه کاهش قیمت نفت با افزایش ۰.۴ درصدی به ۴۱۸۹ دلار در هر اونس رسید.
فصل بانک - بانک مرکزی در نشست G۲۴ بر تقویت همکاریهای اقتصادی برای مقابله با یکجانبهگرایی تأکید کرد.
فصل بانک - قیمت فروش حواله دلار در مرکز مبادله ایران امروز سهشنبه ۲۱ مهر به ۱۸۰ هزار و ۱۶ تومان رسید.
فصل بانک - مدیرعامل بانک مسکن در رأس هیئتی از مدیران ارشد بانک و با هدف نظارت میدانی بر پروژههای نهضت ملی مسکن و افتتاح ...

فصل بانک - مجموع ارزش بازارهای سهام ایران، شامل: بورس، فرابورس و بازار پایه در یک ساعت نخست معاملات امروز سهشنبه ۲۱ مهر ...

فصل بانک - در پی استقبال گسترده از جشنواره «مهر معلم»، مهلت استفاده از این طرح حمایتی تا پایان آبانماه تمدید شد تا با ...
فصل بانک - مدیرعامل بانک تجارت در دیدار با معاون وزیر و مدیرعامل شرکت ملی صنایع پتروشیمی ایران، برحمایت و مشارکت بانک ...

فصل بانک - امروز سهشنبه ۲۱ مهر ۷۳۷ هزار و ۷۶ تن انواع محصول در تالارهای مختلف بورس کالای ایران روی میز فروش میرود.

فصل بانک - رییس مرکز مبارزه با پولشویی و تامین مالی تروریسم سازمان بورس و اوراق بهادار از تصویب «دستورالعمل رسیدگی به ...
فصل بانک - معاون روابط بینالملل بانک مرکزی در نشست گروه ۲۴، بر ضرورت تقویت همکاریهای اقتصادی برای مقابله با ...
فصل بانک - در معاملات روز سهشنبه ۲۱ مهر ۱۴۰۵، در بازار فیزیکی بورس انرژی ایران مجموعاً ۵ میلیون و ۸۵۱ هزار و ۷۸۳ تن ...
فصل بانک - بر اساس نرخهای اعلامشده در مرکز مبادله ارز و طلای ایران برای سهشنبه ۲۱ مهر ۱۴۰۵، نرخ حواله دلار به ...
فصل بانک - صندوق بین المللی پول پیش بینی کرد شاخصهای کلان اقتصاد ایران سال آینده بهبود یابد و رشد اقتصادبه ۳.۶ درصد ...
فصل بانک - یک کارشناس بازار سرمایه:عرضه اولیه،آغاز فصل جدیدی از فعالیت شرکت و مشارکت سهامداران در ارزشآفرینی اقتصادی ...

فصل بانک - گزارش مدیریت پژوهش سازمان بورس و اوراق بهادار نشان میدهد در معاملات امروز، ارزش معاملات ETFs به ۶۵.۶ همت ...
فصل بانک - در نشست ماهانه شورای مدیران ستادی بیمه دانا، بر ضرورت تقویت انسجام و هماهنگی میان بخشهای مختلف شرکت، ...
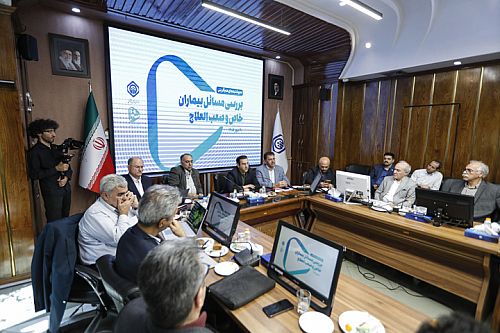
فصل بانک - محمدعلی همتی، معاون درمان سازمان تأمیناجتماعی در دومین رویداد همتا (روایت نوآوری و همآفرینی برای ...
فصل بانک - همزمان با آغاز مرحله جدید فروش خودروهای وارداتی شرکت «اتونوین» از روز دوشنبه ۲۰ مهرماه، متقاضیان میتوانند با ...
فصل بانک - مدیر نظارت بر ناشران سازمان بورس شرط بازگشایی نماد پالایشگاههای بورسی را اعلام کرد.

فصل بانک - مدیر نظارت بر ناشران سازمان بورس و اوراق بهادار گفت:« بازگشایی نماد پالایشگاهها منوط به افشای اطلاعات از سوی ...

فصل بانک - وزارت نفت دستورالعمل جدید قیمتگذاری خوراک را ابلاغ کرد؛ بر این اساس فرمول ۱۴۰۲ تا نیمه سال ثابت مانده و ...
فصل بانک - شاخص کل بورس با ثبت بازدهی ۱۲۴ درصدی از ابتدای سال، در آستانه عبور از سومین رکورد تاریخی خود قرار گرفته است.
فصل بانک - با عرضه اولیه ۴ درصد سهام فکور صنعت تهران در روزجاری، بیست و پنجمین شرکت جدید وارد بازار سهام می شود.
فصل بانک - وزارت نفت، فرمول جدید محاسبه خوراک و فرآورده پالایشگاهها را برای اعمال ضرایب جدید و معیارهای کیفی ابلاغ ...
فصل بانک - رئیس کمیسیون برنامه و بودجه مجلس گفت: مولدسازی داراییهای دولت در عمل عملکرد بسیار ضعیفی داشته است.
فصل بانک - شاخص صنایع بورس دیروز با غلبه شاخصهای صعودی همراه شد و میانگین رشد ۴۱ شاخص صنعت به ۰.۹۰ درصد رسید.
فصل بانک - معاون اول رییس جمهوری مصوبات جدید هیات وزیران درباره محاسبه قیمت خوراک تحویلی و فرآوردههای نفتی را ابلاغ ...
فصل بانک - حجم کل معاملات گواهی سپرده شمش طلا در بورس کالا، برای نخستین بار از زمان راهاندازی، از مرز ۵۰ تن عبور کرد.

فصل بانک - به پیشنهاد اعضای هیاتمدیره سازمان بورس و اوراق بهادار و تصویب اعضای شورایعالی بورس، حجتاله صیدی مجدداً به ...
فصل بانک - با تصویب اعضای شورایعالی بورس، حجتاله صیدی مجدداً به عنوان رئیس سازمان بورس و اوراق بهادار انتخاب شد.

فصل بانک - عصر دوشنبه ۲۰ مهر ۱۴۰۵ در مراسمی از حجتاله صیدی رییس سازمان بورس و اوراق بهادار به دلیل مدیریت بازار سرمایه ...

فصل بانک - محمدرضا عارف معاون اول رییس جمهوری مصوبات جدید هیات ویران درباره محاسبه قیمت خوراک تحویلی و فرآوردههای نفتی ...

فصل بانک - مبادلات صندوقهای طلا و نقره در روز دوشنبه با روندی متفاوت در ارزش مبادلات و جریان پول حقیقی همراه شد. در ...
فصل بانک - عصر امروز در دومین رویداد سالانه مالی امید که با حضور جمعی از مدیران و فعالان بازار سرمایه در سالن اجتماعات ...

فصل بانک - چهارمین دوره آموزشی حاکمیت شرکتی با محوریت مدیریت ریسک فناوری اطلاعات، امروز دوشنبه ۲۰ مهر ۱۴۰۵ با حضور جمعی ...

فصل بانک - حسین عبدهتبریزی پیشکسوت بازار سرمایه گفت: «حوزه مالی به دلیل برخورداری از حجم بالای دادههای دقیق و منظم، ...
فصل بانک - با افزایش وابستگی شرکتها به زیرساختهای فناوری اطلاعات، مدیریت ریسکهای فناورانه، ارتقای شفافیت، صیانت از ...

فصل بانک - هشتمین عرضه اولیه سال جاری در بورس تهران با نماد معاملاتی «فساپ»، با استقبال بیش از یک میلیون و ۷۷۶ هزار کد ...
فصل بانک - رئیس مرکز نظارت بر صندوق های سازمان بورس گفت: تا انتهای سال ۲ صندوق ارزی دیگر به بازار سرمایه خواهند آمد.
فصل بانک - محدودیت تتر میتواند نوسان ارز را مهار کند، اما آیا بدون کنترل ریشههای تورم، دلار آرام میگیرد؟
فصل بانک - پس از محدودیت معاملات شبانه تتر و حذف نمودار بازار، خدمات بانکی پنج پلتفرم رمزارزی نیز محدود میشود.
فصل بانک - قیمت طلا و سکه امروز ۲۰ مهر ۱۴۰۵ با کاهش همراه شد؛ هر گرم طلای ۱۸ عیار به ۲۶ میلیون و ۵۳ هزار تومان و سکه طرح ...

فصل بانک - شاخص صنایع بورس تهران در روز دوشنبه ۲۰ مهر ۱۴۰۵، با غلبه شاخصهای صعودی همراه شد و میانگین رشد ۴۱ شاخص صنعت ...
فصل بانک - رئیس کل بانک مرکزی گفت: روند رشد نرخ دلار با اقدامات متعددی که بانک مرکزی انجام داده، کاهشی شده و این روند ...
فصل بانک - شاخص کل بورس تهران در پایان معاملات امروز با رشد ۹۱ هزار واحدی به ۸ میلیون و ۳۳۳ هزار واحد رسید و کانال ۸.۳ ...

فصل بانک - بازارهای جهانی در آغاز معاملات هفته تحت تأثیر تشدید تنشهای ژئوپلیتیک در خاورمیانه، قدرتگیری دلار آمریکا و ...

فصل بانک - دادههای مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد در روز یکشنبه ۱۹ مهر ۱۴۰۵ مجموع ...
فصل بانک - رئیسکل بانک مرکزی از تأمین ۲۵ میلیارد دلار ارز از ابتدای سال خبر داد و گفت روند رشد نرخ دلار کاهشی شده است.
فصل بانک - در بازار قیمت طلای ۱۸عیار ۲۶ میلیون و ۱۰۴ هزار تومان و قیمت سکه طرح جدید ۲۶۵ میلیون تومان شد.

فصل بانک - رابرت ای. هال و مایکل وودفورد، ۲ مدرس دانشگاه مقیم آمریکا بهطور مشترک جایزه نوبل اقتصاد در سال ۲۰۲۶ را از آن ...
فصل بانک - مرکز نظارت بر صندوقهای سرمایهگذاری سازمان بورس و اوراق بهادار برای سومین صندوق سرمایهگذاری در داراییهای ...

فصل بانک - دادههای آماری مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار نشان میدهد ارزش معاملات بازار خرد و TAL ...
فصل بانک - تنها ۹ روز تا برگزاری مرحله ۴۶ قرعهکشی حسابهای قرضالحسنه پسانداز بانک مسکن به عنوان یکی از مهمترین ...

فصل بانک - تراستیها برای انتقال مبالغ بالاتر باید ابتدا توان واقعی انتقال ارز را به تأیید بانک مرکزی برسانند.
فصل بانک - معاون رئیس جمهور در امور روستایی گفت: بازار سرمایه به کمک توسعه روستایی و تأمین مالی زنجیره محصولات میآید.
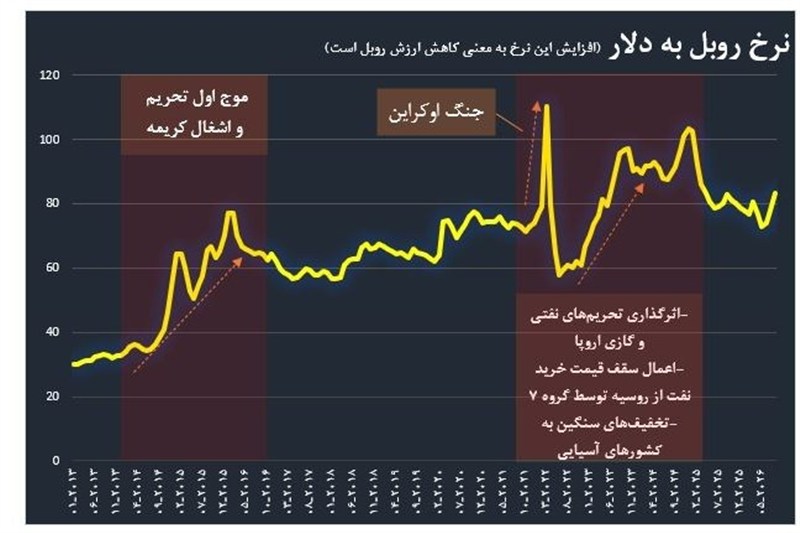
فصل بانک - تجربه روسیه نشان میدهد تحریمها چگونه به روبل ضربه میزنند و سیاستهای دولت چه نقشی در مهار شوک ارزی دارند.
فصل بانک - ضربالاجل بسنت گذشت، اما اقتصاد ایران با تکیه بر ظرفیتهای داخلی و تجربه سالها تحریم به فعالیت خود ادامه ...

فصل بانک - «مس» در حالی هفته جدید را با رشد ۰.۵ درصدی و قیمت ۱۴ هزار و ۶۱۸ دلار آغاز کرد که هم امید به نرم شدن سیاست ...
فصل بانک - نماینده بانک مرکزی ایران خواستار اصلاح سهمیهها و افزایش نقش کشورهای در حال توسعه در نهادهای مالی جهانی شد.
فصل بانک - بهای جهانی طلا با کاهش ۰.۲۸ درصدی به ۴۱۸۵ در هر اونس رسید.
فصل بانک - معاون سیاستگذاری پولی بانک مرکزی در نشست گروه ۲۴، خواستار اصلاح حکمرانی نهادهای مالی و بازنگری عادلانه در ...
فصل بانک - بانک مرکزی از رشد ۲ تا ۳ برابری پرداخت وام خبر داده؛ آیا صف متقاضیان تا پایان سال کوتاه میشود؟
فصل بانک - نرخ فروش حواله دلار امروز با افزایش ۵۳۶ تومان به ۱۷۹ هزار و ۴۷۸ تومان رسید.

فصل بانک - معاون نظارت بر بورسها و ناشران سازمان بورس و اوراق بهادار با تأکید بر ضرورت توجه شرکتها به ریسکهای فناوری ...
فصل بانک - کارفرمایانی که پیامکهای اطلاعرسانی در اجرای ماده ۴۷ قانون تأمین اجتماعی بابت دوره مالی ۱۴۰۴ با مهلت تکمیل ...

فصل بانک - صندوقهای طلا و نقره در معاملات روز یکشنبه ۱۹ مهر ۱۴۰۵ با کاهش ارزش و حجم معاملات و تداوم خروج پول حقیقی ...
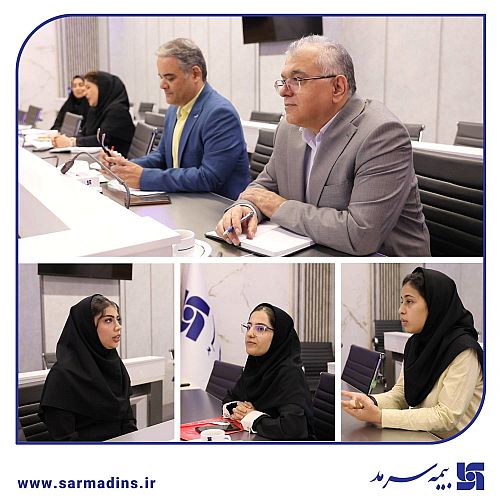
فصل بانک - در راستای اجرای طرح ویژه «بورسیه نخبگان» و با هدف حمایت از استعدادهای برتر حوزه بیمسنجی، فرآیند مصاحبه و ...