- نوشته شده توسط:
فصل بانک نشریه الکترونیکی تخصصی بانک
-
سه شنبه ۱۲ آبان ۱۴۰۵ - ۱۶:۱۷:۱۶
- ۵ بازديد
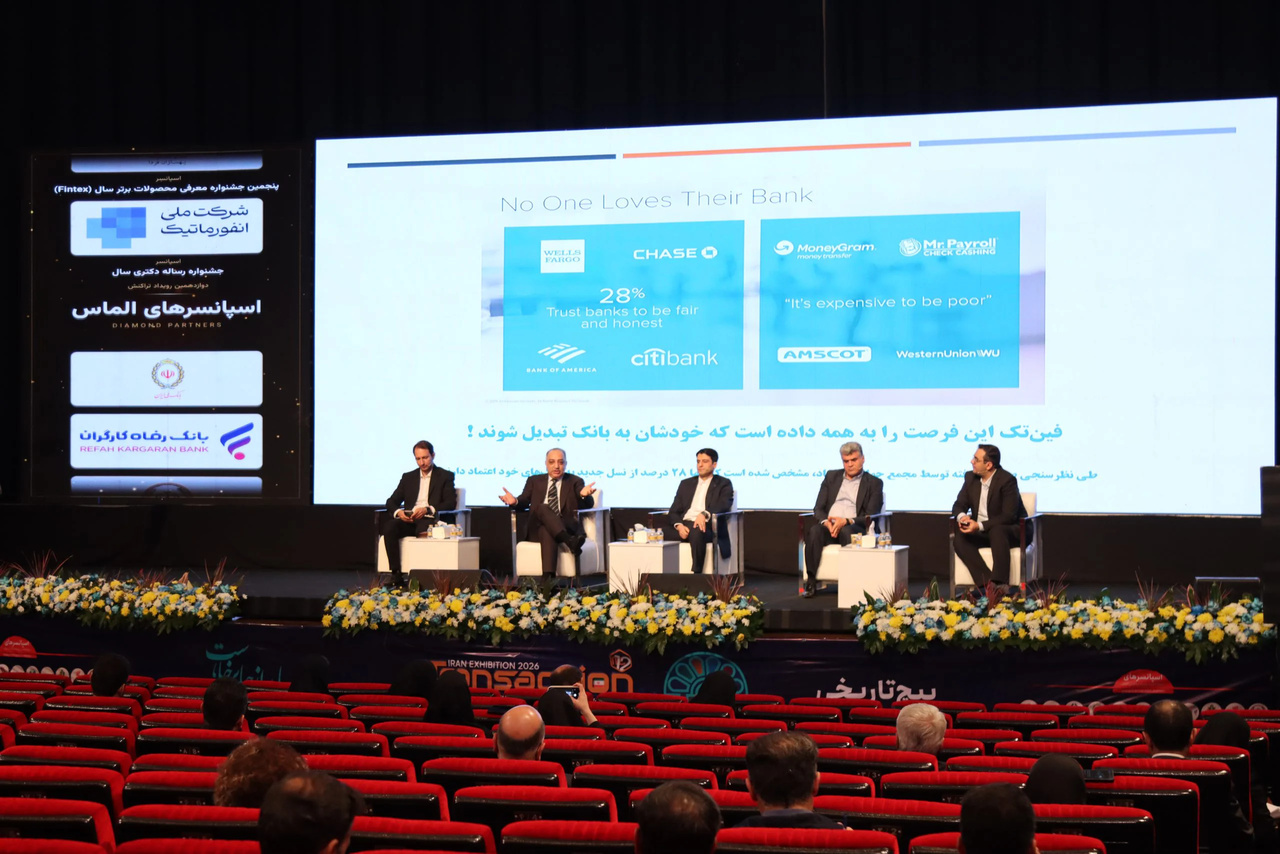
فصل بانک - نشست تخصصی «آینده بانکداری در آینه Open Finance و Embedded Finance» با حمایت بانک صادرات ایران برگزار شد و مدیران بانکی، فعالان فینتک و متخصصان صنعت بیمه در آن بر ضرورت تغییر نقش بانکها در اقتصاد دیجیتال، توسعه تبادل دادههای مالی، همکاری با پلتفرمها و بهرهگیری از هوش مصنوعی برای ارائه خدمات هوشمند و شخصیسازیشده تأکید کردند.
فصل بانک - نشست تخصصی «آینده بانکداری در آینه Open Finance و Embedded Finance» با حمایت بانک صادرات ایران برگزار شد و مدیران بانکی، فعالان فینتک و متخصصان صنعت بیمه در آن بر ضرورت تغییر نقش بانکها در اقتصاد دیجیتال، توسعه تبادل دادههای مالی، همکاری با پلتفرمها و بهرهگیری از هوش مصنوعی برای ارائه خدمات هوشمند و شخصیسازیشده تأکید کردند.
به گزارش ایبنا ؛ نشست تخصصی «آینده بانکداری در آینه Open Finance و Embedded Finance» با حضور جمعی از مدیران و متخصصان حوزه بانکداری، فناوری مالی و بیمه برگزار شد. هادی امینیفرد، رئیس اداره کل هوشمندسازی و نوآوری بانک صادرات ، شاهین میرزایی، متخصص فینتک و مشاور تحول دیجیتال ، نادر حسنزاده، عضو هیئتمدیره بیمه آسیا ، هادی حیدری، دستیار تحول و استراتژی مدیرعامل بانک صادرات و محمدحسین هاشمینژاد، مشاور مدیرعامل بانک صادرات ، از سخنرانان این نشست بودند.
محور اصلی این نشست، بررسی تغییرات ساختاری در صنعت بانکداری و حرکت از مدل سنتی ارائه مستقیم خدمات مالی به سمت حضور بانکها در اکوسیستمهای دیجیتال بود؛ رویکردی که در آن خدمات بانکی، اعتباری، بیمهای و سرمایهگذاری در بستر پلتفرمهای مورد استفاده روزمره مشتریان ارائه میشوند. سخنرانان تأکید کردند که بانکها برای حفظ جایگاه خود در اقتصاد دیجیتال، باید از رقابت مستقیم با پلتفرمها فاصله بگیرند و با تکیه بر زیرساختهای مالی، داده و توان اعتباری خود، به شرکای راهبردی کسبوکارهای دیجیتال تبدیل شوند.
تغییر نقش بانکها؛ از ارائهدهنده خدمات تا تأمینکننده زیرساخت مالی
هادی امینیفرد، رئیس اداره کل هوشمندسازی و نوآوری بانک صادرات ، با اشاره به هزینههای بالای توسعه، نگهداری و راهبری سامانههای بانکی، ضرورت بازنگری در شیوه ارائه خدمات مالی را مطرح کرد. به گفته وی، بانکها با وجود سرمایهگذاری گسترده در زیرساختهای فناوری، همچنان با چالشهایی در زمینه رضایت مشتریان و تغییر انتظارات کاربران مواجهاند و باید جایگاه خود را در ساختار جدید اقتصاد دیجیتال بازتعریف کنند.
وی با اشاره به تحولات صنعت فناوری مالی توضیح داد که در الگوی جدید، مشتریان انتظار دارند خدمات مالی را در همان بستری دریافت کنند که فعالیتهای روزمره و اقتصادی خود را در آن انجام میدهند. بر این اساس، بانکها لزوماً نباید در تمام مراحل ارائه خدمت، ارتباط مستقیم و قابل مشاهدهای با مشتری داشته باشند، بلکه میتوانند با فراهم کردن زیرساخت، منابع مالی و خدمات اعتباری موردنیاز پلتفرمها، نقش مهمی در شکلگیری تجربه مشتری ایفا کنند.
امینیفرد همچنین توسعه بانکداری باز را تنها یکی از مراحل تحول صنعت مالی دانست و تأکید کرد که حرکت به سمت مالی باز مستلزم ارتباط مؤثر میان دادههای بانکها، شرکتهای بیمه، کارگزاریها، صندوقهای سرمایهگذاری و سایر نهادهای مالی است. به اعتقاد وی، پراکندگی اطلاعات اقتصادی مشتریان در سازمانهای مختلف، یکی از موانع شکلگیری نظام اعتبارسنجی جامع است و یکپارچگی دادهها میتواند امکان ارزیابی دقیقتر وضعیت مالی افراد و کسبوکارها را فراهم کند.
مالی تعبیهشده؛ پیوند خدمات بانکی با تجربه خرید مشتری
شاهین میرزایی، متخصص فینتک و مشاور تحول دیجیتال ، با تأکید بر ضرورت حرکت از رقابت به سمت همکاری میان بانکها و پلتفرمها، مالی تعبیهشده (Embedded Finance) را یکی از مهمترین مسیرهای تحول خدمات مالی معرفی کرد.
وی توضیح داد که پلتفرمهای دیجیتال به دلیل شناخت نزدیکتر از رفتار و نیاز کاربران، ظرفیت مناسبی برای ارائه خدمات تخصصی در صنایع مختلف دارند؛ در مقابل، بانکها از توانمندیهای مهمی در مدیریت منابع مالی، ارائه اعتبار و زیرساختهای پرداخت برخوردارند. ترکیب این قابلیتها میتواند زمینه شکلگیری خدمات یکپارچه و تجربه کاربری سادهتر را فراهم کند.
به گفته میرزایی، در مدل مالی تعبیهشده، مشتری میتواند هنگام خرید کالا یا دریافت یک خدمت، بدون خروج از محیط پلتفرم، از امکاناتی مانند پرداخت، دریافت اعتبار و خرید اقساطی استفاده کند. این مدل همچنین ظرفیت توسعه تأمین مالی زنجیره تأمین را دارد و میتواند با اتصال بانکها به پلتفرمها و تأمینکنندگان، دسترسی کسبوکارها به منابع مالی را تسهیل کند.
وی در ادامه، مالی باز را فرصتی برای دستیابی به شناخت جامعتر از وضعیت اقتصادی مشتریان دانست و افزود که ترکیب اطلاعات بانکی، بیمهای، مالیاتی و بازنشستگی میتواند زمینه طراحی محصولات مالی متناسب با شرایط هر فرد را فراهم کند. استفاده از دادههای رفتاری نیز میتواند در ارزیابی ریسک، طراحی خدمات بیمهای و ارائه پیشنهادهای اختصاصی نقش مؤثری داشته باشد.
ضرورت گسترش تحول دیجیتال به مشتریان حقوقی و بنگاهها
نادر حسنزاده، عضو هیئتمدیره بیمه آسیا ، در این نشست با اشاره به تغییرات محیط کسبوکار و انتظارات مشتریان، بر ضرورت بازنگری در راهبردهای سازمانهای مالی تأکید کرد.
وی با بیان اینکه بخش مهمی از تحولات دیجیتال بانکها در سالهای اخیر بر خدمات مشتریان خرد متمرکز بوده است، اظهار کرد که توسعه خدمات غیرحضوری و اپلیکیشنهای بانکی اگرچه دسترسی اشخاص حقیقی به خدمات مالی را تسهیل کرده، اما حوزه مشتریان حقوقی و بنگاههای اقتصادی همچنان به تحول عمیقتری نیاز دارد.
حسنزاده تأکید کرد که تحول دیجیتال نباید صرفاً به بهبود ظاهر اپلیکیشنها یا تسهیل دریافت تسهیلات خرد محدود شود، بلکه لازم است فرایندهای عملیاتی، خدمات شرکتی و سازوکارهای تأمین مالی بنگاهها نیز متناسب با ظرفیتهای فناوری بازطراحی شوند. وی همچنین ارتقای دانش فناوری اطلاعات و هوش مصنوعی در سطح مدیران ارشد و هیئتمدیره را از الزامات راهبری تحول دیجیتال در بانکها دانست.
هوش مصنوعی و شخصیسازی خدمات مالی در بانکداری آینده
محمدحسین هاشمینژاد، مشاور مدیرعامل بانک صادرات ، با اشاره به تغییر نقطه تماس بانک با مشتری در الگوهای جدید خدمات مالی، اظهار کرد که در ساختار مالی باز و مالی تعبیهشده، بخش مهمی از تجربه مشتری از طریق پلتفرمهای بیرونی شکل میگیرد و بانکها باید خود را با این تغییر سازگار کنند.
وی استفاده از ایجنتهای هوشمند و ابزارهای مبتنی بر هوش مصنوعی را یکی از ظرفیتهای مهم برای طراحی بستههای اختصاصی خدمات مالی دانست. به گفته وی، این ابزارها میتوانند با بررسی وضعیت اقتصادی، نیازها و ویژگیهای مشتریان، پیشنهادهای متناسب در حوزه بانکداری، بیمه و سرمایهگذاری ارائه کنند.
هاشمینژاد در عین حال، امنیت اطلاعات و حفاظت از دادههای مشتریان را از پیشنیازهای توسعه مالی باز عنوان کرد و بر ضرورت تعریف سطوح دسترسی مشخص، کنترل ارتباط پلتفرمها با سامانههای بانکی و استفاده از رابطهای برنامهنویسی کاربردی (API) در چارچوبهای امن تأکید کرد. وی تصریح کرد که توسعه همکاریهای فناورانه نباید به معنای دسترسی نامحدود بازیگران بیرونی به اطلاعات و زیرساختهای حساس بانکی باشد.
بلوغ زیرساختها و تنظیمگری؛ پیشنیاز توسعه اکوسیستم مالی
هادی حیدری، دستیار تحول و استراتژی مدیرعامل بانک صادرات ، نیز با اشاره به تغییر رابطه بانکها با شرکتهای فینتک و پلتفرمهای دیجیتال، بر ضرورت شکلگیری همکاریهای برد-برد میان بازیگران این اکوسیستم تأکید کرد.
وی توضیح داد که شرکتهای فناوری میتوانند بهعنوان شرکای فنی بانکها و پلتفرمها بهعنوان شرکای تجاری، در توسعه محصولات مالی و بهبود تجربه مشتری مشارکت کنند. با این حال، تحقق چنین همکاریهایی به بلوغ زیرساختهای نرمافزاری، توسعه خدمات ابری، کیفیت رابطهای برنامهنویسی و هماهنگی میان نهادهای تنظیمگر وابسته است.
حیدری همچنین تأمین مالی زنجیره تأمین، توسعه خدمات اعتباری مبتنی بر API و توجه بیشتر به نیازهای مالی بنگاههای اقتصادی را از فرصتهای مهم پیشروی بانکها دانست. وی استفاده از هوش مصنوعی در مدیریت دارایی و ارائه پیشنهادهای متناسب با میزان ریسکپذیری و شرایط مالی مشتریان را نیز از زمینههای توسعه خدمات بانکی در آینده عنوان کرد.
آینده بانکداری در گرو همگرایی داده، فناوری و خدمات مالی
مجموع مباحث مطرحشده در این نشست نشان داد که تحول آینده بانکداری صرفاً به توسعه ابزارهای دیجیتال و افزایش خدمات غیرحضوری محدود نمیشود، بلکه مستلزم تغییر در مدل کسبوکار بانکها و بازتعریف ارتباط آنها با مشتریان و سایر بازیگران اقتصادی است.
توسعه مالی باز، ادغام خدمات مالی در پلتفرمهای دیجیتال، تبادل امن دادهها، گسترش تأمین مالی زنجیره تأمین و بهرهگیری از هوش مصنوعی، از مهمترین محورهایی بودند که سخنرانان بهعنوان الزامات و فرصتهای پیشروی صنعت مالی مطرح کردند. بر این اساس، بانکهایی که بتوانند ضمن حفظ توانمندیهای سنتی خود در مدیریت منابع و ارائه اعتبار، زیرساختهای مالی و فناورانه مناسبی برای همکاری با سایر بازیگران فراهم کنند، نقش مهمتری در اکوسیستم اقتصاد دیجیتال خواهند داشت.
دوازدهمین رویداد بزرگ تراکنش ایران از 10 تا 12 آبان 1405 با حضور بانکها، شرکتهای فناوری مالی و فعالان حوزه پرداخت، نوآوری و اقتصاد دیجیتال در مرکز آفرینشهای کانون و هتل لاله تهران برگزار میشود.