- نوشته شده توسط:
فصل بانک نشریه الکترونیکی تخصصی بانک
-
دوشنبه ۲۳ شهريور ۱۴۰۵ - ۱۵:۵۴:۴۸
- ۶ بازديد
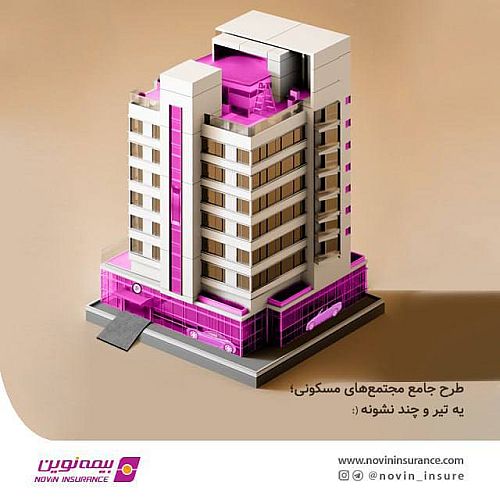
فصل بانک - بیمه جامع مجتمع های مسکونی نوین با قرار دادن پوشش های مربوط به دارایی و مسوولیت در یک ساختار بیمه ای، طیفی از خطرهای متوجه ساختمان، تاسیسات و خودروهای ساکنین را در کنار مسوولیت های مدنی مدیران و عوامل مجتمع مورد توجه قرار داده است؛ از آتش سوزی، صاعقه و انفجار گرفته تا زلزله، سیل و طوفان و نیز حوادثی که می تواند برای کارکنان، ساکنین، استفاده کنندگان از آسانسور و اشخاص ثالث تعهدات مالی ایجاد کند.
فصل بانک - بیمه جامع مجتمع های مسکونی نوین با قرار دادن پوشش های مربوط به دارایی و مسوولیت در یک ساختار بیمه ای، طیفی از خطرهای متوجه ساختمان، تاسیسات و خودروهای ساکنین را در کنار مسوولیت های مدنی مدیران و عوامل مجتمع مورد توجه قرار داده است؛ از آتش سوزی، صاعقه و انفجار گرفته تا زلزله، سیل و طوفان و نیز حوادثی که می تواند برای کارکنان، ساکنین، استفاده کنندگان از آسانسور و اشخاص ثالث تعهدات مالی ایجاد کند.
به گزارش فصل بانک، مدیریت یک مجتمع مسکونی تنها به نگهداری ساختمان و رسیدگی به امور روزمره محدود نمی شود و در کنار حفاظت از ارزش دارایی ها، مجموعه ای از مسوولیت های حقوقی و مالی نیز متوجه مدیران و اداره کنندگان ساختمان است. به همین دلیل، پوشش همزمان این دو حوزه می تواند ساختار مدیریت ریسک مجتمع را از بیمه صرف ساختمان فراتر ببرد.
دو ضلع متفاوت از یک ریسک واحد
در بخش مربوط به دارایی، هدف اصلی جبران خسارت واردشده به اموال بیمه شده در برابر خطرهای تحت پوشش است. ساختمان و تاسیسات مجتمع و خودروهای ساکنین می توانند در برابر خطرهایی مانند آتش سوزی، صاعقه، انفجار، زلزله، سیل و طوفان قرار گیرند و به این ترتیب، بخش مهمی از ریسک های مالی ناشی از حوادث ناگهانی مورد توجه قرار می گیرد.
در سوی دیگر، پوشش مسوولیت قرار دارد؛ حوزه ای که موضوع آن نه خود مال، بلکه زیانی است که ممکن است در نتیجه حادثه متوجه اشخاص دیگر شود و بر اساس شرایط بیمه نامه، مسوولیت آن متوجه مدیر یا مسوول مجتمع باشد. مسوولیت در قبال کارکنان، سرایداران و نگهبانان، ساکنین، استفاده کنندگان از آسانسور و اشخاص ثالث، از جمله محورهای این بخش است.
آسانسور؛ یک تجهیز با ریسک مسوولیت
آسانسور در مجتمع های مسکونی نمونه روشنی از پیوند میان دارایی و مسوولیت است. خود آسانسور بخشی از تاسیسات ساختمان محسوب می شود، اما حادثه مرتبط با استفاده از آن می تواند پیامدهای جانی و مالی برای افراد داشته باشد و در صورت احراز مسوولیت، تعهدات سنگینی را متوجه مدیریت ساختمان کند.
از این رو، توجه به مسوولیت مرتبط با استفاده کنندگان آسانسور، اهمیت فنی پوشش های مسوولیت را در کنار پوشش اموال نشان می دهد. در اینجا بیمه صرفا ابزار جبران خسارت به یک دارایی نیست، بلکه بخشی از ریسک حقوقی ناشی از اداره و بهره برداری از ساختمان را نیز هدف قرار می دهد.
جامعیت پوشش، فراتر از تعداد خطرها
مزیت فنی یک بیمه نامه جامع را نمی توان تنها با تعداد خطرهای درج شده در آن سنجید. ارزش واقعی چنین ساختاری زمانی مشخص می شود که ارزش دارایی های بیمه شده، سقف تعهدات، فرانشیز، استثنائات و شرایط عمومی و خصوصی بیمه نامه متناسب با وضعیت واقعی مجتمع تعیین شده باشد.
به بیان دیگر، جامع بودن پوشش به معنای حذف همه ریسک ها نیست؛ بلکه به معنای ایجاد یک چارچوب منسجم برای مدیریت بخشی از ریسک های مالی و مسوولیتی است که در یک مجتمع مسکونی به صورت همزمان وجود دارند.
تفاوت با بیمه های تک پوششی
در یک بیمه نامه صرفا آتش سوزی، تمرکز اصلی بر جبران خسارت واردشده به اموال در برابر خطرهای تحت پوشش است؛ در حالی که بیمه مسوولیت، زمانی وارد عمل می شود که بر اساس شرایط بیمه نامه و مقررات مربوط، مسوولیت بیمه گزار در قبال زیان اشخاص ثالث احراز شود.
قرار گرفتن این دو حوزه در کنار یکدیگر، نقطه تمایز ساختار جامع بیمه مجتمع های مسکونی است؛ زیرا مدیر ساختمان به جای نگاه کردن به ساختمان صرفا به عنوان یک دارایی، با مجموعه ای از ریسک های مالی، فیزیکی و مسوولیتی مواجه است که هر کدام می تواند آثار متفاوتی بر ساکنین و مدیریت مجتمع داشته باشد.
در نهایت، کارکرد اصلی چنین بیمه نامه ای را باید در انتقال بخشی از ریسک های پیش بینی نشده از دوش ساکنین و مدیران به سازوکار بیمه جستجو کرد؛ البته میزان این حمایت مستقیما به سرمایه های بیمه شده، سقف تعهدات و شرایط قرارداد بستگی دارد.
-->